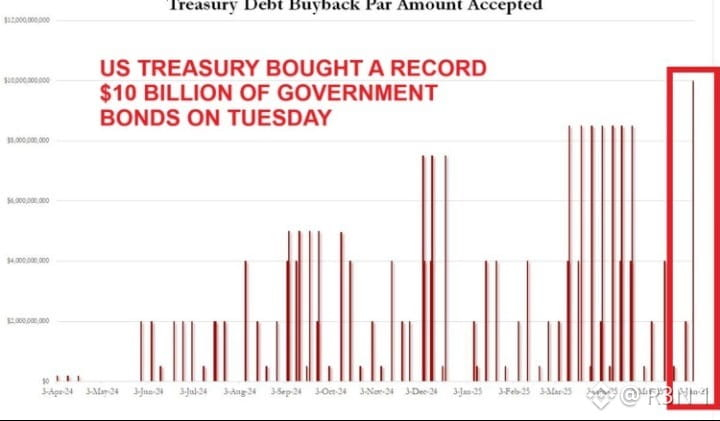
Isto não é o Fed comprando títulos; é o Departamento do Tesouro conduzindo operações de recompra, e são duas instituições diferentes, com mandatos diferentes. O Fed apenas aumentou as taxas esta semana. Ele não está expandindo seu balanço por meio de QE clássico agora; suas próprias compras de gestão de reservas estão programadas para zero em setembro.
O que realmente está alimentando a narrativa de “QE stealth” é o programa de recompra do secretário do Tesouro, Bessent, que dobrou seu limite de US$ 2 bi para US$ 4 bi por operação a partir de 9 de setembro, cobrindo títulos de 10 a 30 anos, após tocar rapidamente um teto de US$ 6 bi em uma operação. Isso aposenta títulos mais antigos e de longo prazo, financiados por nova emissão de curto prazo via bills. A dívida total em aberto não diminui de fato; é uma operação de refinanciamento, não redução de dívida, e não expande a oferta de dinheiro do jeito que compras de ativos do Fed fariam.
Essa distinção importa para a conexão com o BTC. A alta do Bitcoin rumo a US$ 69.000 a US$ 70.000 em agosto acompanhou de perto esse anúncio de recompra, segundo múltiplos relatórios contemporâneos, e o mecanismo é plausível: aliviar o estresse no longo fim do mercado de títulos pode afrouxar condições de financiamento mais amplas às quais os ativos de risco respondem. Mas chamar isso de QE exagera o que está acontecendo. Um economista do Fed citado exatamente nesta questão traçou a linha com clareza: QE remove o risco de duration e estimula; compras de gestão de reservas apenas mantêm reservas amplas para controle de taxas.
Minha leitura honesta: há uma história real de liquidez aqui, só não é a que o título sugere. Operações do Tesouro reduzindo o atrito no mercado de títulos é um vento favorável verdadeiro, embora mais estreito, do que uma expansão do balanço do Fed.
O que estou observando: se o ritmo das recompras do Tesouro se mantém ou se expande ainda mais, já que esse é o verdadeiro mecanismo neste enredo, e não nada acontecendo no Fed.
$BTC #BTC Price Analysis# $HYPE
O que realmente está alimentando a narrativa de “QE stealth” é o programa de recompra do secretário do Tesouro, Bessent, que dobrou seu limite de US$ 2 bi para US$ 4 bi por operação a partir de 9 de setembro, cobrindo títulos de 10 a 30 anos, após tocar rapidamente um teto de US$ 6 bi em uma operação. Isso aposenta títulos mais antigos e de longo prazo, financiados por nova emissão de curto prazo via bills. A dívida total em aberto não diminui de fato; é uma operação de refinanciamento, não redução de dívida, e não expande a oferta de dinheiro do jeito que compras de ativos do Fed fariam.
Essa distinção importa para a conexão com o BTC. A alta do Bitcoin rumo a US$ 69.000 a US$ 70.000 em agosto acompanhou de perto esse anúncio de recompra, segundo múltiplos relatórios contemporâneos, e o mecanismo é plausível: aliviar o estresse no longo fim do mercado de títulos pode afrouxar condições de financiamento mais amplas às quais os ativos de risco respondem. Mas chamar isso de QE exagera o que está acontecendo. Um economista do Fed citado exatamente nesta questão traçou a linha com clareza: QE remove o risco de duration e estimula; compras de gestão de reservas apenas mantêm reservas amplas para controle de taxas.
Minha leitura honesta: há uma história real de liquidez aqui, só não é a que o título sugere. Operações do Tesouro reduzindo o atrito no mercado de títulos é um vento favorável verdadeiro, embora mais estreito, do que uma expansão do balanço do Fed.
O que estou observando: se o ritmo das recompras do Tesouro se mantém ou se expande ainda mais, já que esse é o verdadeiro mecanismo neste enredo, e não nada acontecendo no Fed.
$BTC #BTC Price Analysis# $HYPE