#日本央行加息至31年高位
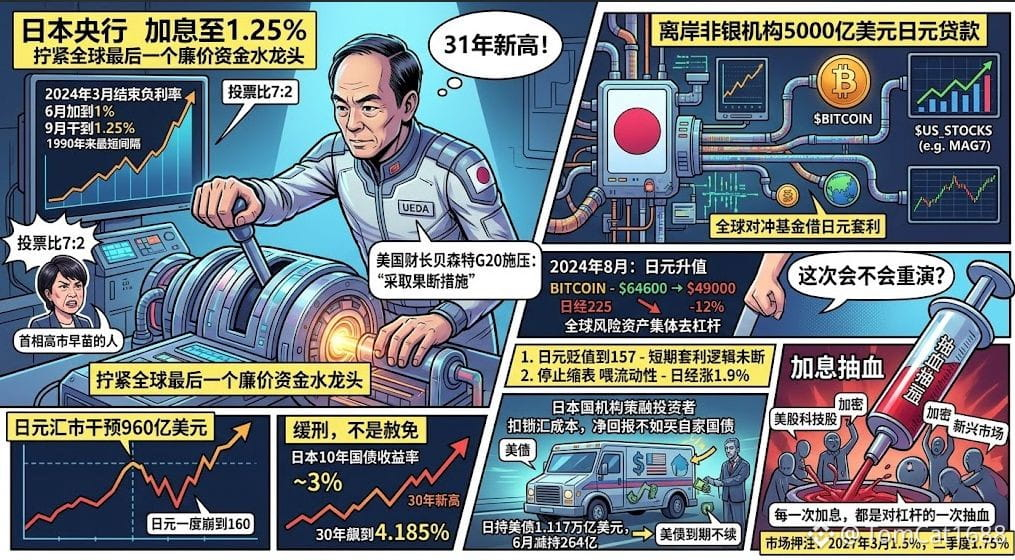
1,25%。31年最高。 O Banco Central do Japão acabou de fechar a última torneira mundial de dinheiro barato, apertando nada menos que 25 pontos-base.
Isso não é um aumento de juros comum. Em março de 2024, encerrou os juros negativos; em junho, subiu para 1%; em setembro, avançou diretamente para 1,25% — o intervalo mais curto entre altas desde 1990. A votação foi 7 a 2, com dois votos contra que pertenciam a pessoas ligadas ao primeiro-ministro Hayashi Sanae (市早苗). O secretário do Tesouro dos EUA, Bessent, pressionou Ueda e Otoko diretamente no G20 a “tomarem medidas decisivas”. O iene chegou a despencar até 160 neste ano; as autoridades japonesas despejaram US$ 96 bilhões para intervir no câmbio, mas mesmo assim não conseguiram impedir.
Mas o que realmente gelou as costas de Wall Street não foi o Japão — foi aqueles US$ 500 bilhões.
Nas últimas décadas, os hedge funds globais têm usado praticamente o mesmo roteiro: pegar iene a custo zero, trocar por dólares e entrar em ações dos EUA, títulos do Tesouro e criptomoedas. O volume de empréstimos em ienes de instituições offshore não bancárias fica em torno de US$ 250 bilhões; numa definição mais ampla, dobra e chega a US$ 500 bilhões. Quanto desse dinheiro sustenta ativos superavaliados? Ninguém consegue dizer. Mas todos lembram de agosto de 2024: quando o iene se valorizou, o bitcoin caiu de US$ 64.600 para US$ 49.000, o Nikkei despencou 12% no dia, e os ativos de risco do mundo todo fizeram um ajuste brusco de alavancagem.
Desta vez vai se repetir?
Olhe para dois sinais. Primeiro: depois de a alta de juros se concretizar, o iene, em vez de fortalecer, enfraqueceu até 157; a lógica do arbitragem de curto prazo ainda não acabou. Segundo: ao mesmo tempo, o Banco do Japão anunciou que a partir de abril de 2027 vai parar de reduzir a compra de títulos, e continuará a comprar ¥ 2 trilhões em títulos do governo japonês todos os meses. É o clássico “um falcão e uma pomba” — juros sobem, mas a liquidez segue sendo alimentada. Por isso, as ações dos EUA não despencaram no mesmo dia; o Nikkei, na verdade, subiu 1,9%.
Mas isso é uma suspensão da pena, não um perdão. O rendimento dos títulos do governo japonês de 10 anos já está perto de 3%; o de 30 anos chegou a disparar para 4,185%, tudo em máximas de 30 anos. Seguradoras de vida e fundos de pensão japoneses descobriram que, depois de descontar os custos de hedge cambial, o retorno líquido de comprar títulos do Tesouro americano fica até pior do que comprar títulos do próprio Japão. O Japão tem US$ 1,117 trilhão em títulos do Tesouro americano e, só em junho, reduziu US$ 26,4 bilhões. Não é venda: é não renovação na data de vencimento — mas para um governo dos EUA que precisa emitir uma quantidade enorme de novos títulos a cada ano, o efeito é o mesmo. Com os juros de longo prazo não cedendo, o teto de valuation das ações de tecnologia continua pressionado.
1,25% não é o fim. O mercado aposta que em março de 2027 chegará a 1,5% e, no 2º trimestre, a 1,75%. Cada alta de juros é como uma “retirada de sangue” dessa alavancagem de US$ 500 bilhões. Ações de tecnologia nos EUA, cripto e mercados emergentes estão todos embaixo do mesmo “bomba” de retirada de liquidez
1,25%。31年最高。 O Banco Central do Japão acabou de fechar a última torneira mundial de dinheiro barato, apertando nada menos que 25 pontos-base.
Isso não é um aumento de juros comum. Em março de 2024, encerrou os juros negativos; em junho, subiu para 1%; em setembro, avançou diretamente para 1,25% — o intervalo mais curto entre altas desde 1990. A votação foi 7 a 2, com dois votos contra que pertenciam a pessoas ligadas ao primeiro-ministro Hayashi Sanae (市早苗). O secretário do Tesouro dos EUA, Bessent, pressionou Ueda e Otoko diretamente no G20 a “tomarem medidas decisivas”. O iene chegou a despencar até 160 neste ano; as autoridades japonesas despejaram US$ 96 bilhões para intervir no câmbio, mas mesmo assim não conseguiram impedir.
Mas o que realmente gelou as costas de Wall Street não foi o Japão — foi aqueles US$ 500 bilhões.
Nas últimas décadas, os hedge funds globais têm usado praticamente o mesmo roteiro: pegar iene a custo zero, trocar por dólares e entrar em ações dos EUA, títulos do Tesouro e criptomoedas. O volume de empréstimos em ienes de instituições offshore não bancárias fica em torno de US$ 250 bilhões; numa definição mais ampla, dobra e chega a US$ 500 bilhões. Quanto desse dinheiro sustenta ativos superavaliados? Ninguém consegue dizer. Mas todos lembram de agosto de 2024: quando o iene se valorizou, o bitcoin caiu de US$ 64.600 para US$ 49.000, o Nikkei despencou 12% no dia, e os ativos de risco do mundo todo fizeram um ajuste brusco de alavancagem.
Desta vez vai se repetir?
Olhe para dois sinais. Primeiro: depois de a alta de juros se concretizar, o iene, em vez de fortalecer, enfraqueceu até 157; a lógica do arbitragem de curto prazo ainda não acabou. Segundo: ao mesmo tempo, o Banco do Japão anunciou que a partir de abril de 2027 vai parar de reduzir a compra de títulos, e continuará a comprar ¥ 2 trilhões em títulos do governo japonês todos os meses. É o clássico “um falcão e uma pomba” — juros sobem, mas a liquidez segue sendo alimentada. Por isso, as ações dos EUA não despencaram no mesmo dia; o Nikkei, na verdade, subiu 1,9%.
Mas isso é uma suspensão da pena, não um perdão. O rendimento dos títulos do governo japonês de 10 anos já está perto de 3%; o de 30 anos chegou a disparar para 4,185%, tudo em máximas de 30 anos. Seguradoras de vida e fundos de pensão japoneses descobriram que, depois de descontar os custos de hedge cambial, o retorno líquido de comprar títulos do Tesouro americano fica até pior do que comprar títulos do próprio Japão. O Japão tem US$ 1,117 trilhão em títulos do Tesouro americano e, só em junho, reduziu US$ 26,4 bilhões. Não é venda: é não renovação na data de vencimento — mas para um governo dos EUA que precisa emitir uma quantidade enorme de novos títulos a cada ano, o efeito é o mesmo. Com os juros de longo prazo não cedendo, o teto de valuation das ações de tecnologia continua pressionado.
1,25% não é o fim. O mercado aposta que em março de 2027 chegará a 1,5% e, no 2º trimestre, a 1,75%. Cada alta de juros é como uma “retirada de sangue” dessa alavancagem de US$ 500 bilhões. Ações de tecnologia nos EUA, cripto e mercados emergentes estão todos embaixo do mesmo “bomba” de retirada de liquidez