 Não fique só olhando para o Federal Reserve.
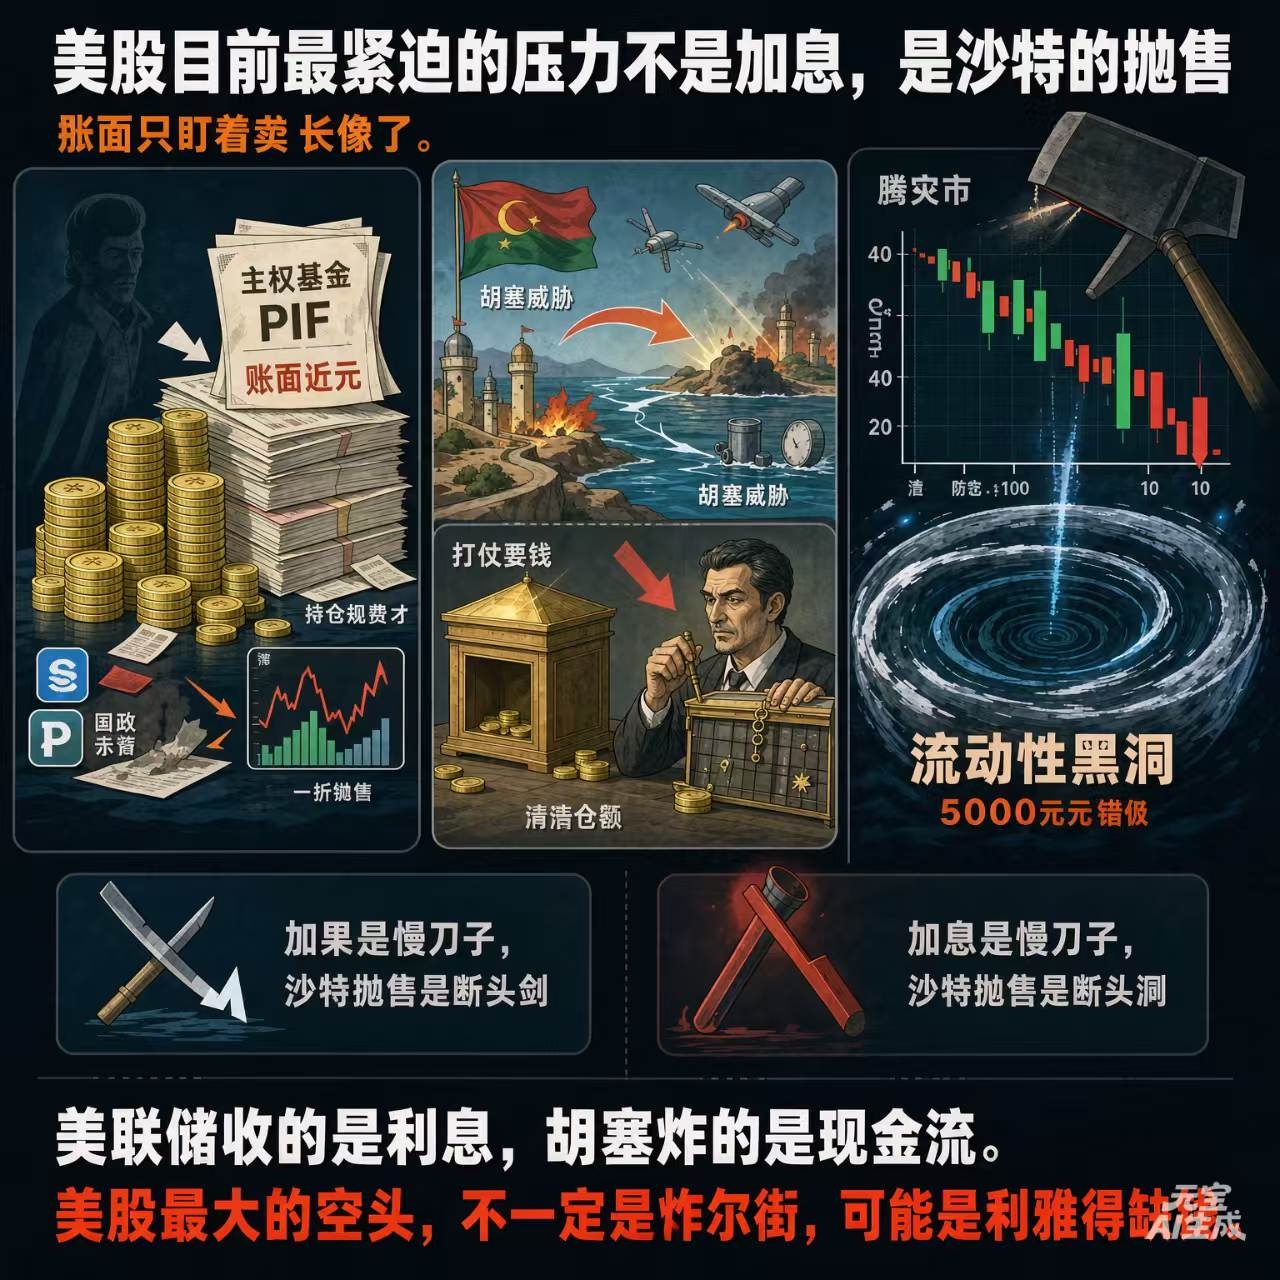
O mercado está com os olhos totalmente fixos na taxa de juros e na inflação, mas ignora uma variável mais realista e mais violenta: a riqueza “de papel” nas mãos da Arábia Saudita, que está virando a espada de Dâmocles suspensa sobre as ações dos EUA.
Muita gente ainda tem a imagem da Arábia Saudita como “cheia de bilionários na prática, com dólares do petróleo que não acabam”.
Mas a verdade é: a Arábia Saudita não tem, de modo nenhum, a quantia de dinheiro que a imaginação faz parecer. Ela sempre ganhou o que ganhou e gastou o que gastou.
Além daquele fundo soberano de cerca de um trilhão de dólares — impossível de transformar rapidamente em dinheiro, “em papel” — não há, no tesouro, muita reserva de “dinheiro vivo”.
O problema está justamente nesses “números de contabilidade”.
O dinheiro que a Arábia Saudita tem hoje, na essência, é riqueza de papel: participações em vários fundos soberanos.
Quando o mercado está em alta, dá para se gabar de quanto lucrou no ano inteiro; mas assim que uma crise financeira chegar, essas posições podem até valer um décimo.
Ele só pode dar um “toque de bênção”; em momentos críticos, não consegue ajudar de verdade — porque o tamanho das posições é grande demais. Se precisar vender, será uma pequena crise de ações por si só, desencadeando vendas em pânico e levando à desvalorização em larga escala de ativos.
O mais importante, porém, é: não é que ninguém esteja forçando a vender agora; há alguém apontando uma arma para fazê-la vender.
Os grupos armados houthis repetidamente ameaçam instalações de energia sauditas e a rota do Mar Vermelho. Aeroportos do sul, campos de petróleo, portos e nós de dutos estão todos dentro do raio de risco.
M seguir dinheiro; defesa aérea também custa; reconstrução também custa. Depois que a rota do Mar Vermelho foi bagunçada, os prêmios de seguro e o frete ainda têm de aumentar.
Alta do preço do petróleo não significa fluxo de caixa confortável para a Arábia Saudita — com as instalações petrolíferas atingidas, rotas de exportação desviadas, pressão sobre os dividendos da Aramco e ampliação do déficit fiscal, o dinheiro na verdade fica ainda mais apertado.
Então por que a Arábia Saudita, ao mesmo tempo em que grita “investimento de longo prazo”, faz seguidas vendas/zeragens de opções da Meta, PayPal, Arm, gases industriais e imóveis de logística?
Não é apenas realocação de carteira; é deslocar liquidez no exterior para a segurança doméstica, gastos militares, segurança energética e projetos de sobrevivência do “Visão 2030”.
Com este cenário de mercado, se a Arábia Saudita ousar zerar posições, pode disparar uma crise de ações diretamente. Capacidade de resistência ao risco extremamente baixa. Conseguir voltar com US$ 500 bilhões já seria muito.
A alta de juros é uma lâmina lenta; a venda da Arábia Saudita é como um machado de execução.
E os mísseis dos huthis são justamente a mão que aperta o gatilho.
Portanto, a pressão mais urgente sobre as bolsas dos EUA, no momento, não é se haverá ou não aumento de juros.
Em vez disso, são esses “ricos de papel” do capital soberano que, uma vez obrigados a vender por causa de guerra, defesa aérea, déficit fiscal e medidas de resgate de liquidez, viram exatamente o buraco negro da liquidez real.