


17 de setembro, a SEC emitiu oficialmente uma "Ordem de Isenção de Inovação" (Innovation Exemption). As principais cláusulas são duas:
Primeiro, plataformas que fazem o comércio de ações tokenizadas. A SEC as chama de TSV (Tokenized Securities Venues). Contanto que se use um pool de liquidez de AMM para casar as negociações, temporariamente elas podem não ser consideradas como "bolsa de valores", não sendo necessário passar por todo o processo de registro correspondente.
Segundo, aqueles que usam o próprio dinheiro nesses pools de AMM para fornecer liquidez, ou até para dar cotações aos clientes, e que assinam acordos de capital comprometido, temporariamente também não precisam ser reconhecidos como "corretor" (dealer). Em condições normais, esse tipo de comportamento de formador de mercado exige registro como dealer, e o limite de entrada não é baixo.
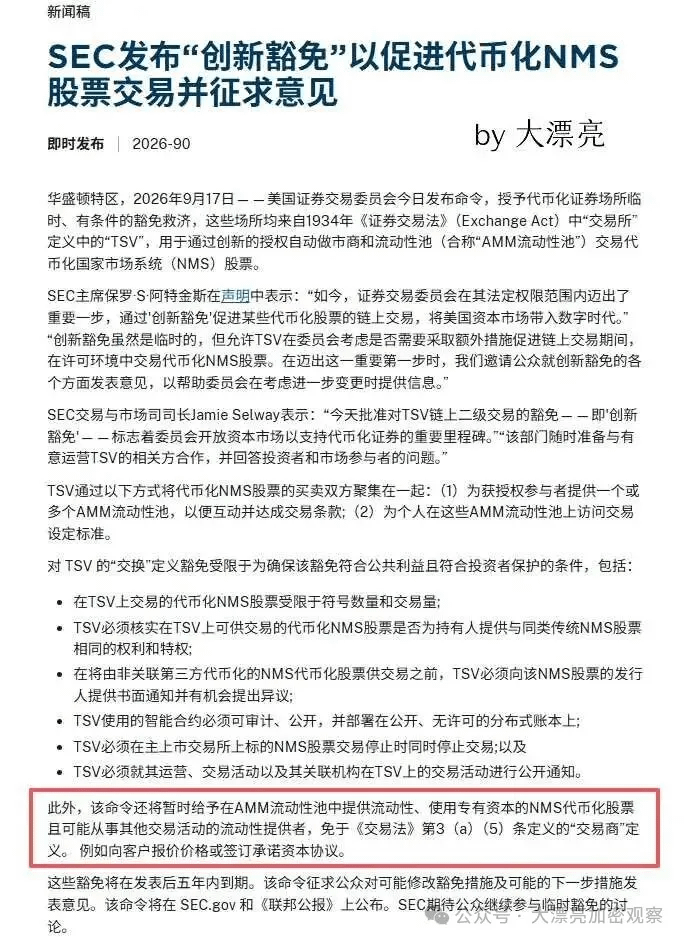
As duas isenções têm duração de 5 anos; expiram automaticamente ao fim do prazo. A SEC também está coletando opiniões do público, então provavelmente haverá complementos de detalhes no futuro.
Arredondando, dá para considerar que os principais dispositivos de um projeto de lei que não foi aprovado, a SEC os implementou via ordem administrativa.
A SEC também impôs algumas barreiras a ativos tokenizados. Também pode ser encarado como uma explicação de como proteger os direitos dos investidores:
Os tokens precisam ter os mesmos direitos que ações tradicionais, incluindo direitos a dividendos e a voto. Tokens do tipo “exposição sintética” que acompanham apenas o preço e não representam propriedade real, são diretamente excluídos.
Para um terceiro tokenizar uma ação, ele precisa primeiro notificar por escrito a empresa emissora, dando a oportunidade de apresentar objeção; a empresa pode dizer não.
Tanto a quantidade de ativos objeto das negociações quanto o volume negociado têm limites. A SEC diz que essa isenção “foi desenhada para ser controlável”.
O AMM precisa ser permissioned: deve haver um limite de acesso para clientes. Não é “qualquer um conecta uma carteira e negocia”.
A TSV precisa divulgar periodicamente dados de transações denominadas em dólares — preço, volume, carimbos de data e hora, endereços dos pools e volume total diário de negociações — tudo deve ser público.
Falando a verdade, essas exigências não são tão altas, ainda assim elas beneficiam bastante a atuação de DEX.
Por um lado, as exchanges centralizadas precisam fazer KYC com força; já os DEXs on-chain não precisam. E, claro, isso vai gerar insatisfação por parte das exchanges tradicionais.
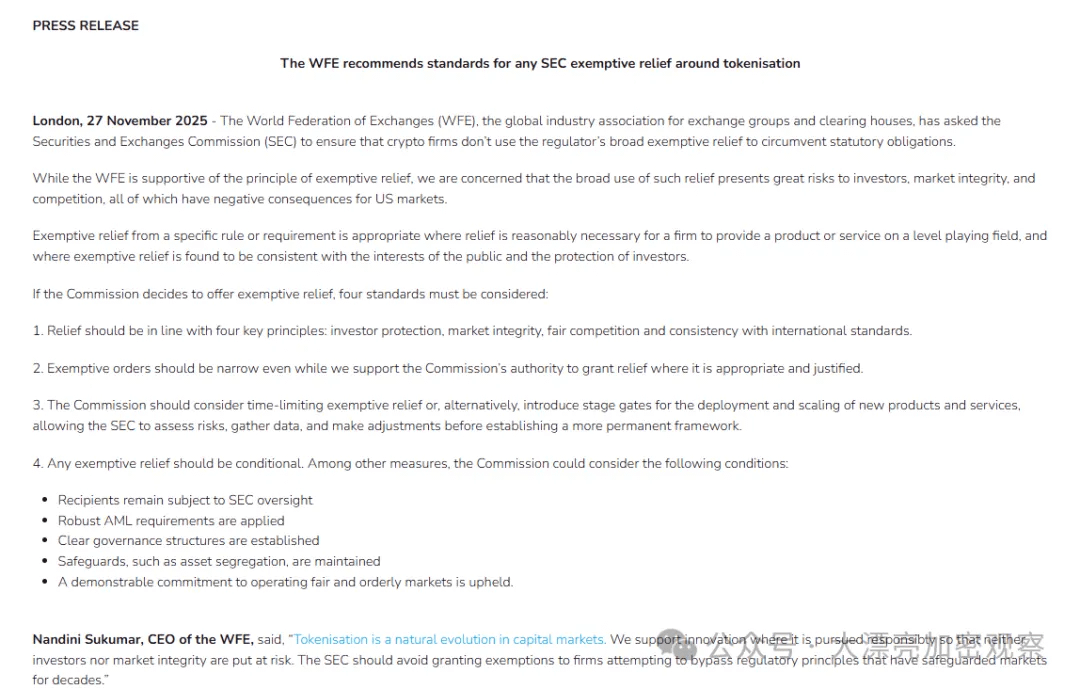
A esse respeito, a Federação Mundial de Bolsas de Valores (a “família” da Nasdaq, Cboe e CME) já publicou cartas se posicionando contra, dizendo que essa isenção diluiria a proteção ao investidor e abriria para plataformas cripto uma via de fiscalização tradicional que não existe nos mercados comuns.
Mas a tendência de tokenizar ativos aqui é a mesma: os americanos também querem substituir os títulos do Tesouro dos EUA por esse tipo de mecanismo, criando um novo canal para o retorno do dólar.
Atualmente, nos EUA, existem principalmente duas entidades de conformidade fazendo ações on-chain: Kraken e Robinhood.
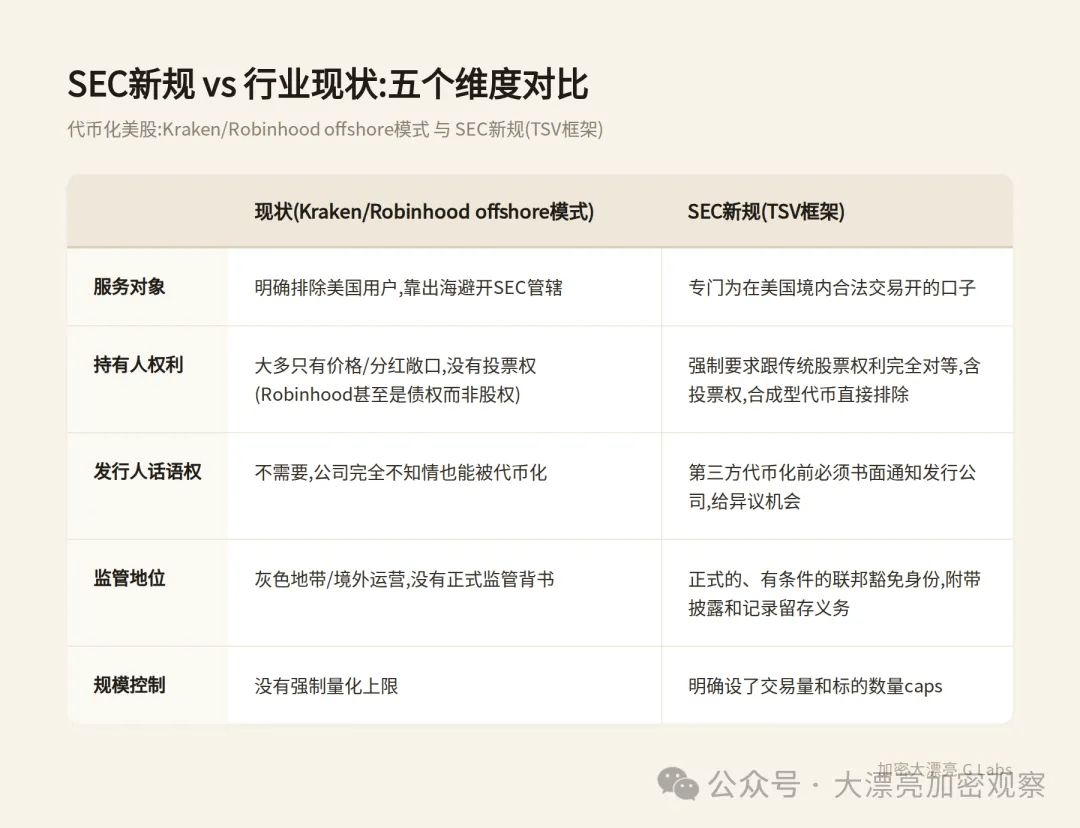
Os xStocks da Kraken: a Backed Finance compra ações de verdade com dinheiro de verdade, guarda as ações, faz mint de tokens 1:1. Atualmente já processaram um volume de negociação de US$ 25 bilhões, com mais de 80 mil detentores on-chain. Porém, normalmente os detentores recebem apenas a exposição ao preço e os benefícios econômicos correspondentes a dividendos, sem direito a voto.
A Robinhood é ainda mais radical. Seus mais recentes Stock Tokens são, na prática, títulos de dívida tokenizados, emitidos por uma subsidiária na Ilha de Jersey. Não é participação societária; detentores não têm direito a voto nem a direitos de acionista e não reivindicam propriedade direta das ações subjacentes. É apenas acompanhamento de preço.
Após as novas regras da SEC, os direitos dos investidores ficam mais bem protegidos.
No momento, cada corretora está fortalecendo sua própria blockchain; ainda é difícil dizer quem vai vencer a disputa.
Mas, como maior beneficiária das novas regras da SEC, a configuração da concorrência entre DEX ainda é bastante clara.
A nova regra exige que o AMM seja permissioned. Isso não é a mesma coisa que os DEXs públicos abertos atuais. Na verdade, há poucos exemplos permissioned de DeFi que se consegue realmente citar:
A Aave Arc foi lançada em 2022: foi o primeiro pool de empréstimos com permissão de verdade. Neste ano, ela evoluiu para a Aave Horizon, criando um modelo híbrido: a camada de colateral com permissão, e a camada de liquidez (pool de stablecoins) aberta.
Mas, no fundo, isso é um protocolo de empréstimos, não um AMM no sentido estrito.
O Project Guardian, da JPMorgan Onyx em parceria com a Autoridade Monetária de Singapura, faz negociações de câmbio e títulos do governo na Polygon usando um Uniswap modificado. Na camada de acesso, adicionaram um requisito de credenciais verificáveis da W3C: apenas participantes autorizados conseguem se conectar ao pool para negociar.
Isso prova que o caminho de “Uniswap com modificações + acesso permissioned” de fato funciona, não é conversa de papel.
A arquitetura de hooks do Uniswap v4 é, hoje, a solução de base com mais chances de ser usada pela TSV. Os hooks permitem que desenvolvedores adicionem regras personalizadas na lógica do pool, incluindo requisitos de whitelist/KYC. Na prática, dá para “embalar” uma versão em conformidade em cima do motor de AMM do Uniswap.
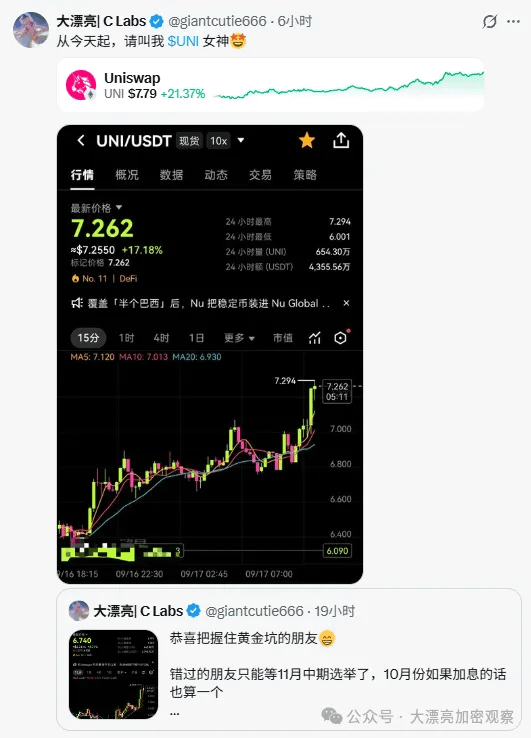
Dessa forma, $UNI pode ser visto como o maior beneficiário das novas regras da SEC desta vez.
No ano passado, em dezembro, a Uniswap já abriu o fee switch: o protocolo retém parte das taxas, e os detentores podem destruir UNI para receber de volta ativos de valor equivalente, reduzindo a oferta total.
Uma vez que a indústria adote a solução do Uniswap V4 e implemente o fee switch para recomprar tokens, esta cena é boa demais para imaginar.