Alívio é a emoção mais cara nos mercados, e hoje ele foi servido em grande quantidade.
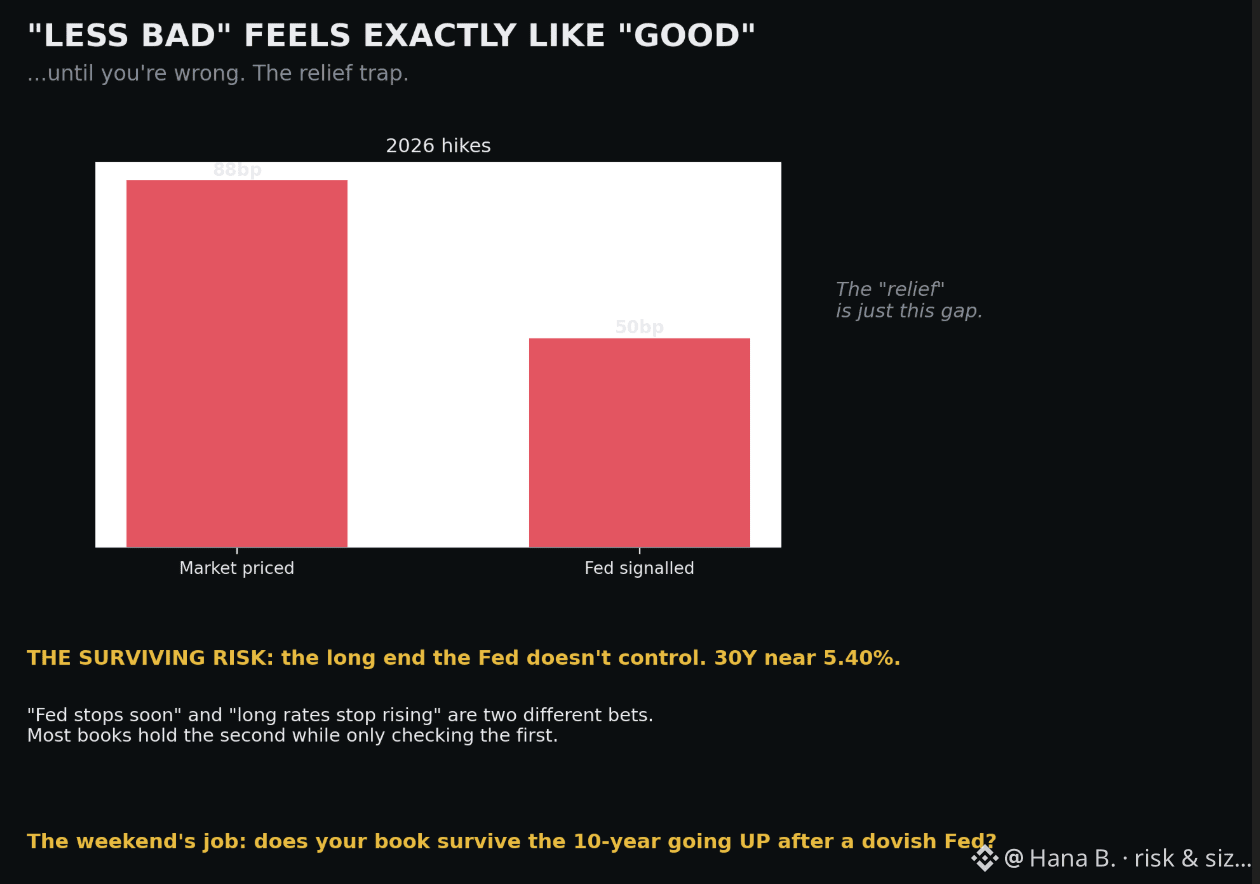
Chegou disfarçado de boas notícias: "o Fed está quase terminando, o pior já ficou para trás." Mas olhe os números de verdade. O mercado precificou aproximadamente 87,5 pontos-base de alta. O Fed sinalizou algo como 50. Isso não é boa notícia — é apenas uma notícia menos ruim do que a posição assumida. E aqui está a armadilha: o menos ruim e o genuinamente bom parecem completamente idênticos no momento. Só divergem mais tarde, quando o "menos" acaba ainda significando aperto entrando no seu portfólio.
O risco que permanece hoje não é a decisão que todo mundo acompanhou. É a parte da curva que o Fed não controla. Se investidores em títulos interpretarem um Fed que aumentou, mas soou mais suave, como insuficiente, eles exigem um prêmio de prazo maior — e os juros longos sobem mesmo quando a taxa curta sobe. Um 30 anos perto de 5,40% reajusta um número enorme de carteiras construídas silenciosamente com a suposição de que "Fed quase pronto" significa "as taxas atingem o pico aqui".
Esses são dois apostes diferentes: "o Fed para em breve" e "os juros longos param de subir." A maioria das carteiras mantém a segunda aposta enquanto só verifica a primeira.
Então a pergunta para levar consigo neste fim de semana, antes que os discursos de alívio te convençam a assumir mais risco, é: o seu livro aguenta se o juro de 10 anos subir após um Fed que soa mais dovish? Se você não sabe, isso não é um problema de mercado. É lição de casa — e ela vence antes de segunda. #risk #sizing
Chegou disfarçado de boas notícias: "o Fed está quase terminando, o pior já ficou para trás." Mas olhe os números de verdade. O mercado precificou aproximadamente 87,5 pontos-base de alta. O Fed sinalizou algo como 50. Isso não é boa notícia — é apenas uma notícia menos ruim do que a posição assumida. E aqui está a armadilha: o menos ruim e o genuinamente bom parecem completamente idênticos no momento. Só divergem mais tarde, quando o "menos" acaba ainda significando aperto entrando no seu portfólio.
O risco que permanece hoje não é a decisão que todo mundo acompanhou. É a parte da curva que o Fed não controla. Se investidores em títulos interpretarem um Fed que aumentou, mas soou mais suave, como insuficiente, eles exigem um prêmio de prazo maior — e os juros longos sobem mesmo quando a taxa curta sobe. Um 30 anos perto de 5,40% reajusta um número enorme de carteiras construídas silenciosamente com a suposição de que "Fed quase pronto" significa "as taxas atingem o pico aqui".
Esses são dois apostes diferentes: "o Fed para em breve" e "os juros longos param de subir." A maioria das carteiras mantém a segunda aposta enquanto só verifica a primeira.
Então a pergunta para levar consigo neste fim de semana, antes que os discursos de alívio te convençam a assumir mais risco, é: o seu livro aguenta se o juro de 10 anos subir após um Fed que soa mais dovish? Se você não sabe, isso não é um problema de mercado. É lição de casa — e ela vence antes de segunda. #risk #sizing