



O entusiasmo da Robinhood Chain impulsionou ainda mais a previsibilidade e a escala do setor “moeda-ação”. Atualmente, o que se vê nessa trilha é isto: dá para comprar ações on-chain, e a adoção mais comum ainda é fazer pools moeda-ação emitindo novos ativos (meme)
A composição DeFi que eu esperava fazer acabou ficando temporariamente de lado。
Mas, quando as ações entram na cadeia, há um fator ainda mais determinístico que quase ninguém menciona — dividendos。
Separar antecipadamente o rendimento que um ativo vai gerar no futuro para negociá-lo separadamente já existia antes do Web3; só que agora dois campos convergiram. Como há uma base técnica (distribuição de dividendos on-chain) no nível do subjacente, essa coisa vai acontecer naturalmente on-chain.
Nos últimos anos, a Pendle já aplicou esse modelo no ETH. Por exemplo, quando o usuário originalmente detinha um token de ETH que gerava rendimentos continuamente, como stETH ou weETH, a Pendle separava isso em duas partes:
PT representa o principal;
YT representa os rendimentos gerados antes do vencimento。
As pessoas que não querem assumir a volatilidade dos rendimentos podem vender YT e ficar apenas com PT com desconto, esperando até o vencimento para resgatar o ativo subjacente;
Se alguém acredita que os rendimentos futuros vão aumentar, pode comprar YT; com um capital inicial relativamente menor, obtém todo o rendimento por um período de tempo.
E, depois que as ações são tokenizadas on-chain, isso é ainda mais natural de se fazer; ao mesmo tempo, isso não é uma demanda fictícia. O mercado financeiro tradicional já tem derivados de dividendos maduros (futuros de dividendos)
Portanto, este conteúdo não fala apenas de um projeto específico; ele destrincha toda a trilha para que você entenda o setor.
I. Como os dividendos de ações são separados?
No momento, dentro da indústria, há principalmente dois métodos para tratar dividendos e distribuição on-chain:
Uma forma é fazer com que essa parte do rendimento seja reinvestida automaticamente: depois que o custodiante recebe os dividendos em dinheiro, ele compra mais ações do ativo subjacente e, em seguida, reflete isso via multiplicador ou valor líquido dos tokens
Outra forma é distribuir dividendos em stablecoin, pagando diretamente USD+ stablecoin aos detentores elegíveis
Na Robinhood Chain, é adotada a primeira abordagem: usar esses dividendos para comprar a mesma ação novamente. Após o reinvestimento, a quantidade de tokens de ações no wallet do usuário pode não mudar, mas a quantidade de ações representada por cada token pode aumentar。
Por exemplo: originalmente, 1 token de ação da Apple representava 1 ação. Depois do reinvestimento de dividendos, pode passar a ser que 1 token represente 1,01 ação. As 0,01 ações a mais são o rendimento de dividendos obtido pelo usuário。
Nesse estágio de separação de rendimentos, é assim que funciona na prática。
Suponha que o usuário detenha tokens de ação no valor de US$ 100 e espera-se que, no próximo trimestre, sejam gerados US$ 1 de dividendos. O usuário pode separá-los em:
Um PT: representa o capital de ações que pode ser resgatado no vencimento;
Uma YT: representa todos os dividendos que ocorrem antes do vencimento。
Depois de separar, o usuário tem três opções principais:
A primeira é vender YT e manter apenas PT
Isso equivale a vender antecipadamente dividendos futuros. Como o PT já não inclui dividendos antes do vencimento, ele normalmente negocia com um desconto em relação às ações completas; e à medida que a data de vencimento se aproxima, os dividendos restantes vão diminuindo, e o preço do PT vai convergindo gradualmente para o token de ação.
Vale notar que o “rendimento fixo” do PT é cotado em ações, não significa que haja garantia de principal em dólares。
Mantendo o rendimento das ações, o PT separado também pode ser usado como colateral on-chain
A segunda é vender PT e manter apenas YT
Isso equivale a negociar apenas dividendos. Se os dividendos reais forem maiores do que o que o mercado esperava, ou se o preço do YT estiver suficientemente barato, o comprador pode obter um retorno maior。
A terceira é manter simultaneamente PT e YT
Como PT + YT, em termos econômicos, devem ficar próximas de um token de ação completo, quando o preço combinado dos dois diverge do ativo subjacente, arbitragistas podem separar ou recombinar para empurrar o preço de volta para uma faixa razoável.
Por fim, ainda é preciso esclarecer: os tokens de ações da Robinhood Chain não são equivalentes a o usuário deter ações reais diretamente on-chain. Eles apenas fornecem ao usuário uma exposição econômica correspondente à ação ou ao ETF, mas não conferem ao detentor a propriedade legal das ações subjacentes nem o direito de voto。
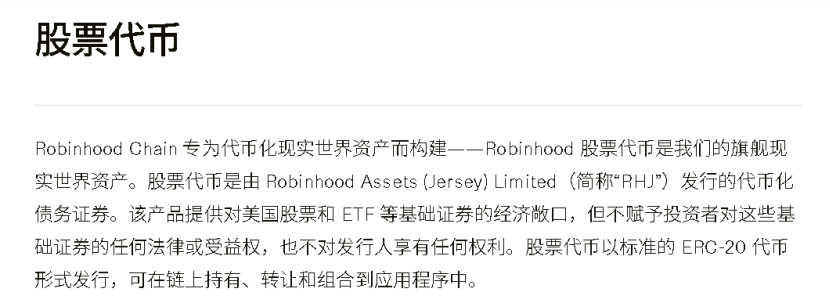
Assim, estritamente falando, a separação do Pendle e do Pare mencionada abaixo não são dividendos que uma empresa de capital aberto paga diretamente a acionistas on-chain; são rendimentos econômicos que o emissor do token de ações cria a partir de dividendos do ativo subjacente。
II. Quão grande é esse mercado?
Pegando o mercado tradicional como exemplo, de acordo com dados do Capital Group: no ano passado inteiro, os dividendos gerados por empresas listadas globais já chegaram a cerca de US$ 2 trilhões.
Essa é a principal origem do fluxo de caixa no topo desse mercado de dividendos; mas não significa que esses dividendos serão todos separados e negociados. Se eu quiser estimar o tamanho do mercado derivativo correspondente, eu verifiquei dados de terceiros (compilados por IA a partir do relatório da terceira parte):
Apenas conta contratos futuros de dividendos: o valor nominal em aberto globalmente visível é aproximadamente de US$ 20—30 bilhões.
Calcule também as opções de dividendos pelo mesmo tamanho nominal dos ativos subjacentes: os derivativos de dividendos de empresas listadas são aproximadamente da ordem de US$ 50—100 bilhões.
Se somarmos a troca de dividendos OTC pouco transparente, o mercado real pode ser ainda maior, mas atualmente não há uma consolidação global em tempo real confiável。
E no mercado cripto, como fica?
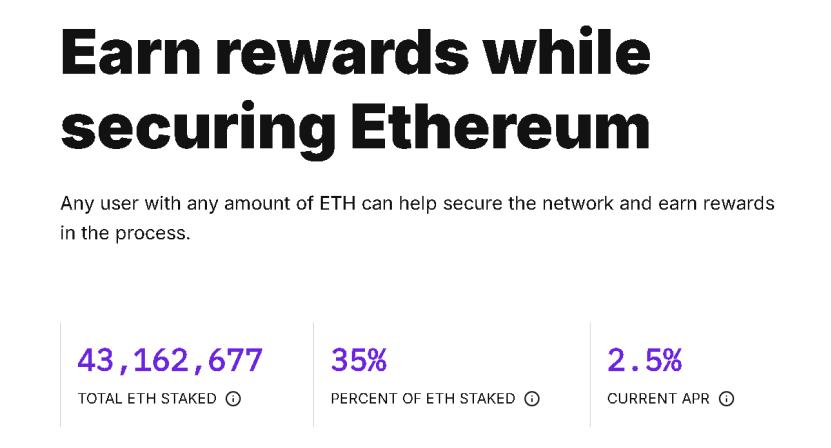
Tomemos o $ETH como exemplo: de acordo com o site oficial do Ethereum, atualmente o staking gera cerca de 1,08 milhão de ETH de recompensas por ano: 43.162.677 × 2,5%. Considerando uma cotação em torno de US$ 2.400, a receita anual fica em cerca de US$ 2,6 bilhões. Isso é uma das principais fontes de fluxo de caixa do ativo que rende.
Como não encontrei dados exatos e detalhados sobre o “tamanho de derivados de rendimentos on-chain”, só posso usar os dados do Pendle como referência。
Até o momento, os dados do Pendle V2 mostram que, para ativos de rendimento relacionados a ETH, o TVL é de cerca de US$ 27 milhões, (enquanto o TVL total fica em torno de US$ 1,25 bilhão, o que corresponde a um volume de negociação derivativa de aproximadamente na escala de bilhões),essa é uma referência aproximada do tamanho das operações do Pendle de “separação de rendimentos” on-chain até agora。
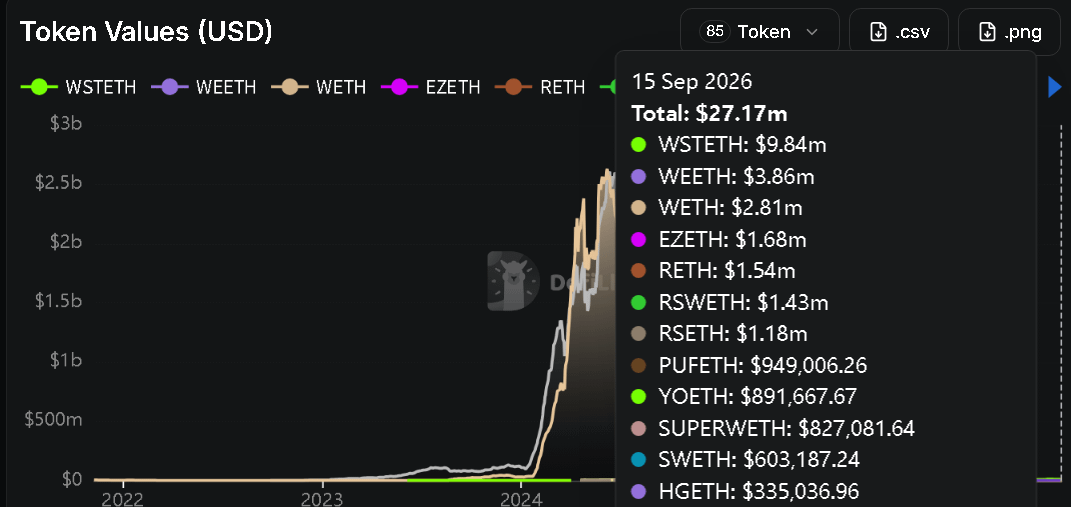
Em comparação com a proporção do mercado tradicional, ainda é relativamente pequena。
Além disso, depois que as ações são tokenizadas on-chain, nem todas as ações conseguem ser desdobradas de curto prazo; continuam sendo os ativos mais populares que primeiro avançam。
Mas a vantagem é que o mercado de derivativos de dividendos já teve a demanda validada fora da cadeia (off-chain).
Antes, eu já escrevi vários artigos sobre RWA, e em todos eles repeti um ponto de vista: colocar tudo on-chain não faz sentido; só faz sentido colocar on-chain ativos que contam com consenso。
Da mesma forma, como o “stock on-chain” já alcançou uma distribuição de forma bem ideal em curto prazo, eu acredito que o mercado de dividendos também pode ser compreendido mais facilmente e gerar demanda por negociação do que a separação de rendimentos baseada em cripto como ativo subjacente。
III. Os participantes desse mercado
No momento, dentro do meu campo de visão, só há dois que eu posso tirar para conversar: um é o Pendle, que já vinha fazendo separação de rendimentos; e o outro é o Pare, recém-chegado
O primeiro foi anunciado há pouco para entrar nesse mercado e, então, lançar produtos de forma oficial; enquanto eu só comecei a prestar atenção nesse mercado por causa do segundo。
(Por volta de agosto, quando o Pare entrou nesse mercado e começou a validar preliminarmente a viabilidade, eu já tinha uma ideia de que o Pendle também entraria; e não foi surpresa)
Se o Pendle não tivesse entrado nesse mercado, eu poderia resumir os dois projetos com uma frase: o Pendle faz derivativos de separação de rendimentos cripto; o PARE faz derivativos de separação de rendimentos no mercado de ações。
Se você acredita e entende um deles, entende o outro também, porque a lógica de separação de rendimentos é a mesma; a diferença é que, neste caso, o denominador de mercado das ações é um pouco maior。
3.1 Pendle
A Pendle já é originalmente o maior protocolo de separação de rendimentos on-chain. Qualquer ativo com rendimento nativo contínuo on-chain pode primeiro ser empacotado como um ativo de rendimento padronizado SY e, então, ser separado em PT e YT。
Portanto, entrar no mercado de dividendos das ações para a Pendle não é uma nova modalidade de negócio completa; é apenas expandir o sistema existente para um novo ativo subjacente.
Em setembro de 2026, o Pendle entrou na Robinhood Chain e, em seguida, lançou mercados de PT e YT para ações da Nvidia e da Pfizer。
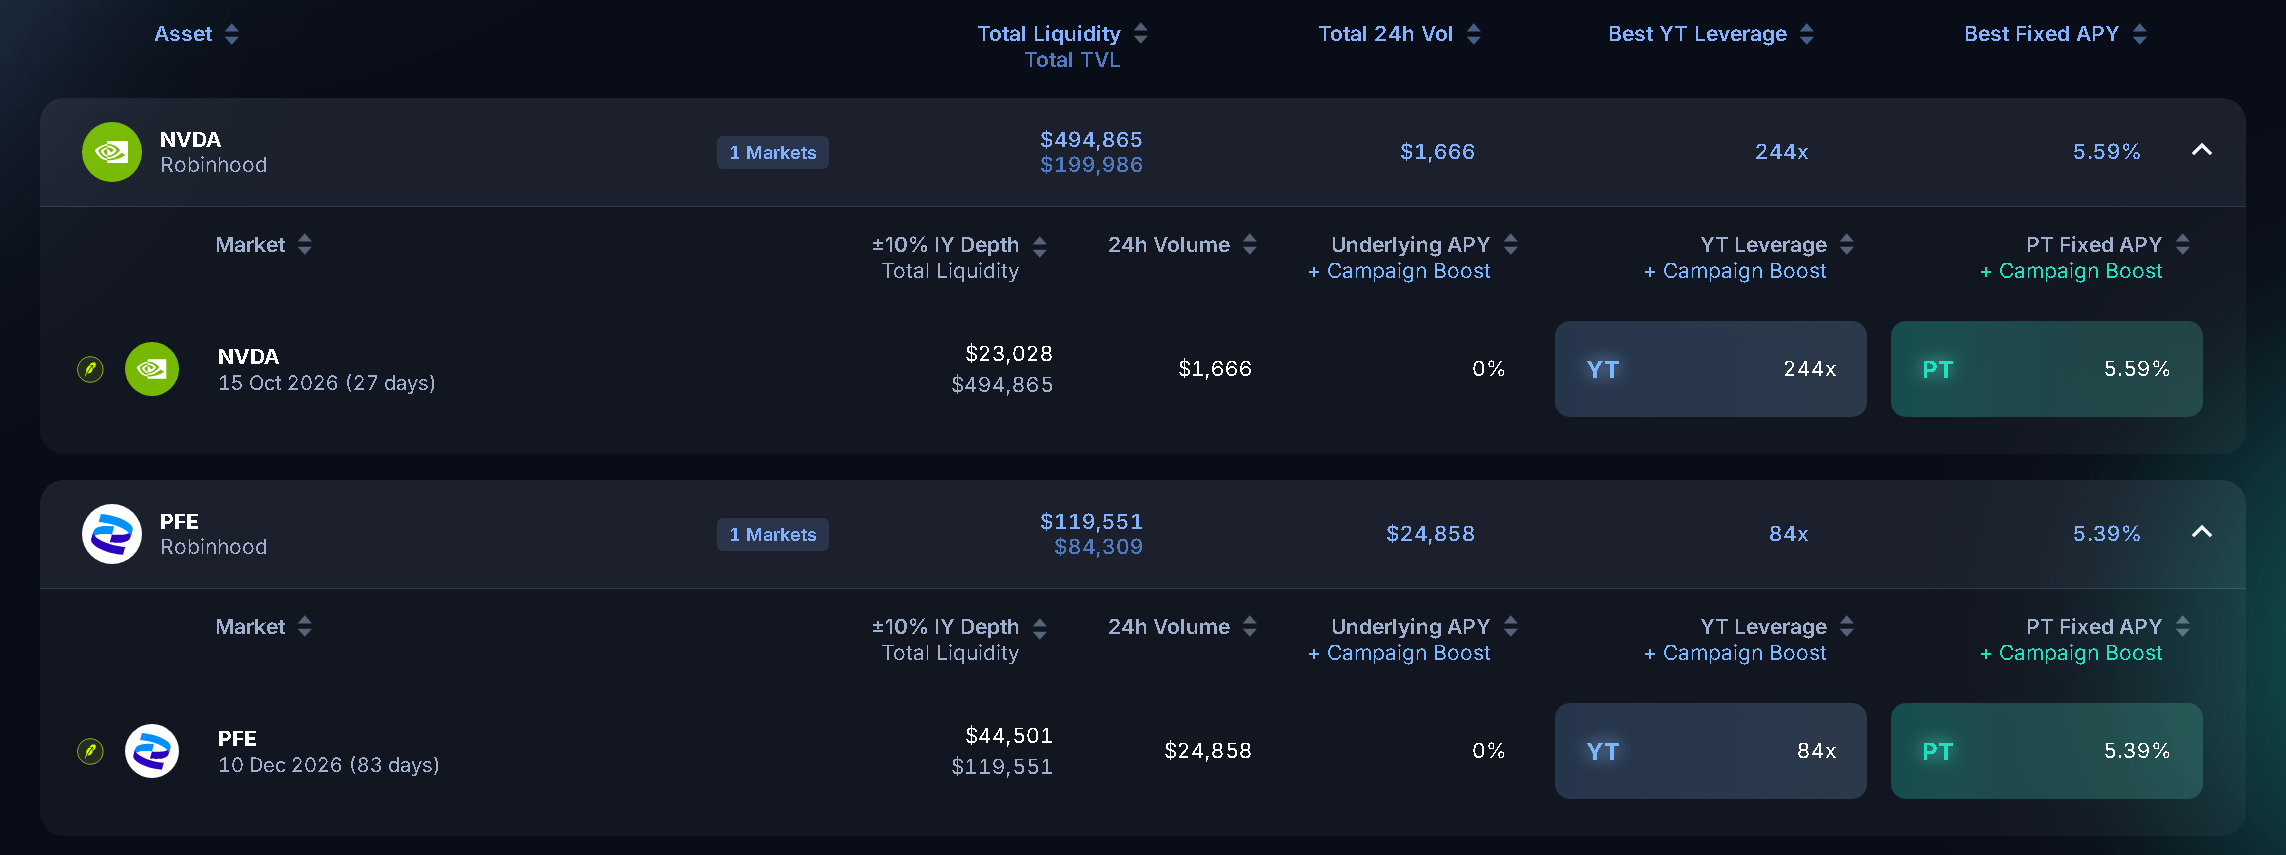
Para os usuários, a lógica de operação não é essencialmente diferente dos produtos originais da Pendle.
Para quem gosta da alta de preço, mas não quer os dividendos de curto prazo, pode comprar PT com desconto; para quem acha que o mercado está subestimando dividendos futuros, pode comprar YT; e para quem quer obter um rendimento mais abrangente, pode fornecer liquidez para esse mercado.
O que a Pendle faz é bem natural, porque ela já tem uma infraestrutura de negociação de rendimentos relativamente madura; porém isso também significa que o mercado de ações não é (principalmente) um negócio vital para a Pendle。
O Pendle consegue gerar taxas a partir de outros ativos de rendimento. Mesmo que o mercado de dividendos das ações nunca chegue a formar escala, isso não abalará todo o protocolo: “mercado de rendimentos de ações” é apenas uma nova direção de crescimento, e não a narrativa central obrigatória para ter sucesso。
3.2 Pare
O que o Pare faz é muito mais vertical e também mais precoce; desde o início ele foi desenhado em torno dos tokens de ações da Robinhood.
O design da Pendle é bem semelhante: após o usuário depositar o token de ação, ele pode cunhar PT e YT correspondentes ao prazo.
Neste momento, o protocolo já lançou um mercado de derivativos que gira em torno de quatro ativos: Apple, ETF do S&P 500 (SPY), ETF do Nasdaq-100 (QQQ) e Pfizer。
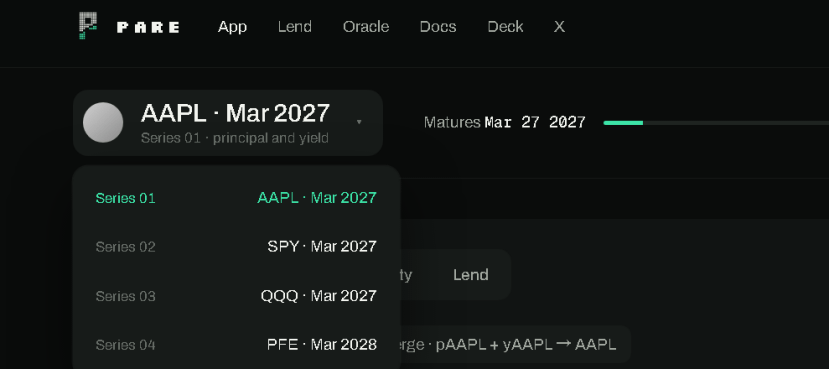
Por ser mais vertical, e pelo fato de que nos documentos consultáveis do PARE há uma explicação ainda mais detalhada, ele desenha um mecanismo capaz de determinar se o aumento da taxa de conversão dos tokens de ações vem de dividendos ou de desdobramento de ações。
A chamada taxa de conversão é quantas ações reais uma unidade de token de ação consegue converter.
Suponha que um token antes corresponda a 1 ação. Depois que os dividendos são reinvestidos automaticamente, passa a corresponder a 1,02 ações. As 0,02 ações a mais podem ser consideradas como rendimento, atribuídas ao YT。
Se o protocolo interpretar essa mudança erroneamente como dividendos, ele lançará no YT uma grande quantia de ganhos que não existe, o que distorce totalmente a precificação do PT e do YT e também as contas do protocolo。
Para isso, o PARE projetou um “Multiplier Accountant (Contador de Multiplicador)”.
Se o multiplicador de conversão aumentar de 0% para 3%, ele será identificado por padrão como dividendos comuns;
Se o multiplicador de repente se aproximar de proporções inteiras, como 2x, 3x, 4x, etc., e a variação atingir o limite mínimo definido pelo protocolo, o sistema vai identificá-lo como desdobramento de ações, não contabilizando como rendimento do YT;
Se a variação não se parece com dividendos comuns nem com desdobramento de ações claro, o sistema não adivinha por conta própria; ele entrega para a Guardian fazer uma revisão manual e, depois, confirma com um time lock;
Antes de concluir a classificação do evento, o protocolo pausa operações-chave como adicionar novas separações, para evitar que erros continuem a se ampliar; mas os usuários que já existem ainda podem recombinar PT e YT de volta ao ativo original e sair。
Essa é a parte que faz o PARE parecer diferente de todos os outros。
Porque ele resolve não apenas “como separar o rendimento dos dividendos das ações” e emitir dois tokens de casca, mas também identifica “o que exatamente a variação do multiplicador do token de ação representa” (já que cripto raramente passa por eventos de desdobramento; a última lembrança, em termos de impressão, foi a de Polkadot).
Embora os materiais públicos do Pendle também expliquem como ler o multiplicador de rendimento dos tokens de ações, sobre como classificar dividendos, desdobramento de ações e outras ações corporativas, atualmente não há uma divulgação tão completa quanto a documentação do PARE。
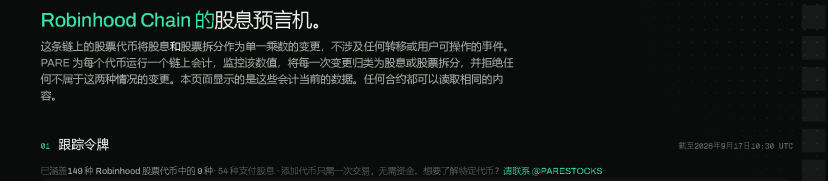
Assim, o mercado em que o PARE pode entrar não se limita apenas a criar derivativos em torno de PT e YT; ele também pode identificar, via taxa de conversão, algumas ações corporativas em nível de empresa relacionadas ao token de ação. Portanto, na página do produto atualmente também há uma seção de [oráculo], e nela estão abrangidos nove ativos.
Além disso, o PARE já implantou no Morpho Blue um mercado de empréstimo pSPY/USDG. Em teoria, no futuro os usuários poderão comprar PT de SPY com desconto e, em seguida, usar PT como garantia para emprestar stablecoins, melhorando a eficiência de uso do capital。
(Antes da publicação dos relatórios de auditoria pública, a função de empréstimo estava limitada ao tesouro do projeto; usuários comuns ainda não tinham sido oficialmente liberados)
Mas!!!
Até 17 de setembro, no momento em que este artigo foi escrito, o PARE está na fase final de auditoria; é bem cedo, e a capitalização do token já passou de 10M。
Mas eu acredito que, se esse assunto for executado e funcionar de verdade, na Robinhood Chain ele terá posição de lançamento (first-mover). E como a capitalização atual está bem barata, com odds mais altas no momento, ao mesmo tempo o risco também está mais concentrado。
3.3 Somando tudo
Do ponto de vista do usuário, os dois projetos oferecem quase a mesma coisa em termos de camada de rendimento: depositar tokens de ações, obter PT e YT, e então negociar separadamente principal e dividendos。
Mas, do ponto de vista da concorrência entre protocolos e da narrativa, as duas coisas são bem diferentes:
É como uma lanchonete (Pendle) que vende vários tipos de baozi, mas, por causa do gosto dos clientes, de repente adiciona também pão de óleo com leite de soja
E a outra lanchonete (Pare) vende, do começo ao fim, apenas pão de óleo com leite de soja
Não dá para dizer agora qual é melhor, mas para quem gosta de comer pão de óleo frita com leite de soja, talvez a escolha fique mais clara。
IV. Os problemas desse mercado
Para evitar cair em otimismo cego, preciso dizer qual é o problema desse mercado: as taxas de dividendos das ações tradicionais são geralmente baixas (especialmente ações de baixo dividendo em crescimento, como a Nvidia)
Esses protocolos de separação de rendimentos só conseguem separar; eles não conseguem criar rendimento do nada。
Se uma ação gerar apenas 0,1% a 0,5% de dividendos por ano, então mesmo que o protocolo faça a separação perfeita dos dividendos, o rendimento base que o usuário consegue negociar ainda é muito limitado。
Para o YT obter uma alta taxa anual, só consegue contar com um preço de compra muito baixo ou com um grande erro do mercado。
(Felizmente ainda há muitas ações estáveis de alto dividendo e ETFs de alta taxa de dividendos)
No mercado tradicional, quase tudo é dominado por instituições; quando instituições negociam futuros de dividendos, normalmente é para fazer hedge (também foi isso que eu perguntei ao AI). Mas on-chain, em curto prazo, não há posições de ações e demanda de hedge em escala equivalente。
Por isso, essa trilha ainda está numa fase extremamente, extremamente inicial. No estágio atual, nem dá para dizer que houve validação de demanda on-chain; além disso, somando as vantagens de distribuição on-chain, também não se sabe exatamente como esse setor vai acabar se desenvolvendo.
No momento, só dá para confirmar que a separação de rendimentos já foi comprovada como eficaz on-chain e tem mercado; off-chain também existe um mercado claro de derivativos de dividendos. Mas se levar esse mercado para on-chain consegue ou não oferecer rendimento e demanda de negociação suficientes, é outra história.
É como quando as moedas-ações acabaram de aparecer: ninguém imaginou que a aplicação mais popular e a primeira a funcionar seria a emissão de novos ativos pareando fundos de base...