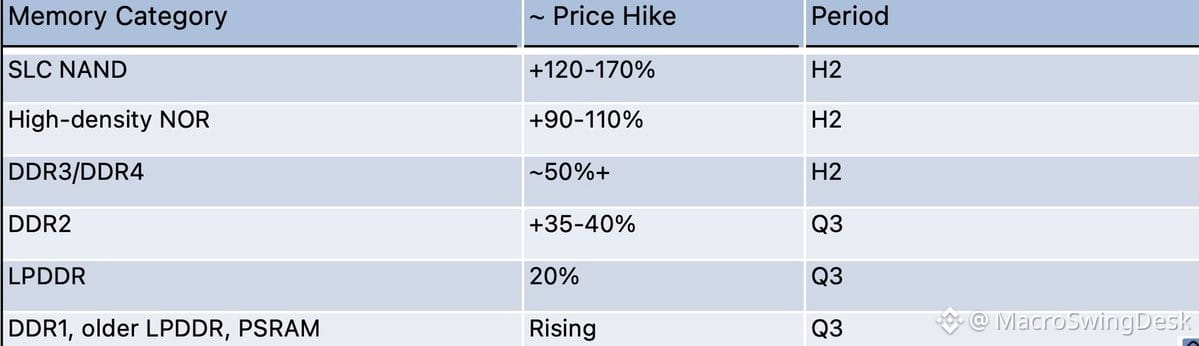
A alta de preços da memória legada está ficando absolutamente ridícula — e é exatamente por isso que a operação funciona.
NAND SLC subiu 120-170% no H2. NOR de alta capacidade subiu 90-110%. DDR3/DDR4 subiu 50% no Q3. DDR2 subiu 35-40%. LPDDR subiu 20%+. Até DDR1 e PSRAM estão subindo.
Esses não são movimentos isolados. Eles estão se somando aos aumentos do H1, que já tinham empurrado o NAND SLC para 130-150%. Então você está vendo ganhos acumulados de 406%-575% ao longo de 2026 para algumas categorias.
Enquanto isso, o custo upstream de wafer (COGS) — como o aumento de +45% no preço dos wafers de DRAM da $PSMC — também está subindo, mas não tão rápido quanto o poder de precificação do produto final que essas empresas de memória fabless estão capturando.
É essa diferença que permite a expansão de margens.
Compare isso com os aumentos de aluguel de GPUs reportados por $NBIS (+17-21%) ou com as movimentações de preços da Taiyo-Murata em MLCC. Memória legada está se movendo muito mais forte, muito mais rápido e com bem menos atenção.
Os resultados do Q3 para os nomes fabless de memória legada devem realmente “cozinhar”. O cenário está montado. O poder de precificação está aí. A alavancagem de margens está aí.
Essa é a oportunidade assimétrica que é ignorada até ser tarde demais.