$TRUMP
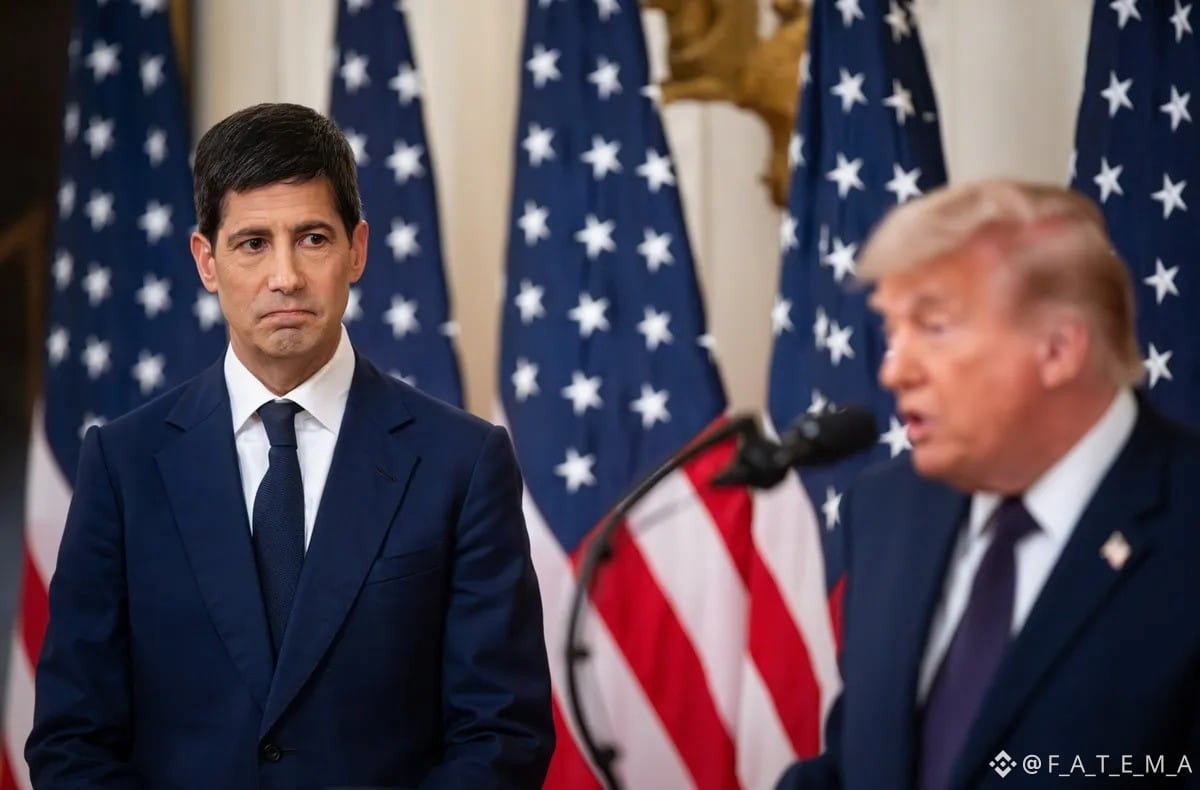
🇺🇸 O Fed acabou de fazer exatamente aquilo que Trump não queria.
As taxas de juros estão SUBINDO pela primeira vez em 3 anos, com autoridades votando de forma unânime por um aumento de um quarto de ponto, para 3,75% a 4%.
Trump passou mais de um ano exigindo taxas dramaticamente mais baixas e, dentro de horas da decisão, voltou ao Truth Social pedindo taxas de “1%, ou menos”.
“BAIXEM AS TAXAS DE JUROS PARA OS ESTADOS UNIDOS DA AMÉRICA, E RÁPIDO!”
Em vez disso, o presidente do Fed, Kevin Warsh — o homem que Trump escolheu esperando taxas mais baixas — disse que o Fed “removeu uma dose de acomodação”.
O problema é que a inflação ainda não vai se comportar.
Tarifas, a guerra no Irã impulsionando os preços da energia e um enorme boom de investimentos em IA aumentaram a pressão. O Fed agora espera que a inflação permaneça acima da meta de 2% até 2029.
E provavelmente isso não é uma única vez.
16 dos 18 dirigentes do Fed veem pelo menos mais um aumento antes do fim do ano. 4 autoridades até esperam 2 aumentos.
O que isso significa para o seu bolso?
Cartões de crédito: mais caro quase imediatamente. Carregar saldo ficou ainda mais ruim.
Hipotecas: proprietários de taxa fixa ficam protegidos. Novos compradores e qualquer pessoa com taxa ajustável, não tanto, já que as taxas das hipotecas estão rondando cerca de 7%.
Poupança: finalmente, algumas boas notícias. Contas de alta rentabilidade, CDBs e fundos do mercado monetário devem se beneficiar, assumindo que seu banco realmente repasse as taxas mais altas.
O WalletHub estima que este único aumento de um quarto de ponto pode custar a quem toma crédito no cartão cerca de US$ 2 bilhões em juros adicionais ao longo dos próximos 12 meses.
Então, enquanto Washington briga sobre se as taxas deveriam ser 1% ou 4%, quem está com dívidas é que vai pagar pela discussão.
Fontes: Reuters, Bloomberg, Federal Reserve,
#FedRateWatch
🇺🇸 O Fed acabou de fazer exatamente aquilo que Trump não queria.
As taxas de juros estão SUBINDO pela primeira vez em 3 anos, com autoridades votando de forma unânime por um aumento de um quarto de ponto, para 3,75% a 4%.
Trump passou mais de um ano exigindo taxas dramaticamente mais baixas e, dentro de horas da decisão, voltou ao Truth Social pedindo taxas de “1%, ou menos”.
“BAIXEM AS TAXAS DE JUROS PARA OS ESTADOS UNIDOS DA AMÉRICA, E RÁPIDO!”
Em vez disso, o presidente do Fed, Kevin Warsh — o homem que Trump escolheu esperando taxas mais baixas — disse que o Fed “removeu uma dose de acomodação”.
O problema é que a inflação ainda não vai se comportar.
Tarifas, a guerra no Irã impulsionando os preços da energia e um enorme boom de investimentos em IA aumentaram a pressão. O Fed agora espera que a inflação permaneça acima da meta de 2% até 2029.
E provavelmente isso não é uma única vez.
16 dos 18 dirigentes do Fed veem pelo menos mais um aumento antes do fim do ano. 4 autoridades até esperam 2 aumentos.
O que isso significa para o seu bolso?
Cartões de crédito: mais caro quase imediatamente. Carregar saldo ficou ainda mais ruim.
Hipotecas: proprietários de taxa fixa ficam protegidos. Novos compradores e qualquer pessoa com taxa ajustável, não tanto, já que as taxas das hipotecas estão rondando cerca de 7%.
Poupança: finalmente, algumas boas notícias. Contas de alta rentabilidade, CDBs e fundos do mercado monetário devem se beneficiar, assumindo que seu banco realmente repasse as taxas mais altas.
O WalletHub estima que este único aumento de um quarto de ponto pode custar a quem toma crédito no cartão cerca de US$ 2 bilhões em juros adicionais ao longo dos próximos 12 meses.
Então, enquanto Washington briga sobre se as taxas deveriam ser 1% ou 4%, quem está com dívidas é que vai pagar pela discussão.
Fontes: Reuters, Bloomberg, Federal Reserve,
#FedRateWatch