No último ciclo, todo mundo dizia que o liquid staking iria impulsionar o DeFi. Você faz stake do ativo nativo, recebe um LST e continua ganhando enquanto implanta esse capital em outros lugares. Tese limpa.
Então o restaking tomou os holofotes. Programas de points puxaram mais forte do que o rendimento base. O capital migrou para perps, stablecoins, RWAs e apps de receita.
Os LSTs deixaram de ser a narrativa. Mas continuaram construindo.
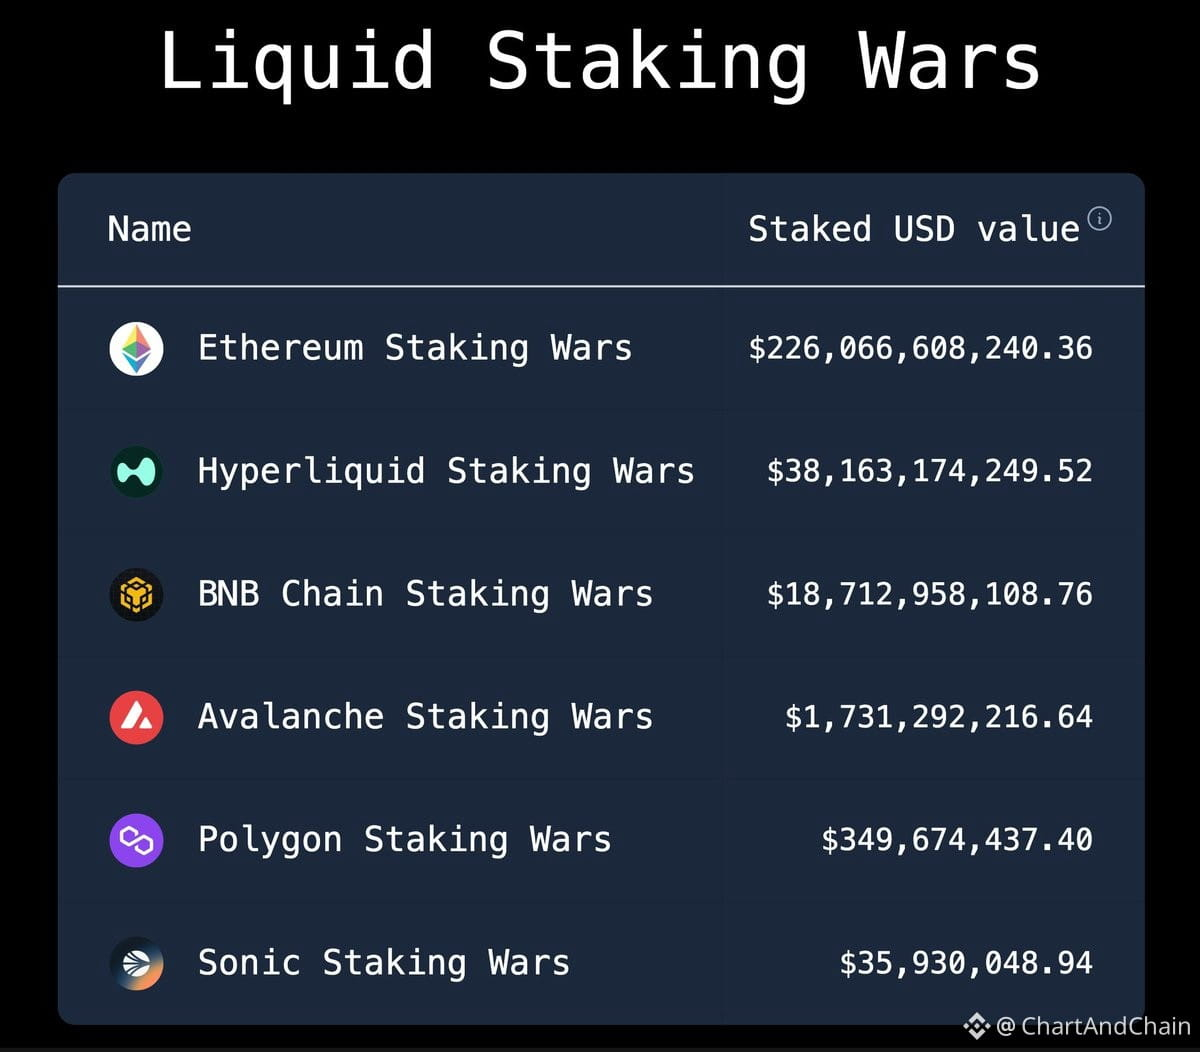
O valor em stake atual, distribuído em cinco cadeias, fica perto de US$ 285B:
$ETH: $226B
Hyperliquid: $38,2B
$BNB: $18,7B
$AVAX: $1,73B
$POL: $350M
Protocolos de liquid staking ainda mantêm cerca de US$ 52,6B em TVL, gerando cerca de US$ 28,8M em taxas semanais. A Lido sozinha administra mais de US$ 24B.
O que mudou foi o modelo de avaliação. Antes, era só comparar APY, taxas e profundidade de saque. Agora eu verifico suporte do mercado de empréstimos, eficiência do colateral, liquidez em DEX, integração com Pendle, opções de custódia, spread do validador, risco de contrato e de slashing.
O setor também está se expandindo além do Ethereum. A Solana já ultrapassou US$ 6,2B em TVL de LST. A Hyperliquid já fez stake de US$ 38B+. O Ethereum ainda lidera, mas ecossistemas mais novos já têm stake nativo suficiente para gerar uma competição real em LST.
Instituições entrando em cena. A Anchorage adicionou suporte à Lido. A Sharplink alocou US$ 200M em $ETH via o protocolo.
LSTs se tornando colateral central para finanças onchain. Menos hype, infraestrutura mais forte. Espere ampla aceitação em empréstimos, trading, yield estruturado e produtos institucionais.
Fase silenciosa de construção. É normalmente quando a base é colocada.