

Como a formação de mercado funciona em exchanges de cripto – TDMM
Todo token que você negocia tem um market maker por trás, ou deveria ter. Veja o que eles realmente fazem, por que o spread e a slippage que você paga dependem deles e como identificar um de verdade de um falso.
Principais pontos a levar
Um market maker cota um bid e um ask no mesmo par, o dia inteiro, todos os dias. Ele ganha o spread; você consegue negociar instantaneamente.
O spread é o custo visível de negociar. A slippage é o custo oculto. Ambos diminuem conforme a profundidade do mercado cresce, e profundidade é o que um market maker fabrica.
Os algoritmos não “definem” preços. Eles calculam valor justo, ajustam as cotações para gerenciar o inventário e recolocam preços centenas de vezes por segundo.
Em 10 de outubro de 2025, a liquidez visível de BTC perp caiu 99,8% em menos de uma hora quando os makers recuaram. É isso que um mercado sem makers parece.
A verdadeira formação de mercado é sobre negociabilidade. Fake market making é wash trading, e as pessoas vão para a prisão por isso.
O que um market maker realmente faz
Compradores e vendedores quase nunca aparecem ao mesmo tempo, no mesmo tamanho, no mesmo preço. Um market maker fica na lacuna. Ele mantém ordens de compra paradas (bids) e ordens de venda (asks) no book continuamente, pega seus tokens quando você vende e os entrega ao próximo comprador, e recebe pelo diferencial entre os dois preços.
As exchanges pagam por esse comportamento. O programa de spot market maker da Binance admite empresas com volume em 30 dias acima de 1.000 BTC e as pontua em maker volume, spread cotado, tamanho da ordem e duração da ordem, em troca de reduções de taxa e limites de API mais altos.
Spread e slippage em um minuto
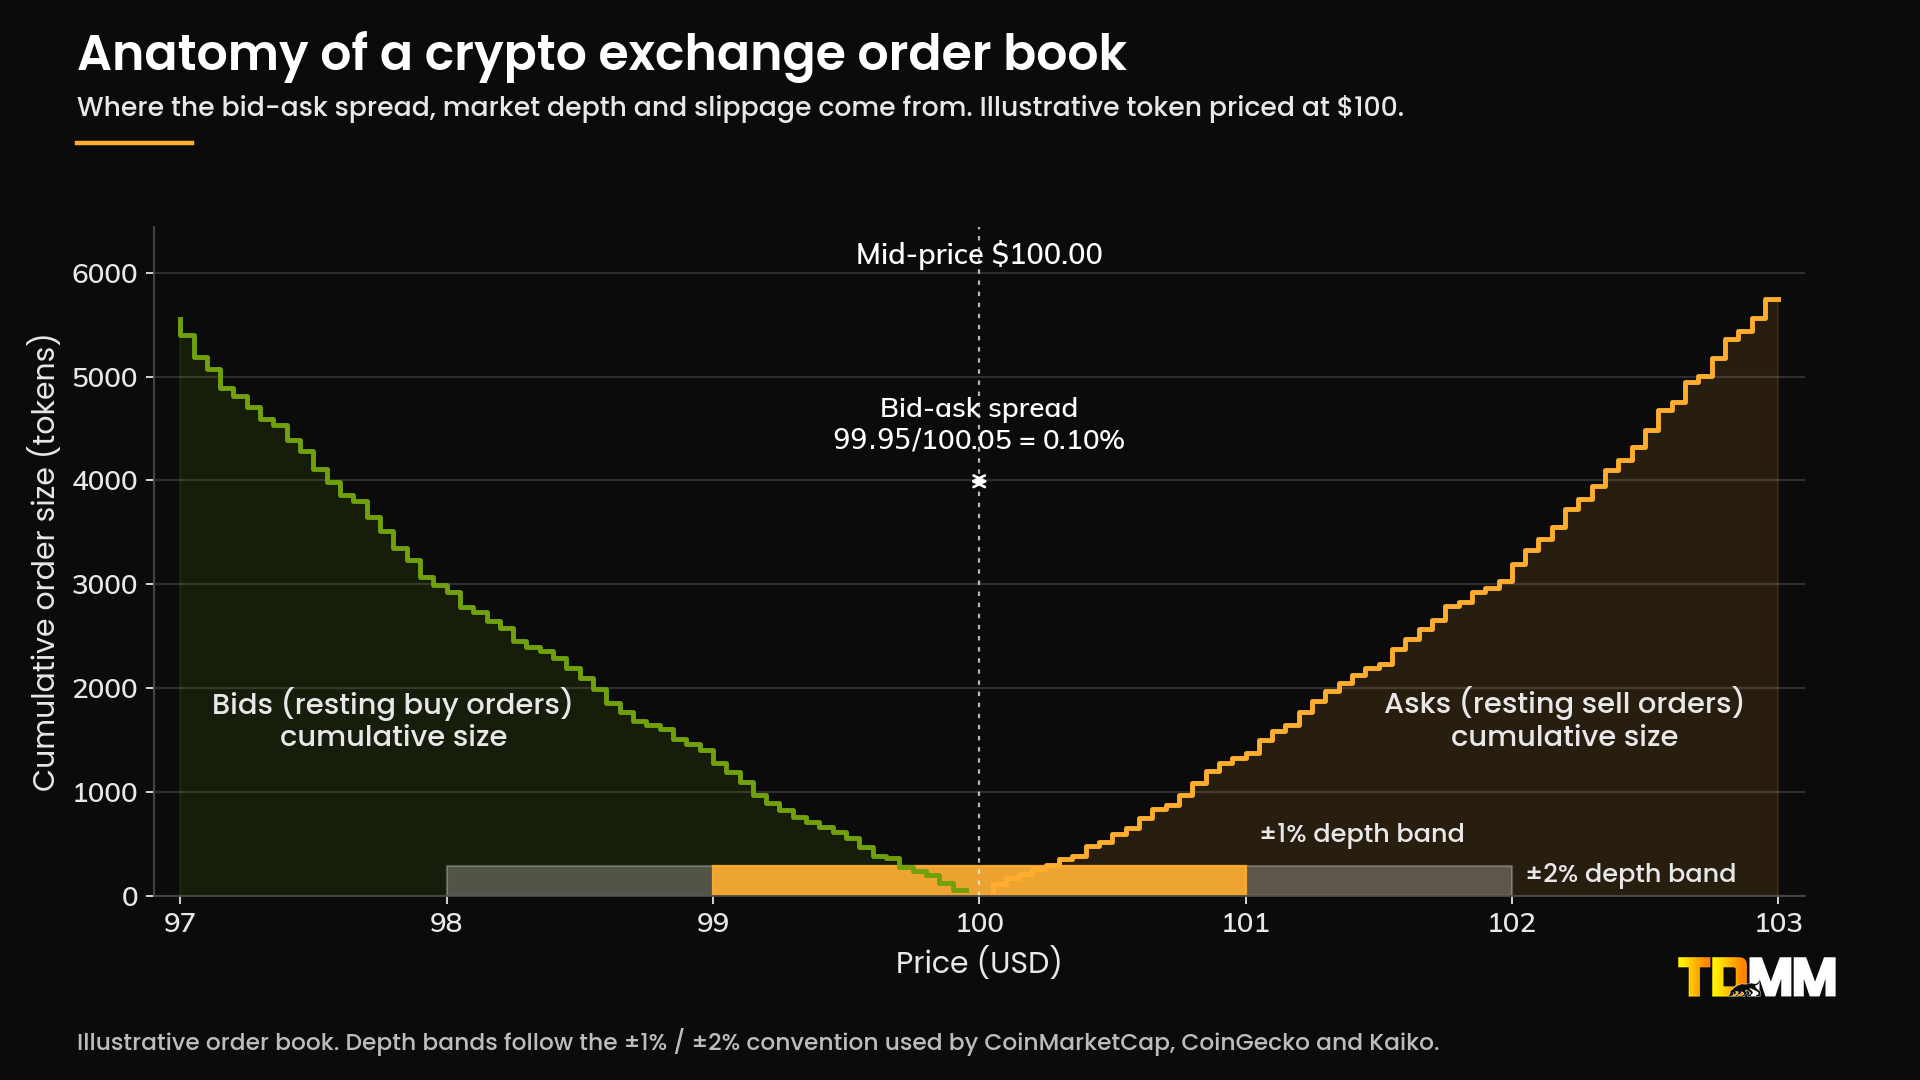
Spread = (melhor ask − melhor bid) ÷ melhor ask. Um bid de US$ 99,95 contra um ask de US$ 100,05 é 0,10%, ou 10 bps. No BTC/USDT nas principais exchanges, a TokenInsight mediu spreads spot de aproximadamente 0 a 0,02 bps em julho de 2026. Em um token recém-listado, espere de 20 a 100 bps com um market maker e alguns pontos percentuais sem um.
Slippage é o que acontece quando sua ordem é maior do que a liquidez no melhor preço e é executada em vários níveis. Um sell de US$ 250.000 que derrapa 0,5% em um book profundo pode derrapar perto de 7% em um book fino. Exemplo da Kaiko: uma venda de US$ 100.000 em WLD no Uniswap v3 teria derrapado 6,3%.
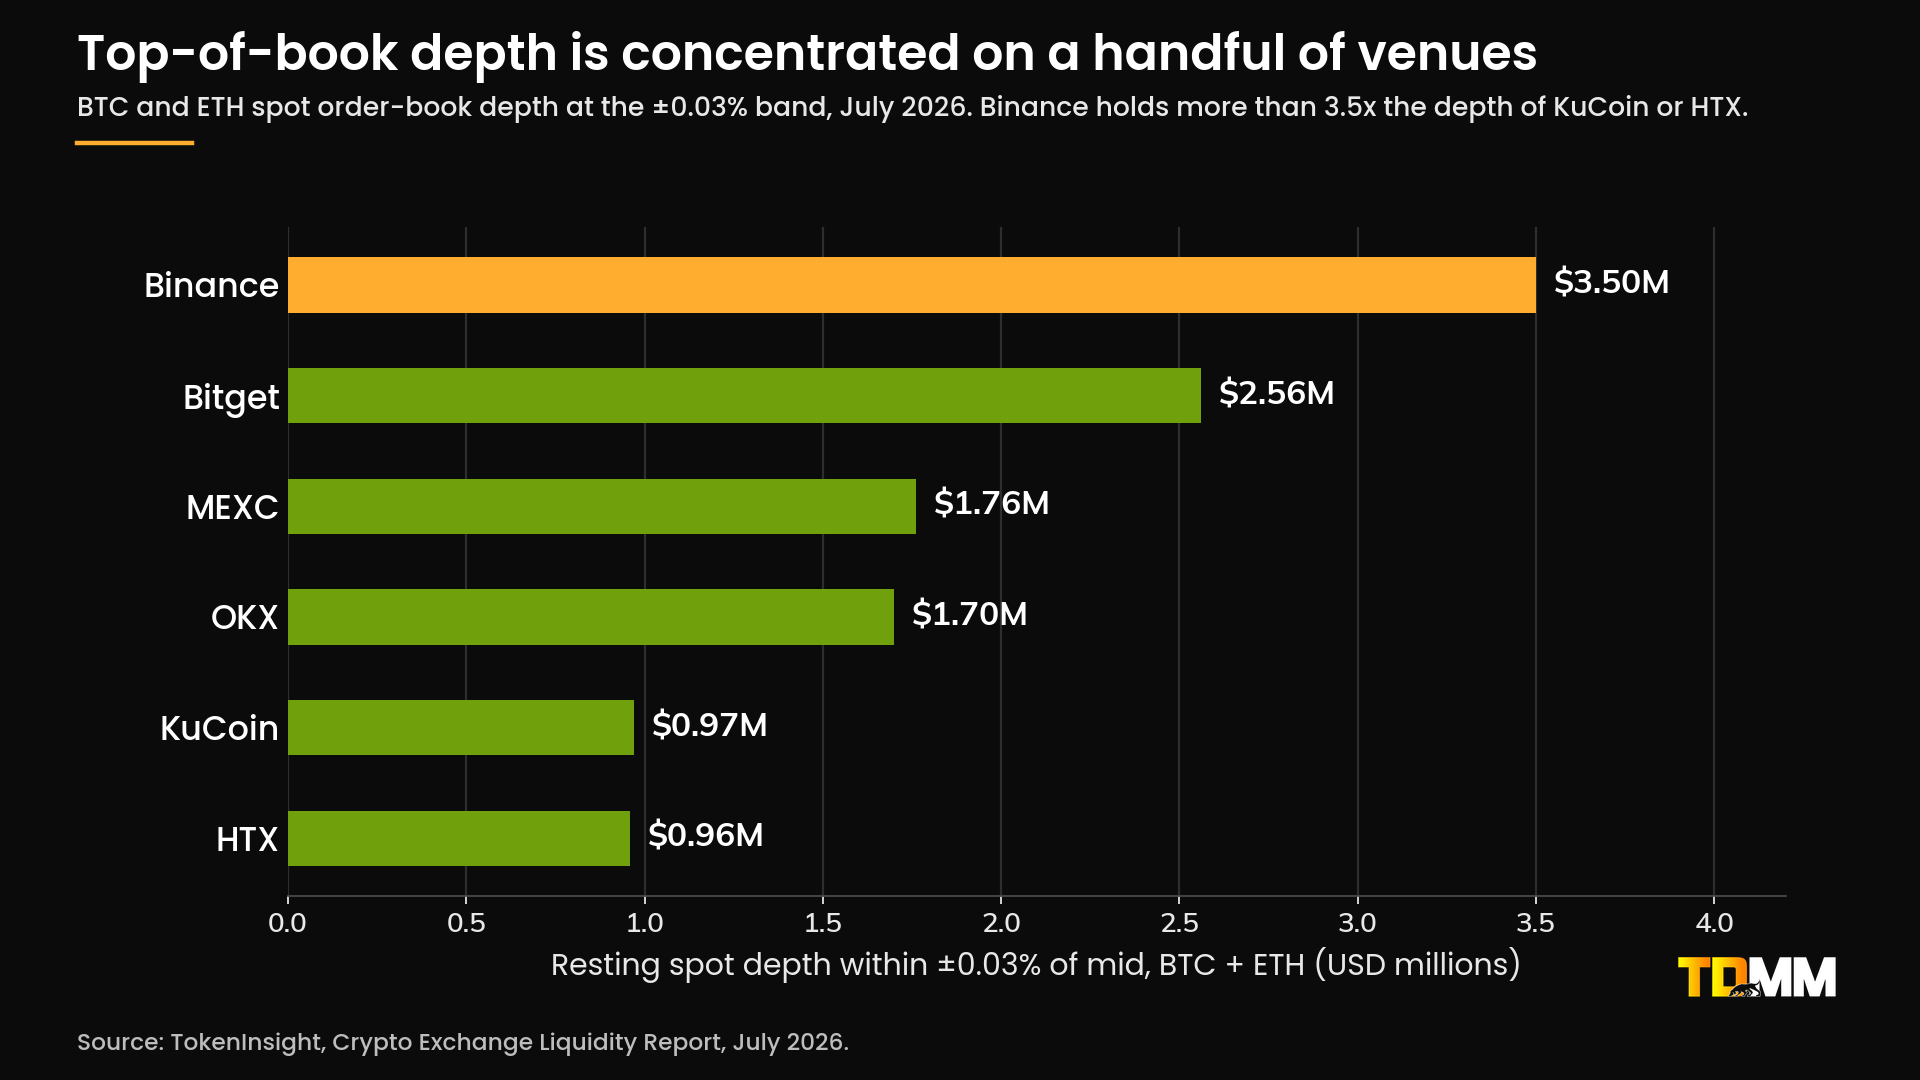
A profundidade está concentrada. Em julho de 2026, a Binance tinha cerca de US$ 3,5M de profundidade spot de BTC e ETH dentro de 0,03% do meio, mais de 3,5x a KuCoin ou HTX. Se seu token só é líquido em uma plataforma, ele está a um outage de ficar ilíquido.
Por dentro do algoritmo
O motor roda em um loop: dados de mercado → valor justo → verificação de inventário → motor de cotações → execução → hedge e risco → repetir, a cada 10 a 200 milissegundos, por par, por plataforma.
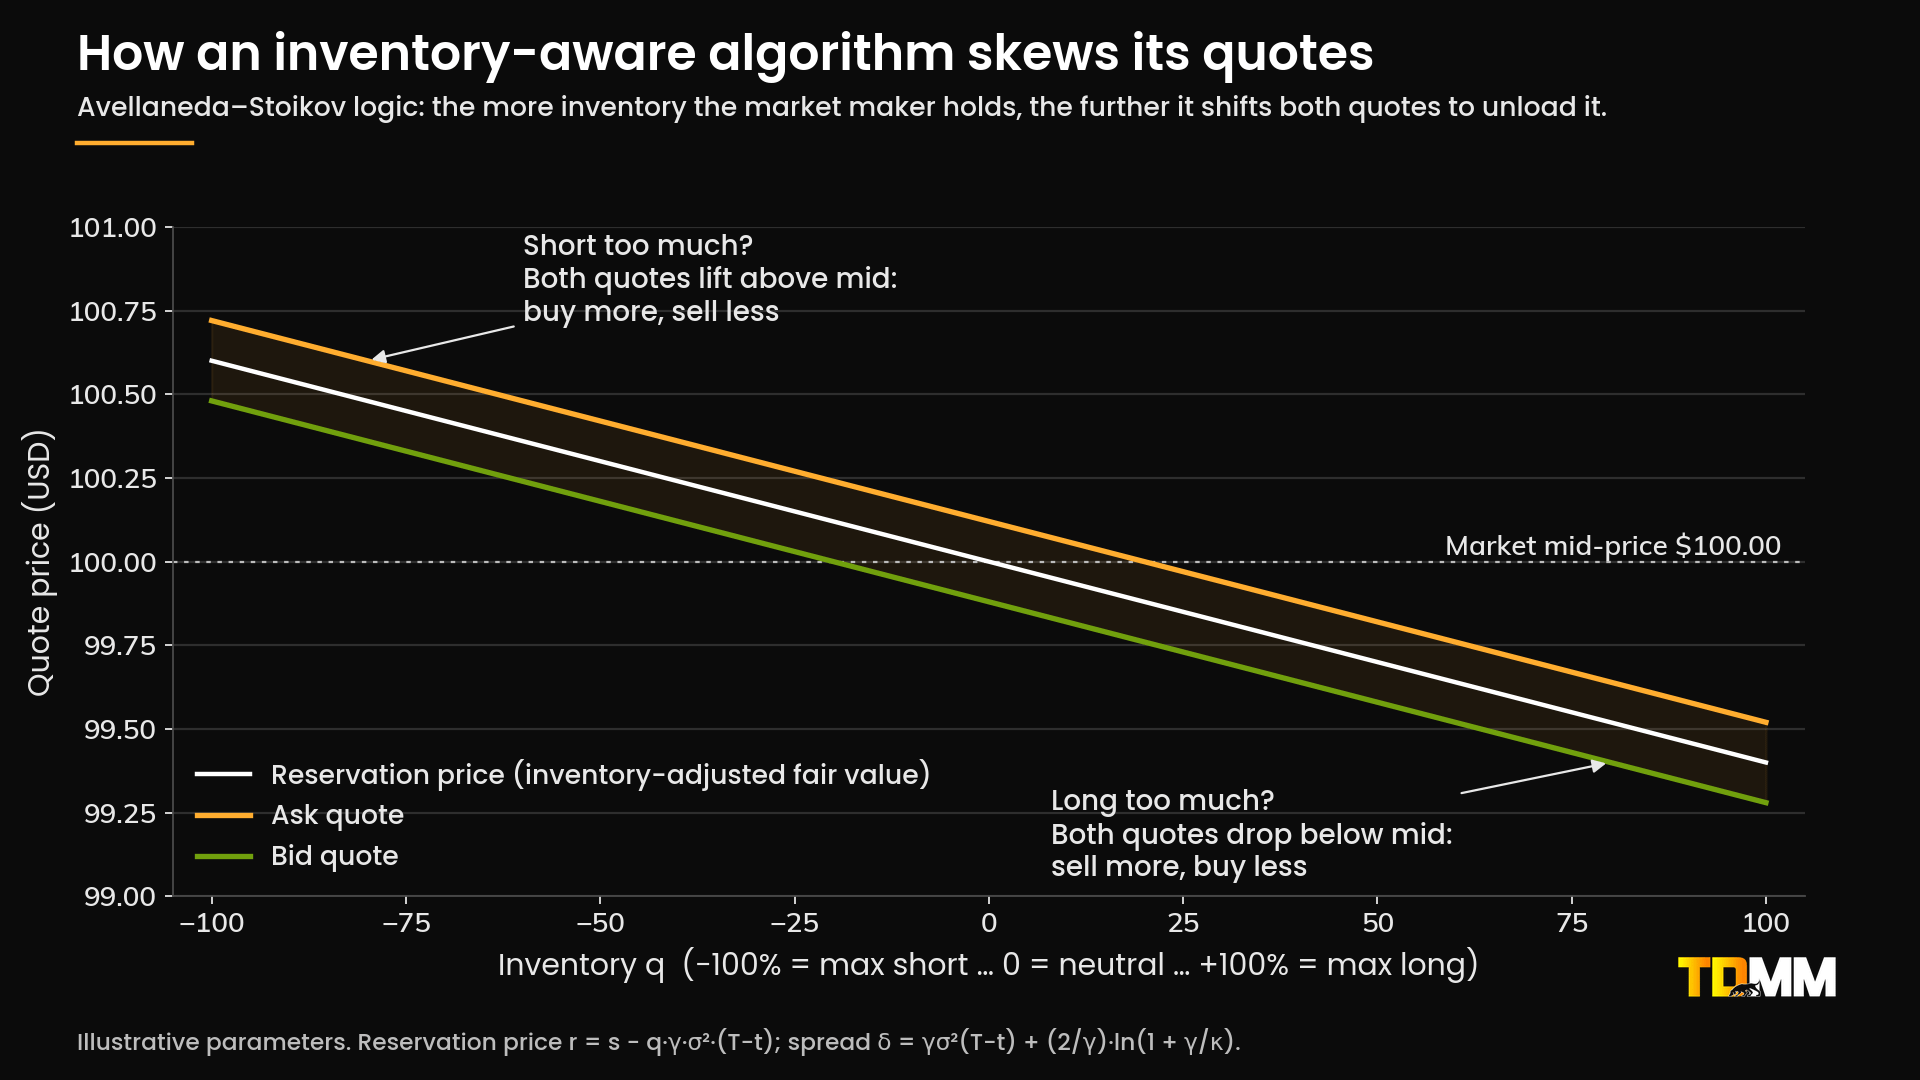
A ideia central, do modelo de Avellaneda-Stoikov, é que o maker cota em torno de um preço de reserva, e não do meio do mercado. Está com inventário demais (comprado)? Então ambas as cotações ficam abaixo do meio para vender mais e comprar menos. Está com inventário de menos (vendido)? Ambas sobem acima do meio. Os spreads aumentam com a volatilidade e diminuem quando o book é denso. Desks profissionais adicionam, além disso, hedging entre exchanges, hedging de perp e gestão de faixas de AMM, e limites rígidos de risco que retiram cotações quando as execuções ficam “tóxicas”.
10 de outubro de 2025: o dia em que os makers recuaram
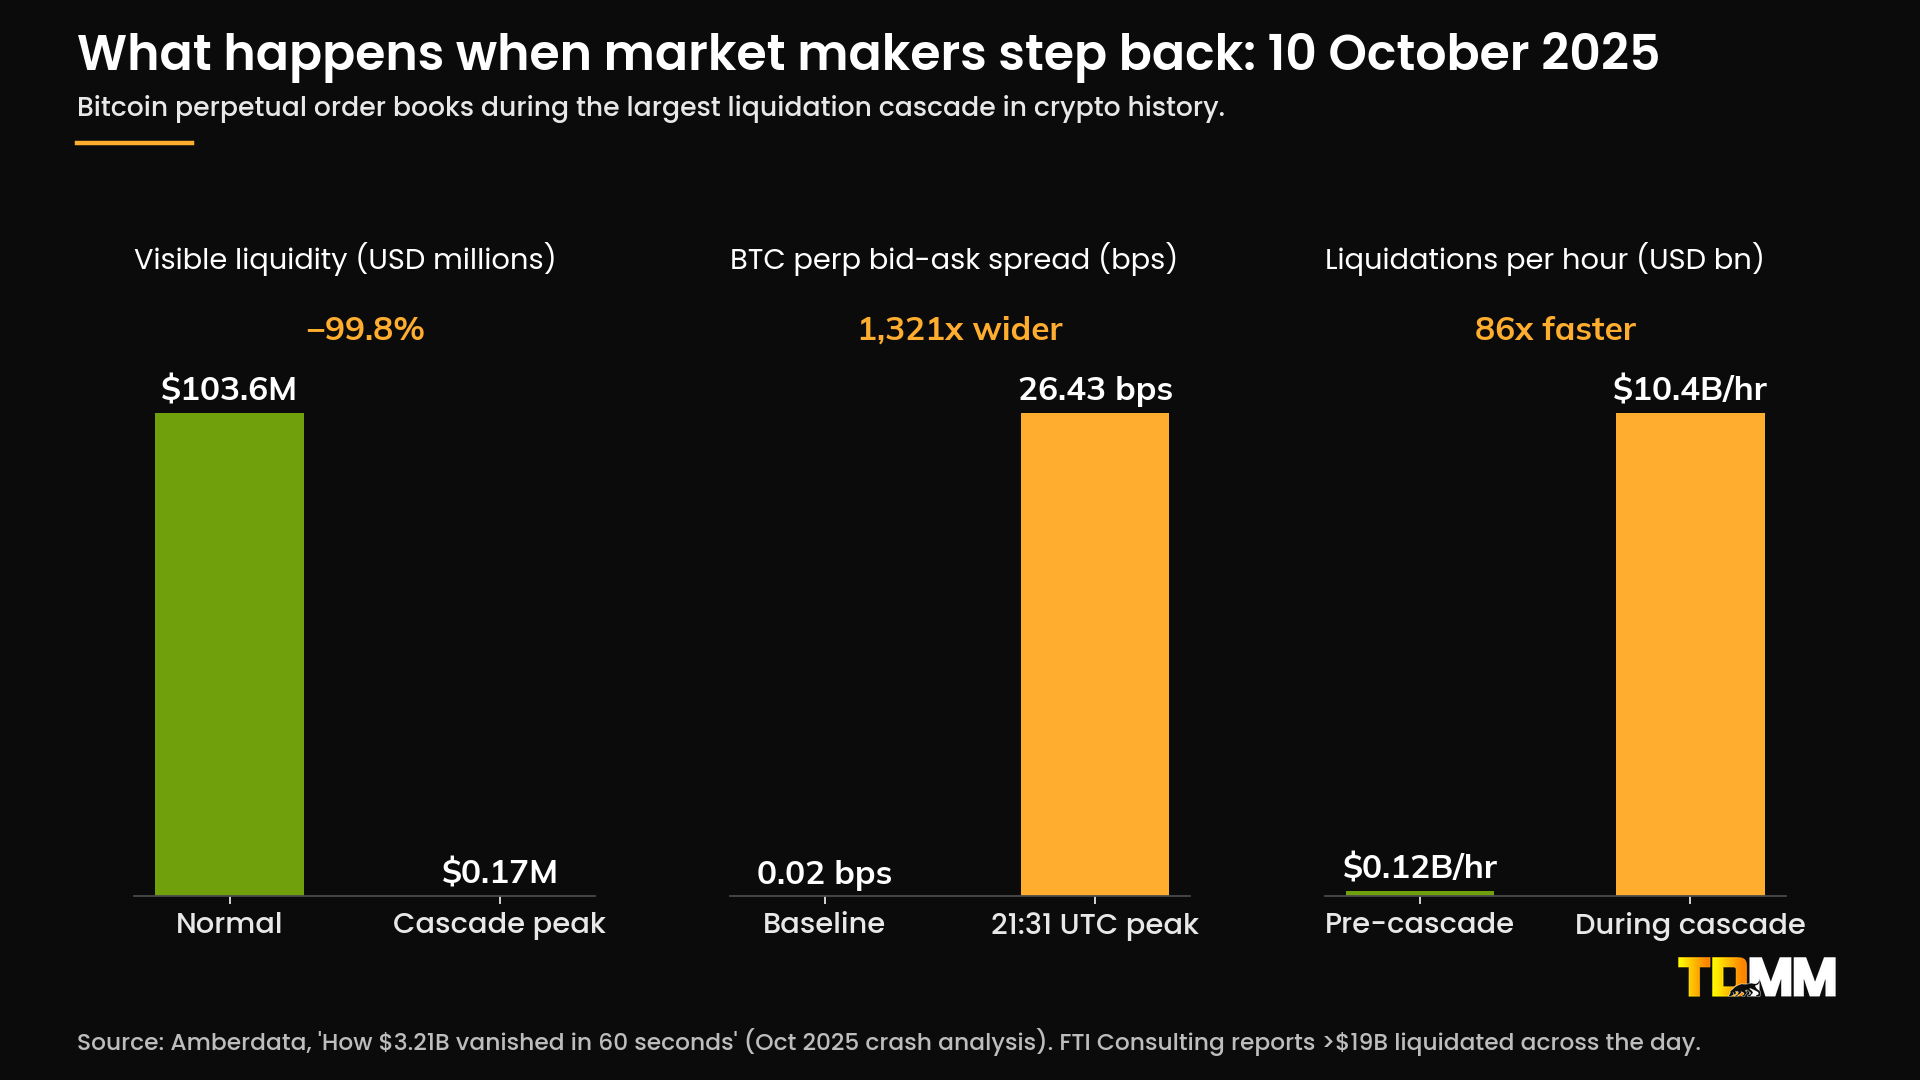
Mais de US$ 19 bilhões de alavancagem foram liquidados em cerca de um dia (FTI Consulting), US$ 3,21 bilhões em um único minuto (Amberdata). A liquidez visível de BTC perp desabou de US$ 103,6M para US$ 0,17M. O spread foi de 0,02 bps para 26,43 bps. O BTC caiu 6,8%; AVAX e AAVE registraram drawdowns intradiários perto de 69%.
Duas lições. Market makers não são garantia contra quedas; suas regras de risco puxam cotações quando execuções se tornam tóxicas, e qualquer empresa que prometa o contrário está prometendo perder o inventário dos seus clientes. E os tokens que se recuperaram mais rápido foram os que tiveram seus makers de volta no book em poucos minutos.
Real market making vs. produção por volume
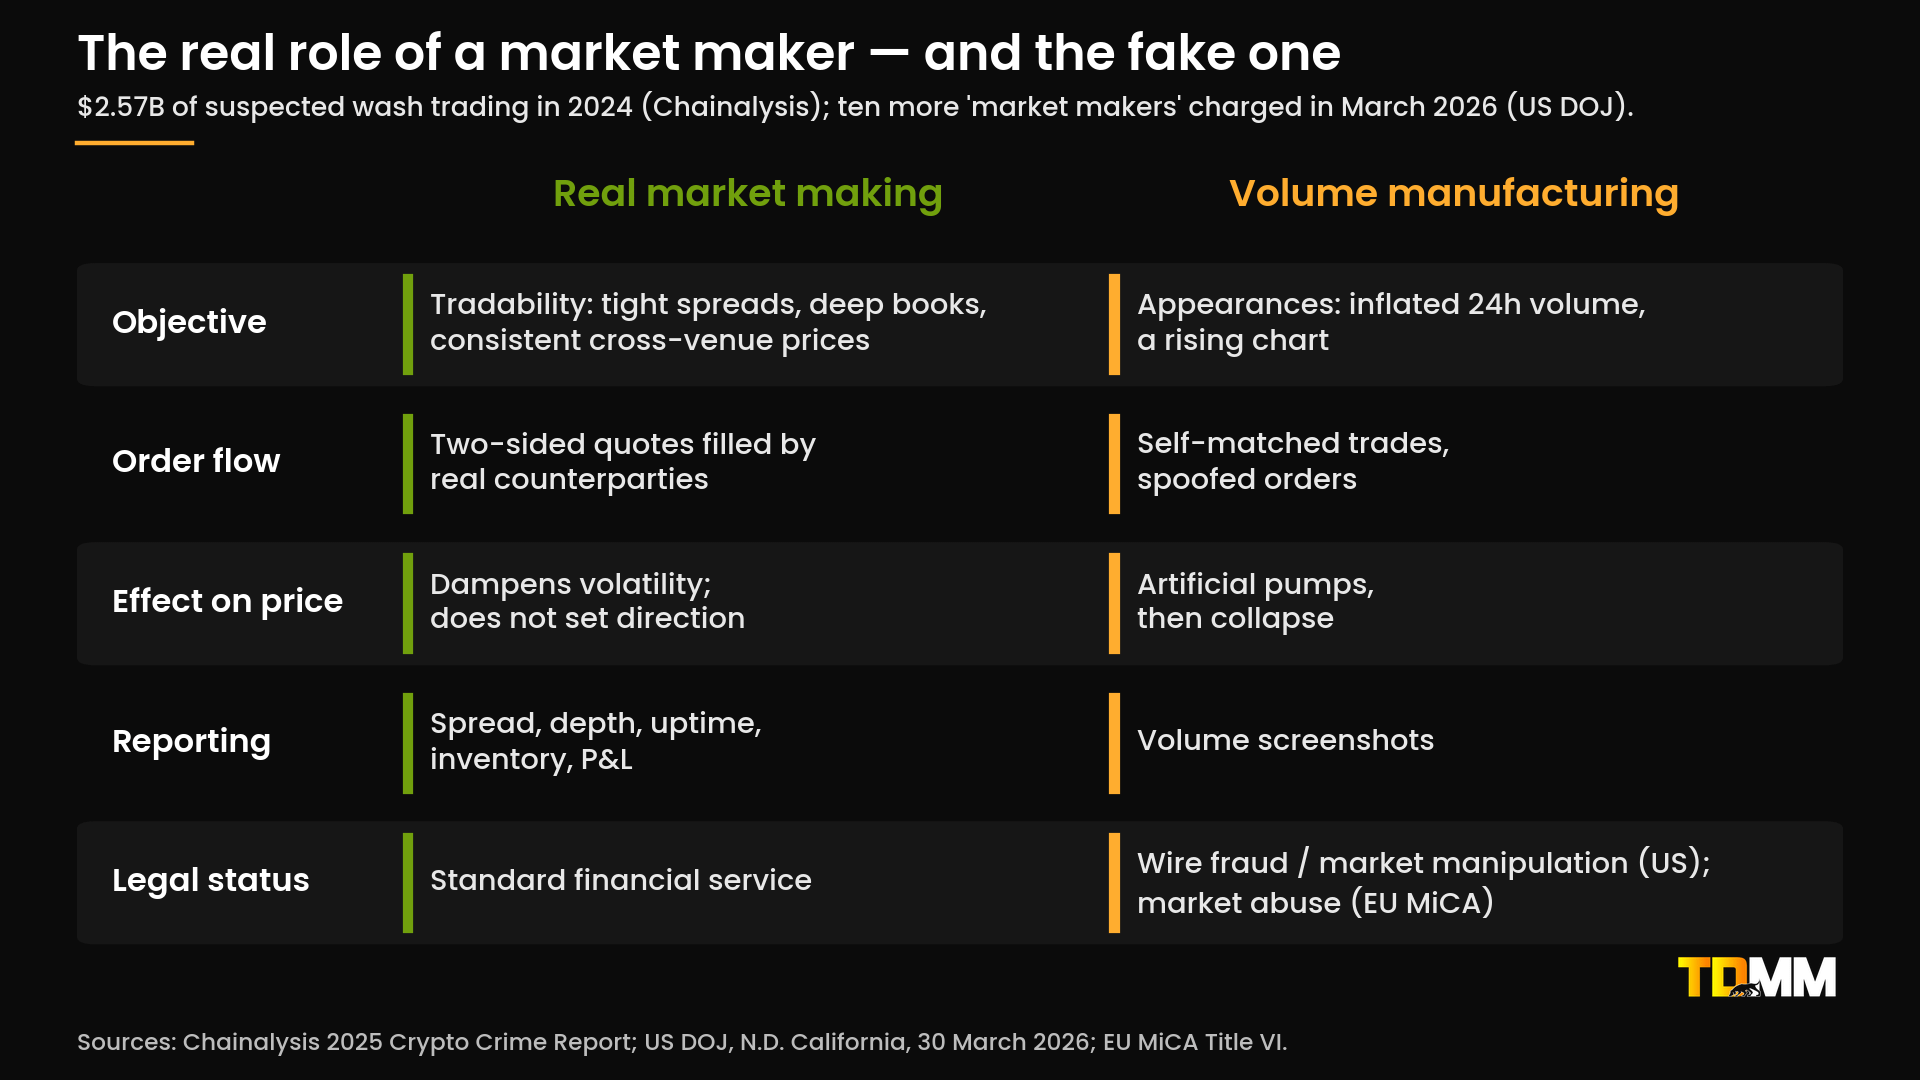
Um market maker de verdade torna seu token negociável em volume, em todas as plataformas, em qualquer condição, e reporta spread, profundidade, uptime, inventário e P&L para que você possa verificar. Um falso faz trades com ele mesmo para “imprimir” volume. A Chainalysis encontrou US$ 2,57B de wash trading suspeito em três cadeias em 2024. O fundador da Gotbit foi condenado e teve US$ 23M confiscados em junho de 2025; em 30 de março de 2026, promotores dos EUA acusaram dez pessoas a partir de quatro “empresas de market making”. CoinMarketCap, CoinGecko e as exchanges apertaram suas telas.
Também não funciona comercialmente: apenas cerca de 32% das novas listagens negociam acima do preço de listagem imediatamente, e menos de 10% um ano depois (CoinGecko). Volume falso não muda nada disso. Profundidade real existe.
Onde a TDMM se encaixa
A TDMM cota mercados cripto desde 2015: US$ 10B+ negociados, 100+ integrações de CEX e DEX, 200+ mercados, 24/7. Motores proprietários, um único livro de risco por plataformas, relatórios transparentes, e um “não” plano para wash trading e promessas de preço. Market making, tesouraria, gestão de saída e suporte a listagem em um só lugar.
Guia completo com exemplos resolvidos, estruturas de deal e um checklist de avaliação: tdmm.io/insights/blog/
#MarketMaking #CryptoLiquidity #BidAskSpread #Slippage #OrderBook #TDMM #Binance