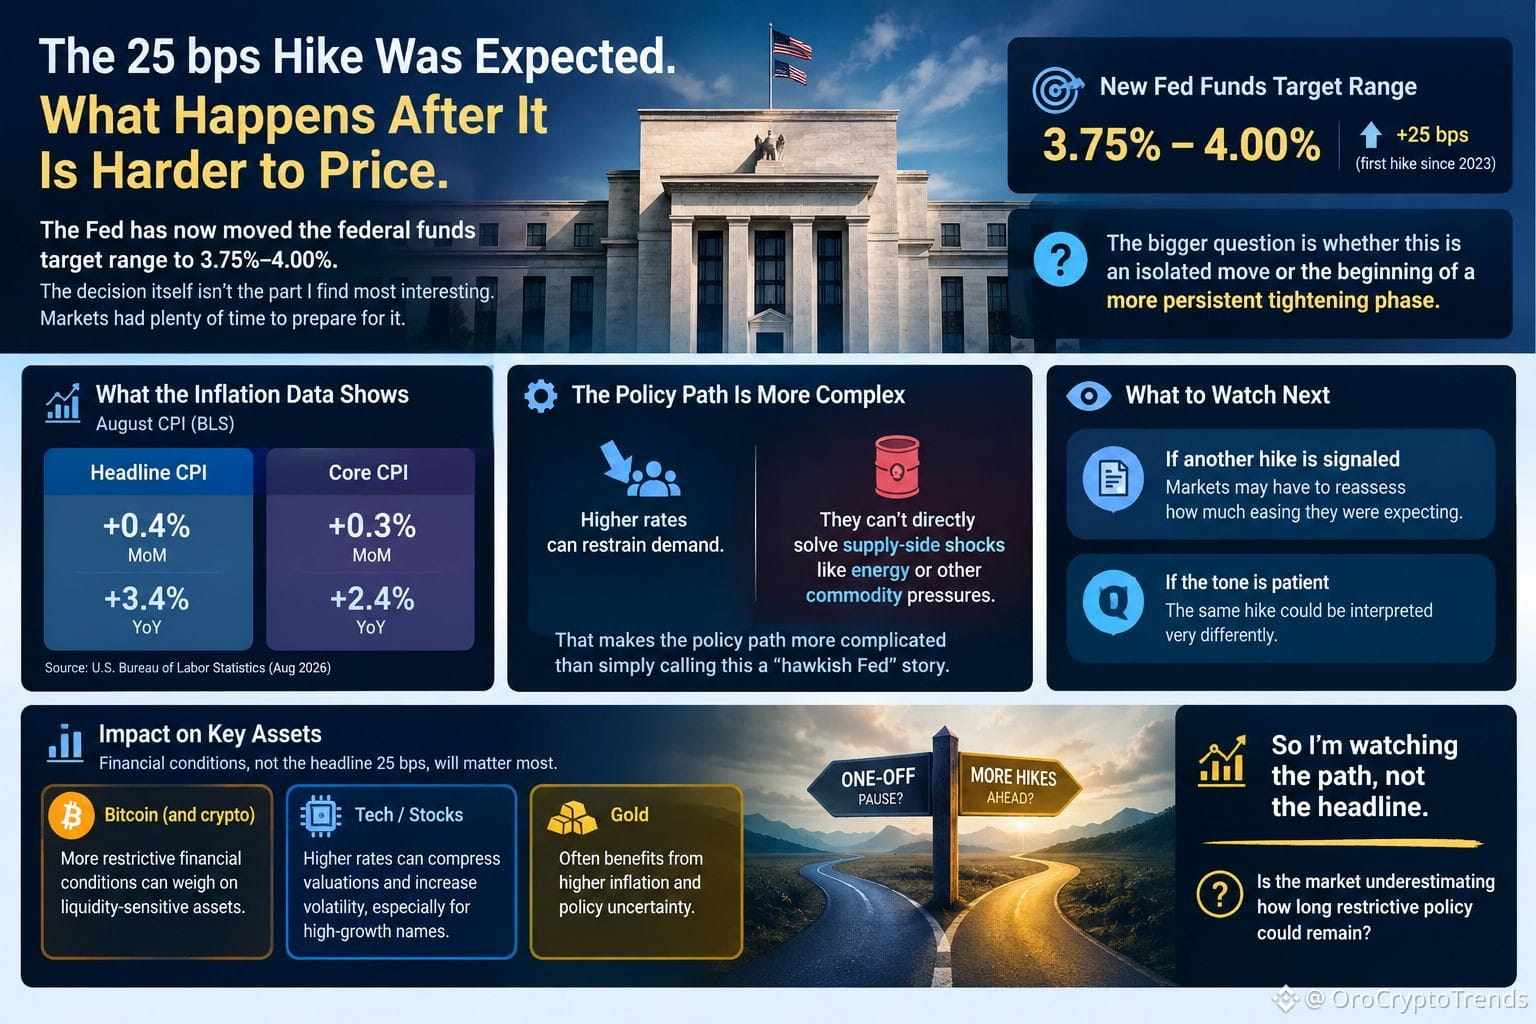
#FedRateWatch O aumento de 25 bps era esperado. O que acontece depois, quando fica mais difícil precificar?
O Fed agora moveu a faixa-alvo para a taxa de fundos federais para 3,75%–4,00%. A decisão em si não é a parte que considero mais interessante. Os mercados tiveram bastante tempo para se preparar.
A questão maior é se isso é um movimento isolado ou o início de uma fase de aperto mais persistente.
A inflação de agosto dá ao Fed um motivo para continuar cauteloso. O CPI (Índice de Preços ao Consumidor) de inflação geral subiu 0,4% mês a mês e 3,4% no acumulado dos últimos 12 meses, enquanto o CPI subjacente aumentou 0,3% em agosto e 2,4% no acumulado de 12 meses.
Mas há uma distinção importante aqui.
Taxas mais altas podem conter a demanda. Elas não resolvem diretamente um choque de inflação que venha de energia ou de outras pressões do lado da oferta. Isso torna o caminho da política mais complexo do que simplesmente chamar isso de uma história sobre um “Fed mais duro”.
Para Bitcoin e outros ativos sensíveis à liquidez, acho que a variável real, portanto, são as condições financeiras daqui em diante — e não os 25 bps em si.
Se os formuladores de política sinalizarem que mais um aumento está se tornando parte do cenário-base, os mercados podem ter de reavaliar quanto afrouxamento eles estavam esperando. Se a mensagem apontar para cautela e paciência, o mesmo aumento pode ser interpretado de maneiras bem diferentes.
Então eu estou acompanhando o caminho, não a manchete.
O mercado está subestimando por quanto tempo a política restritiva pode permanecer?
Siga para mais análises de macro e da camada de infraestrutura.
O Fed agora moveu a faixa-alvo para a taxa de fundos federais para 3,75%–4,00%. A decisão em si não é a parte que considero mais interessante. Os mercados tiveram bastante tempo para se preparar.
A questão maior é se isso é um movimento isolado ou o início de uma fase de aperto mais persistente.
A inflação de agosto dá ao Fed um motivo para continuar cauteloso. O CPI (Índice de Preços ao Consumidor) de inflação geral subiu 0,4% mês a mês e 3,4% no acumulado dos últimos 12 meses, enquanto o CPI subjacente aumentou 0,3% em agosto e 2,4% no acumulado de 12 meses.
Mas há uma distinção importante aqui.
Taxas mais altas podem conter a demanda. Elas não resolvem diretamente um choque de inflação que venha de energia ou de outras pressões do lado da oferta. Isso torna o caminho da política mais complexo do que simplesmente chamar isso de uma história sobre um “Fed mais duro”.
Para Bitcoin e outros ativos sensíveis à liquidez, acho que a variável real, portanto, são as condições financeiras daqui em diante — e não os 25 bps em si.
Se os formuladores de política sinalizarem que mais um aumento está se tornando parte do cenário-base, os mercados podem ter de reavaliar quanto afrouxamento eles estavam esperando. Se a mensagem apontar para cautela e paciência, o mesmo aumento pode ser interpretado de maneiras bem diferentes.
Então eu estou acompanhando o caminho, não a manchete.
O mercado está subestimando por quanto tempo a política restritiva pode permanecer?
Siga para mais análises de macro e da camada de infraestrutura.