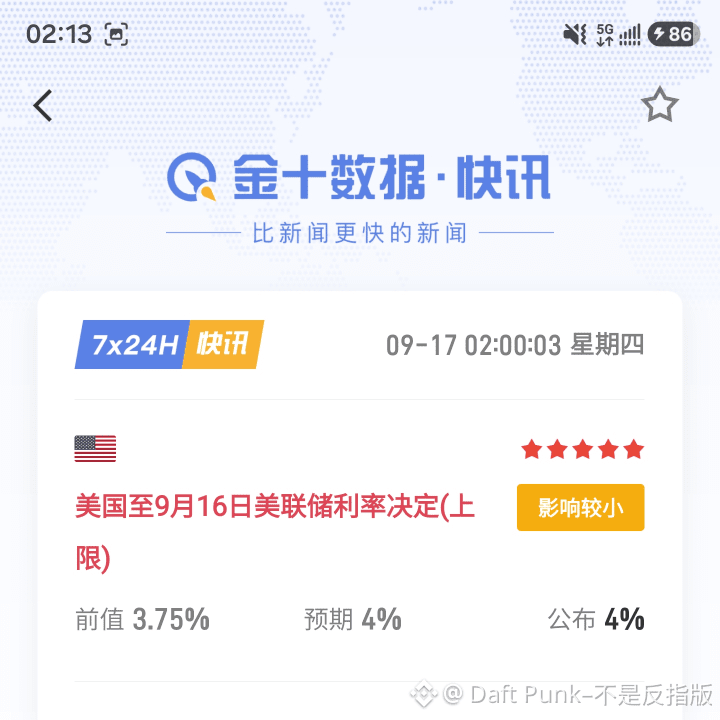

As botas caíram no chão. O Federal Reserve anunciou um aumento de 25 pontos-base, levando a taxa dos fundos federais para a faixa de 3,75%–4%—o primeiro aumento em três anos. Após a divulgação da notícia, o mercado não entrou em pânico; ao contrário, houve uma recuperação lenta. Esse detalhe é mais digno de reflexão do que o próprio aumento.
A resposta está embutida nas expectativas. Já antes da reunião, o mercado de swaps de juros precificava esse aumento com probabilidade superior a 90%, o que equivale a dizer que aproximadamente 23 pontos-base de aperto já haviam sido antecipadamente incorporados aos preços. Declarações mais duras do tipo hawkish de Waller no encontro de Jackson Hole, os dados de emprego fortes de agosto e o petróleo mais alto impulsionado pela situação no Oriente Médio foram, passo a passo, ajustando o sentimento do mercado. Em questão de semanas, os traders concluíram os ajustes defensivos de posição: onde havia que construir posições vendidas, construíram; onde era preciso reduzir alavancagem, reduziram. Quando a decisão foi divulgada, a notícia ruim já não tinha poder de “choque” adicional—e até surgiram sinais de excesso de pessimismo.
Esse é o avesso típico do “comprar expectativa, vender fato”. A notícia negativa foi “consumida” na fase de precificação; depois de acontecer, vira uma liberação de incerteza. A espada que pairava sobre a cabeça finalmente caiu no chão, e o cenário mais adverso ganhou limites. Assim, o capital que estava em compasso de espera naturalmente se dispõe a voltar a entrar—e o ressalto é uma expressão direta desse estado de espírito.
O ponto-chave daqui para frente não está nesses 25 pontos-base desta vez, e sim no caminho. Como será desenhada a matriz de pontos, como Waller sinalizará os próximos aumentos, e se a inflação conseguirá resistir ao choque do setor de energia—é isso que vai determinar por quanto tempo o dinheiro terá coragem de ficar. Para os investidores, digerir um único aumento de juros não significa o fim do ciclo de aperto. O ambiente em que o “ponto central” da taxa se desloca para cima pode se estender até 2027. Por ora, a entrada mais tranquila é uma correção de sentimento; as posições seguintes ainda precisam seguir os dados. Não trate o esgotamento de uma única notícia ruim como a razão completa para uma reversão de tendência. $ZEC
A resposta está embutida nas expectativas. Já antes da reunião, o mercado de swaps de juros precificava esse aumento com probabilidade superior a 90%, o que equivale a dizer que aproximadamente 23 pontos-base de aperto já haviam sido antecipadamente incorporados aos preços. Declarações mais duras do tipo hawkish de Waller no encontro de Jackson Hole, os dados de emprego fortes de agosto e o petróleo mais alto impulsionado pela situação no Oriente Médio foram, passo a passo, ajustando o sentimento do mercado. Em questão de semanas, os traders concluíram os ajustes defensivos de posição: onde havia que construir posições vendidas, construíram; onde era preciso reduzir alavancagem, reduziram. Quando a decisão foi divulgada, a notícia ruim já não tinha poder de “choque” adicional—e até surgiram sinais de excesso de pessimismo.
Esse é o avesso típico do “comprar expectativa, vender fato”. A notícia negativa foi “consumida” na fase de precificação; depois de acontecer, vira uma liberação de incerteza. A espada que pairava sobre a cabeça finalmente caiu no chão, e o cenário mais adverso ganhou limites. Assim, o capital que estava em compasso de espera naturalmente se dispõe a voltar a entrar—e o ressalto é uma expressão direta desse estado de espírito.
O ponto-chave daqui para frente não está nesses 25 pontos-base desta vez, e sim no caminho. Como será desenhada a matriz de pontos, como Waller sinalizará os próximos aumentos, e se a inflação conseguirá resistir ao choque do setor de energia—é isso que vai determinar por quanto tempo o dinheiro terá coragem de ficar. Para os investidores, digerir um único aumento de juros não significa o fim do ciclo de aperto. O ambiente em que o “ponto central” da taxa se desloca para cima pode se estender até 2027. Por ora, a entrada mais tranquila é uma correção de sentimento; as posições seguintes ainda precisam seguir os dados. Não trate o esgotamento de uma única notícia ruim como a razão completa para uma reversão de tendência. $ZEC