#FedRateWatch
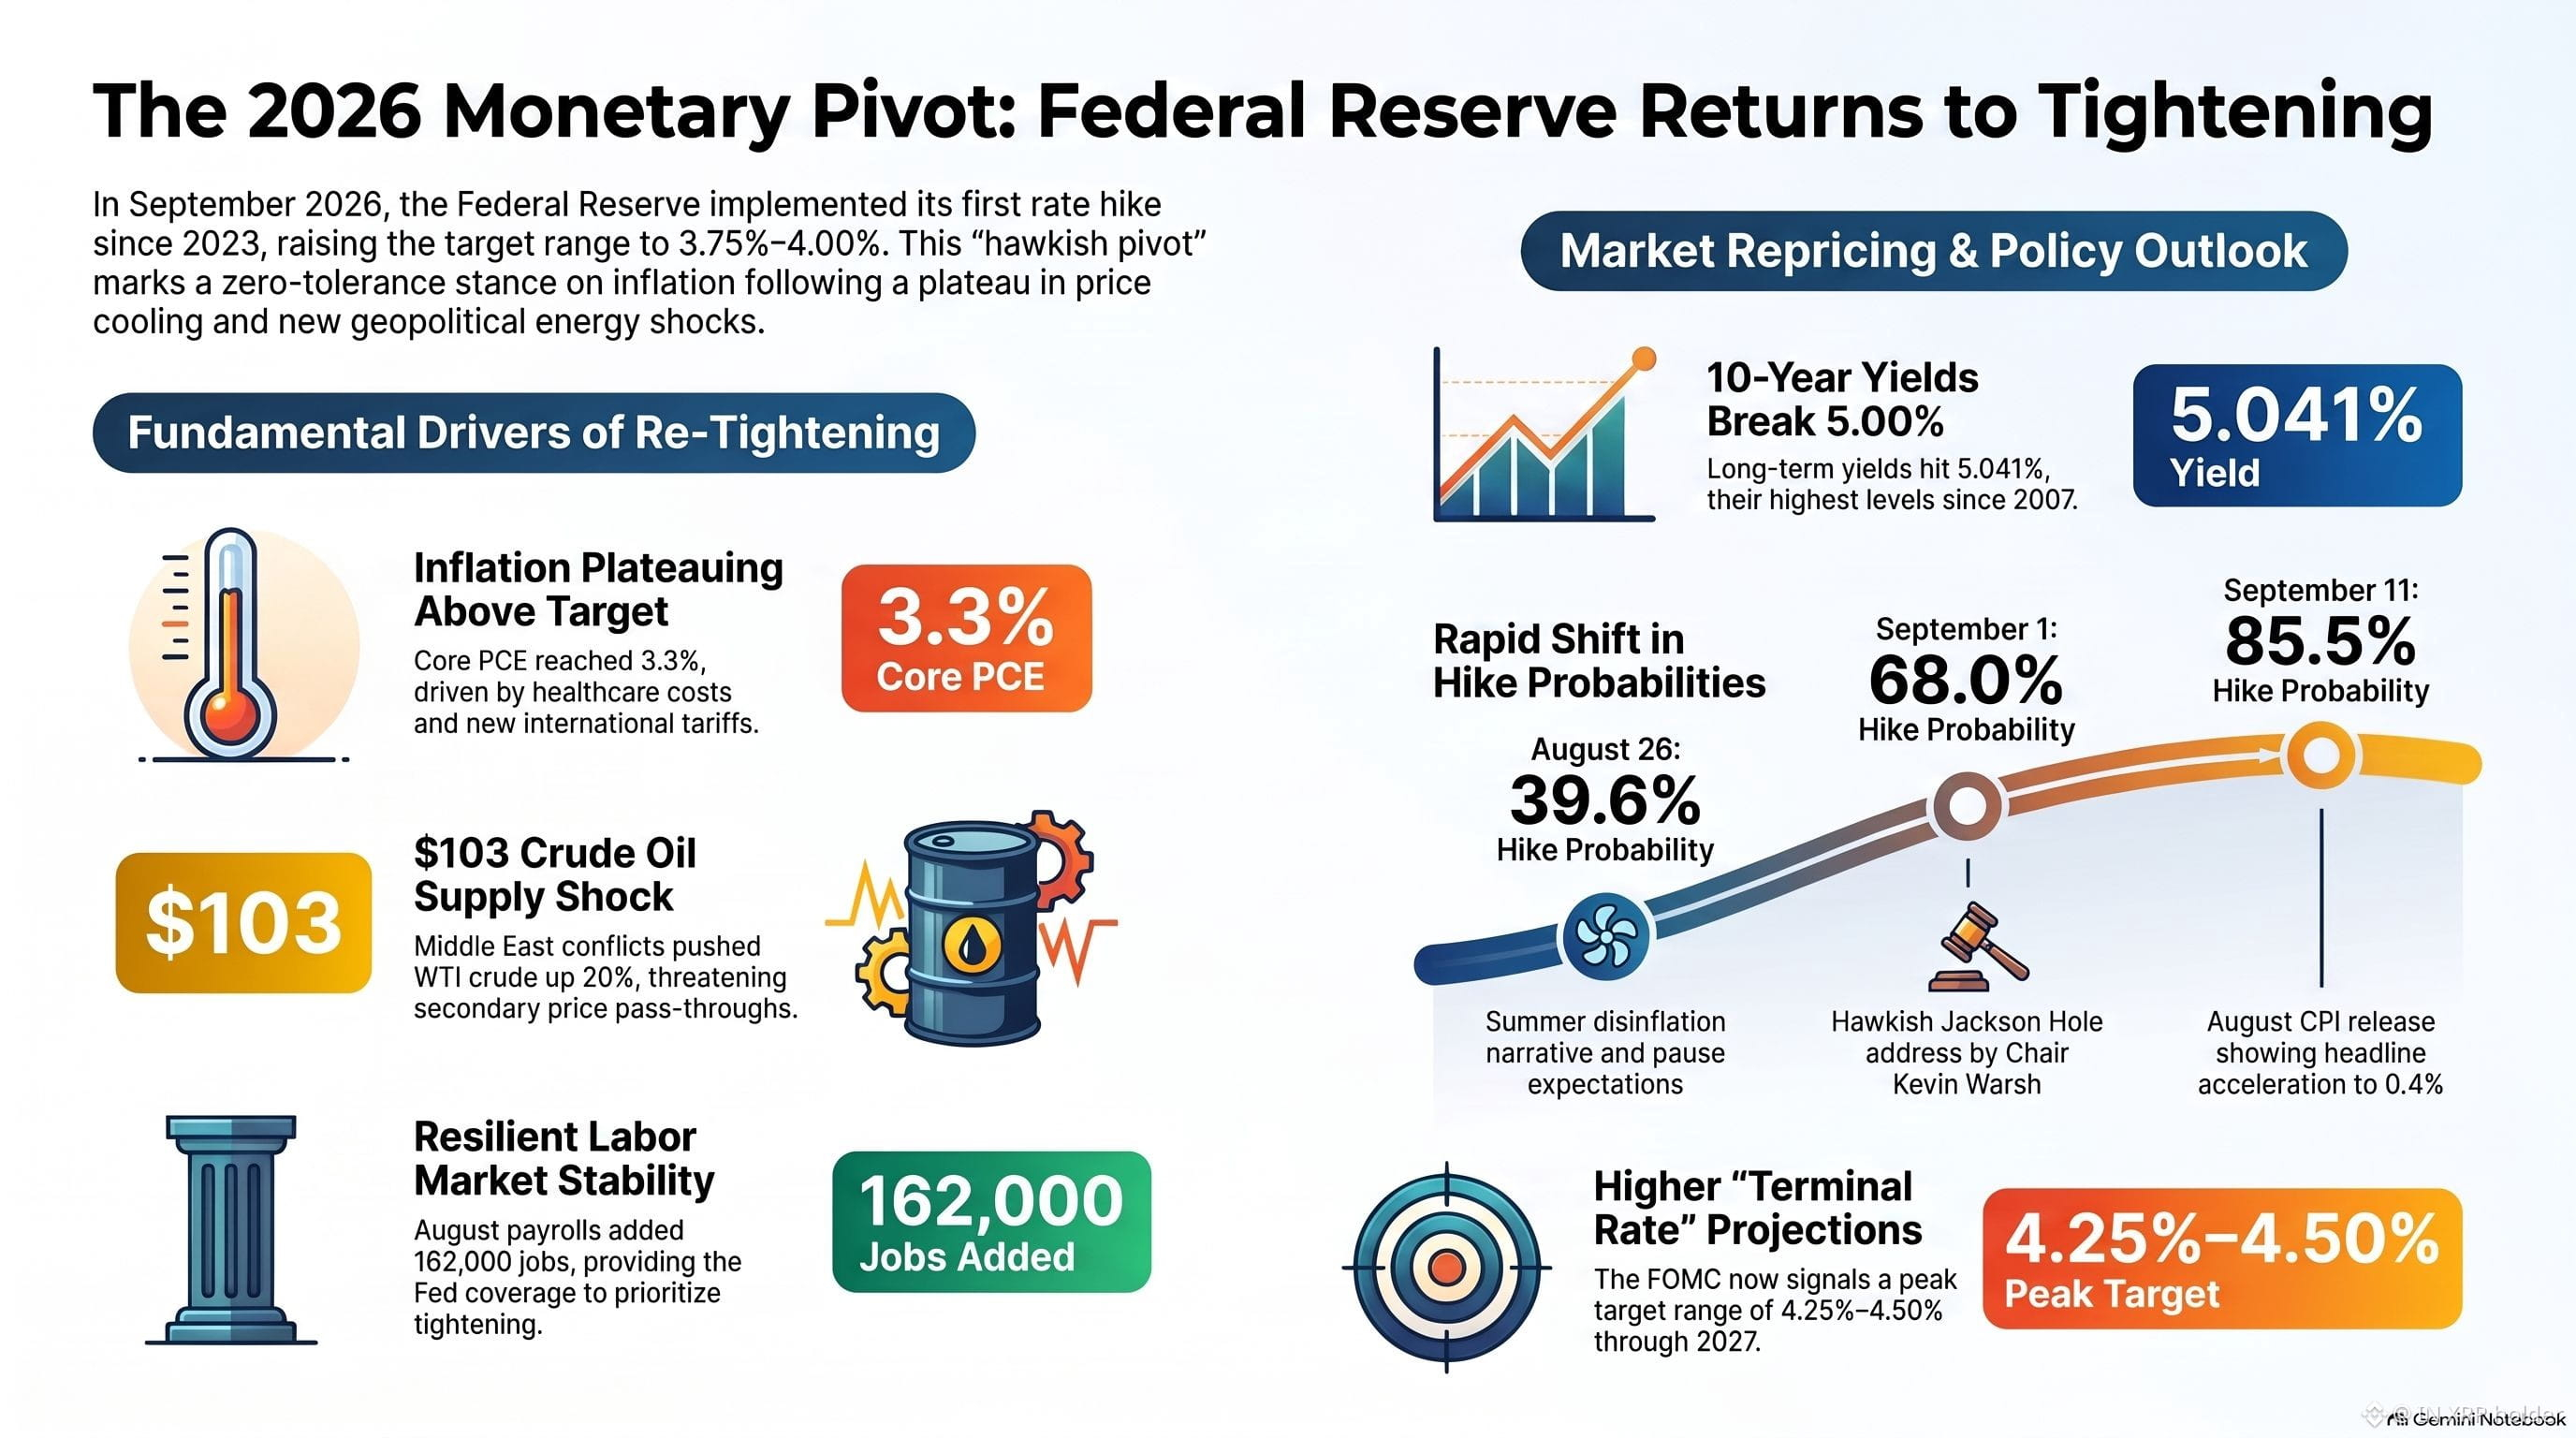
O Comitê Federal de Mercado Aberto (FOMC) entrou em sua reunião de política monetária de 15 a 16 de setembro de 2026 sob forte pressão macroeconômica, culminando em um aumento esperado de 25 pontos-base na taxa de juros dos federal funds (fundos federais) como referência, para uma faixa-alvo de 3,75% a 4,00%. Esse ajuste de política representa o primeiro aumento de juros do Federal Reserve desde julho de 2023. A decisão efetivamente reverte um período de flexibilização monetária entregue no fim de 2025, que havia estabelecido um corredor de faixa-alvo de 3,50% a 3,75%, mantido sem alterações por sete meses consecutivos no início e em meados de 2026.
O caminho histórico da taxa-alvo destaca a magnitude dessa transição. Após atingir uma faixa-alvo de pico de 5,25% a 5,50% em julho de 2023, a política monetária passou por uma fase de afrouxamento ao longo do fim de 2025, que levou a meta de política para 3,50%–3,75%. A decisão subsequente de manter as taxas firmes de dezembro de 2025 até agosto de 2026 foi desenhada para dar tempo para que ajustes anteriores se propagassem pela economia. No entanto, pressões persistentes de preços forçaram um retorno ao aperto ativo em setembro de 2026.
Essa virada evidencia uma mudança fundamental na governança do banco central sob a presidência do Federal Reserve, Kevin Warsh. Assumindo uma postura firme em relação à estabilidade de preços, a estratégia de comunicação do presidente Warsh—originalmente delineada no Simpósio Econômico de Jackson Hole—opera com a premissa de que a inflação é, fundamentalmente, uma escolha, sinalizando uma abordagem de tolerância zero para pressões persistentes sobre os preços. Sob a liderança de Warsh, o FOMC tem dado menos ênfase à orientação prospectiva explícita de longo prazo, optando em vez disso por focar na flexibilidade de curto prazo da folha de balanço e nos indicadores econômicos que chegam. Como consequência, o banco central passou a agir para conter a aceleração das expectativas de inflação antes que efeitos de segunda rodada pudessem se incorporar ao longo dos mercados de trabalho e de produtos domésticos.
O Comitê Federal de Mercado Aberto (FOMC) entrou em sua reunião de política monetária de 15 a 16 de setembro de 2026 sob forte pressão macroeconômica, culminando em um aumento esperado de 25 pontos-base na taxa de juros dos federal funds (fundos federais) como referência, para uma faixa-alvo de 3,75% a 4,00%. Esse ajuste de política representa o primeiro aumento de juros do Federal Reserve desde julho de 2023. A decisão efetivamente reverte um período de flexibilização monetária entregue no fim de 2025, que havia estabelecido um corredor de faixa-alvo de 3,50% a 3,75%, mantido sem alterações por sete meses consecutivos no início e em meados de 2026.
O caminho histórico da taxa-alvo destaca a magnitude dessa transição. Após atingir uma faixa-alvo de pico de 5,25% a 5,50% em julho de 2023, a política monetária passou por uma fase de afrouxamento ao longo do fim de 2025, que levou a meta de política para 3,50%–3,75%. A decisão subsequente de manter as taxas firmes de dezembro de 2025 até agosto de 2026 foi desenhada para dar tempo para que ajustes anteriores se propagassem pela economia. No entanto, pressões persistentes de preços forçaram um retorno ao aperto ativo em setembro de 2026.
Essa virada evidencia uma mudança fundamental na governança do banco central sob a presidência do Federal Reserve, Kevin Warsh. Assumindo uma postura firme em relação à estabilidade de preços, a estratégia de comunicação do presidente Warsh—originalmente delineada no Simpósio Econômico de Jackson Hole—opera com a premissa de que a inflação é, fundamentalmente, uma escolha, sinalizando uma abordagem de tolerância zero para pressões persistentes sobre os preços. Sob a liderança de Warsh, o FOMC tem dado menos ênfase à orientação prospectiva explícita de longo prazo, optando em vez disso por focar na flexibilidade de curto prazo da folha de balanço e nos indicadores econômicos que chegam. Como consequência, o banco central passou a agir para conter a aceleração das expectativas de inflação antes que efeitos de segunda rodada pudessem se incorporar ao longo dos mercados de trabalho e de produtos domésticos.