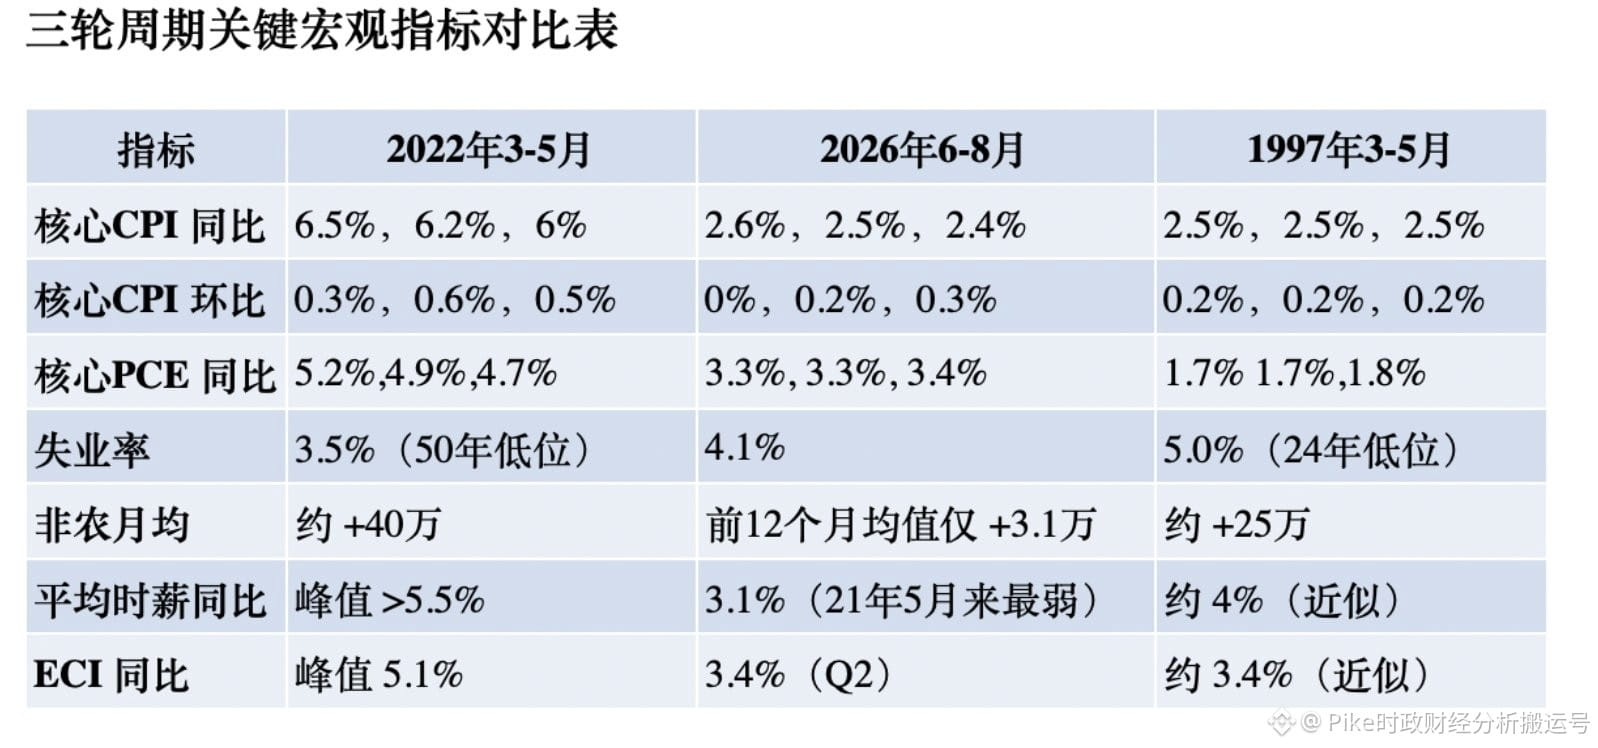
Para a reunião do FOMC desta próxima quarta-feira, meu palpite básico é o seguinte: mesmo que o Federal Reserve decida adotar uma medida de alta das taxas, é muito provável que seja apenas uma ação preventiva, de 25 pontos-base, ou seja, o chamado once-and-done (uma alta pontual). É improvável vermos algo como a sequência contínua de aumentos vista em 2022 se repetir.
Se compararmos lado a lado os períodos de 1997, 2022 e 2026, fica claro que, no momento atual, a situação econômica não apresenta as características de superaquecimento generalizado que existiam em 2022. Pelo contrário, em muitos indicadores centrais, ela é muito semelhante a 1997.
Ao revisitar 2022, diante do cenário de preços, salários, emprego e demanda superaquecidos em várias frentes, o Fed não teve alternativa: precisou subir as taxas de forma contínua e com grande intensidade para correr atrás. Naquela época, todos os indicadores estavam extremamente pressionados: o crescimento anual do núcleo do CPI se mantinha acima de 6%, e o núcleo do PCE chegava perto de 5%. Ao mesmo tempo, o mercado de trabalho estava extremamente aquecido, com a taxa de desemprego perto de 3,5%, e o emprego no setor não-agrícola (nonfarm) registrando, em média, cerca de 400 mil novas vagas por mês. Além disso, os salários também dispararam: o crescimento anual do salário médio por hora chegou a ultrapassar 5,5% em determinado momento, e o ECI atingiu 5,1%.
Entretanto, o panorama macro de 2026 é completamente diferente. Nos últimos três meses, os dados do núcleo do CPI no ano contra ano caíram de 2,6% para 2,4% de forma moderada; no acumulado, os dados de variação mensal foram 0%, 0,2% e 0,3%, sem apresentar a mesma tendência ampla e contínua de aceleração de preços de 2022.
No lado do emprego, atualmente a taxa de desemprego é de 4,1% e, nos últimos 12 meses, o emprego não-agrícola aumentou, em média, apenas cerca de 31 mil por mês. Quanto aos salários, também houve uma desaceleração significativa: o crescimento anual do salário médio por hora já caiu para 3,1%, e os dados do ECI no ano contra ano estão em 3,4%. Esses dados deixam claro que a pressão sobre aumentos salariais já foi controlada de maneira efetiva, muito longe de um ponto de descontrole. Se o nível de inflação atual está bem abaixo do de 2022 — e, além disso, não existe um excesso de fervor no mercado de trabalho nem uma aceleração constante da taxa de crescimento dos salários —, então o Federal Reserve não tem evidência suficiente para sustentar um novo ciclo de alta contínua das taxas.
Então, por que dizer que o momento atual se parece mais com 1997? Naquele ano, em março, depois de o Fed liderado por Greenspan ter feito uma alta de 25 pontos-base, ele ficou de lado, sem continuar, criando um caso clássico na história financeira: once-and-done. Naquela época, o núcleo do CPI estava por volta de 2,5%, e o nível geral de preços não estava fora de controle. O Fed escolheu agir antes principalmente por receio de que a expansão econômica muito rápida e a falta de mão de obra apertada acabassem transmitindo a pressão por aumentos salariais para os preços. Porém, Greenspan percebeu com agudeza que a revolução da internet e das tecnologias da informação estava elevando bastante a produtividade e a taxa potencial de crescimento da economia, o que ajudava a conter o ímpeto dos trabalhadores por reajustes.
Dentro da lógica dele, enquanto os salários não elevassem ainda mais os preços, não havia necessidade de manter a política de aperto. E, de fato, foi assim: aquela alta foi apenas uma vez, encerrando o episódio.
Em resumo, em 2022 o Federal Reserve estava fazendo um aperto “de perseguição”, enquanto em 1997 a ação foi um típico aperto preventivo. Olhando para 2026, caso o Fed realmente escolha aumentar as taxas, a natureza dessa decisão tenderá claramente mais ao segundo caso.