
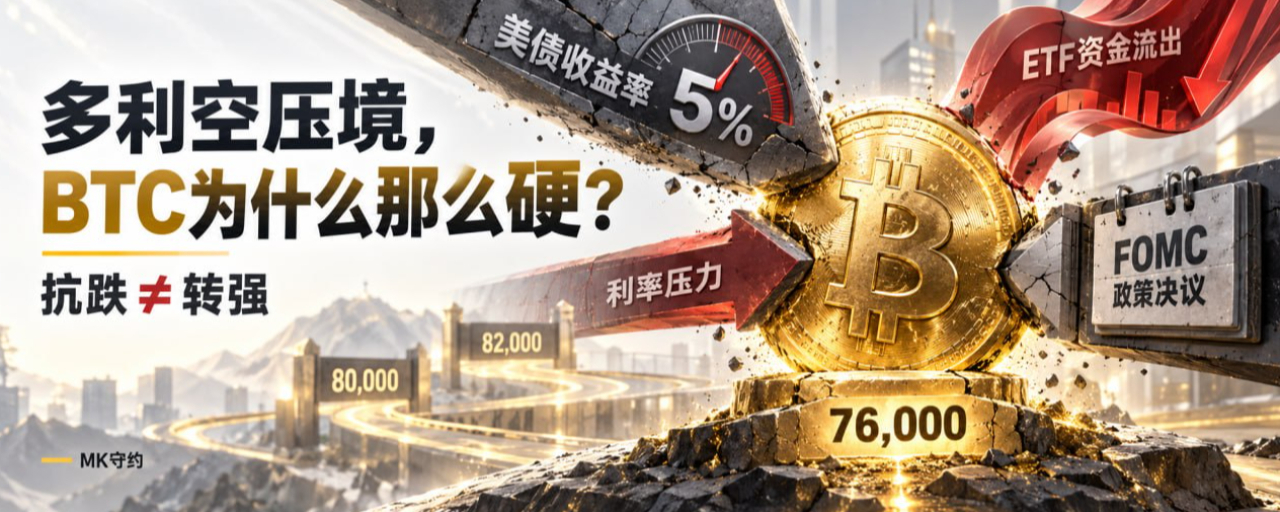


Tanto o lado comprado como o vendido estão pressionando; por que o BTC está tão firme?
Você reparou numa coisa bem incomum?
As últimas informações pressionando o topo do BTC quase não têm nenhuma boa notícia.
O CPI de agosto subiu 0,4% no mês e 3,4% no ano; o núcleo do CPI subiu 0,3% no mês, acima da expectativa do mercado de 0,2%. Assim que os dados saíram, a precificação de alta de juros de 25 pontos-base em setembro subiu rapidamente para cerca de 85%.
A taxa do Treasury dos EUA a 10 anos chegou a 4,98% em algum momento; no fechamento oficial de 11 de setembro ainda estava em 4,96%. A taxa real a 10 anos chegou ainda a 2,60%.
O ETF também está saindo. De 8 a 11 de setembro, o ETF de BTC à vista dos EUA somou saída líquida de US$ 443,5 milhões.
Expectativa de alta de juros, Treasuries se aproximando de 5%, juros reais elevados, perdas acumuladas do ETF em quatro dias, somado à proximidade do FOMC.
Pelo roteiro de muita gente, o BTC deveria romper direto.
Porém, até 13 de setembro às 20:14 (Pequim), o BTC perpétuo ainda está perto de US$ 76.800, com a mínima nas últimas 24 horas em cerca de US$ 76.489. Ele não está forte, nem dá para dizer que está bonito; só que não seguiu o roteiro de notícia ruim para continuar desabando.
Essa é a pergunta que realmente vale estudar hoje: tanto o lado comprado quanto o vendido estão pressionando; por que o BTC está tão firme?
Minha resposta é:
Não é que a notícia ruim perdeu efeito; é que a notícia ruim já foi negociada com antecedência. Não é que o lado comprado já venceu; é que o lado vendido ainda não encontrou novos chips.
Essas duas conclusões têm uma diferença enorme.
Primeiro: o mercado não negocia o mau noticiário; negocia o quanto o mau noticiário ainda pode piorar.
Muita gente, ao ver “probabilidade de 85% de alta de juros”, a reação imediata é: o BTC ainda vai cair.
O mercado nunca recompensa quem só lê títulos.
A probabilidade de alta de juros sobe de cerca de 70% para 85%. Essa nova reprecificação já está embutida no preço. Quando você vê a notícia para correr atrás do short, o que você está negociando deixa de ser “vai ou não subir juros”, e vira se o Federal Reserve consegue ser mais hawkish do que a expectativa de 85% do mercado.
O que realmente decidirá a direção do BTC na próxima semana não é só se haverá ou não alta de 25 pontos-base. O Federal Reserve vai convocar uma reunião do FOMC em 15—16 de setembro e também divulgar novas projeções econômicas.
O que importa é se o “Wash” vai sinalizar: não é apenas um ajuste, é o início de uma sequência de altas de juros.
Se for apenas uma alta de 25 pontos-base e, ao mesmo tempo, enfatizar continuar olhando os dados depois, o mercado pode interpretar isso como “notícia ruim já realizada”. Se o diagrama de pontos e a coletiva sugerirem que em dezembro ainda vai apertar de novo, aí sim é o segundo impacto que o BTC ainda não digeriu completamente.
Então o BTC ainda não desabou agora não significa que ele não tenha medo de alta de juros.
Representa apenas a primeira camada de expectativa de alta de juros; isso já não é segredo.
Segundo, o ETF está em saída, mas o dinheiro que entrou antes ainda não saiu totalmente
De 8 a 11 de setembro, o ETF de BTC à vista teve saída líquida de US$ 443,5 milhões. Isso, claro, não é notícia boa.
Mas olhando só esses quatro dias, você vai perder metade da realidade.
Em 3 e 4 de setembro, o ETF teve entrada líquida total de US$ 905,4 milhões em dois dias; se colocar 1 a 11 de setembro junto, o acumulado ainda é de entrada líquida de cerca de US$ 326,5 milhões.
O que isso significa?
O capital de curto prazo realmente recua antes do FOMC, mas o capital à vista que entrou na rodada anterior ainda não foi totalmente devolvido.
A saída do ETF consegue pressionar o repique, mas ainda não formou uma liquidação/desgaste sem controle. Como falta dinheiro para perseguir preço acima, mas há gente comprando/segurando embaixo, o preço tende a andar exatamente nesse tipo de padrão:
Não consegue subir, e nem consegue ser rompido para baixo.
Muita gente interpreta esse tipo de mercado como “o operador controla o jogo”.
Na verdade, não é tão misterioso.
Quando a nova compra não é forte o bastante, e os velhos lotes não querem entregar a preços baixos, o mercado naturalmente fica mais duro.
Terceiro, o Treasury está agressivo, mas perto de 5% também começa a entrar na zona de disputa
Quanto mais a taxa do Treasury a 10 anos se aproxima de 5%, maior é o custo de oportunidade do BTC.
Você pode não assumir nenhum risco e ainda assim obter um retorno com base perto de 5%; o rendimento real a 10 anos ainda é 2,60%. Para grandes investidores, isso comprime diretamente o valuation que o BTC, o ouro e ações de tecnologia com valuation alto conseguem suportar.
Mas atenção a um detalhe:
Depois da divulgação do CPI, o rendimento a 10 anos chegou a 4,98% e depois voltou para perto de 4,91%; no mesmo dia não houve escalada descontrolada ao longo do roteiro de “inflação quente”.
Isso mostra que o mercado de bonds também está esperando o FOMC confirmar.
5% agora é tanto a linha de risco quanto a linha de disputa.
Enquanto o rendimento a 10 anos não ficar efetivamente acima de 5%, os ursos macro ainda faltam o último golpe. Se depois do FOMC o rendimento cair de volta para abaixo de 4,90%, o BTC ganha imediatamente um espaço para correção de valuation.
Ao contrário, se o rendimento a 10 anos se firmar acima de 5% e o rendimento real continuar subindo, a “firmeza” do BTC agora pode rapidamente virar “fragilidade”.
Não olhe só o preço das moedas.
Uma das K-lines mais importantes da próxima semana está no mercado de Treasuries dos EUA.
Quarto, a funding não está apertada; a pressão vendedora não se espalhou em pânico
O mais importante no BTC agora não é quanto ele subiu, mas que após o mau noticiário chegar ao fim não houve uma escalada contínua de “pânico de perdas”.
O preço testou repetidamente a região de 76,000—77,000, mas não houve uma sequência de perda de controle. Às 20:14 de 13 de setembro (horário de Pequim), a taxa de funding dos futuros perpétuos de 8 horas do Deribit BTC foi cerca de 0,001607%; não houve sinal de superlotação extrema de longs.
Isso ao menos indica uma coisa:
O mercado atual não é uma “luta no braço” de um exército de longs com muita alavancagem.
Mas uma taxa pontual de funding não consegue provar que o OI está caindo de forma contínua, nem que a alavancagem foi totalmente limpa. Sem uma rota de OI entre exchanges e sem fluxo de ordens ativas, não dá para transformar inferência em fato.
A alavancagem foi eliminada; isso só reduz a probabilidade de continuar a corrida, mas não cria alta automaticamente.
O lado vendido não consegue derrubar; isso não significa que o lado comprado já tenha tomado o controle.
O controle real depende de fluxo do caixa à vista entrando, compras ativas e da retomada de níveis-chave de preço para ser provado.
Então, por enquanto só dá para dizer que o BTC está firme; ainda não dá para dizer que ele já virou força.
Quinta, as posições de opções perto de 82,000 deixam ambos os lados (cima e baixo) nada confortáveis
Nas opções de BTC da Deribit com vencimento em 18 de setembro, a posição em calls de 82.000 dólares é de cerca de 1.814,8 BTC, a maior entre todos os preços de exercício de Calls; pelo open interest divulgado, o maior “ponto de dor” fica em torno de US$ 78.000.
Isso significa que antes do vencimento na sexta-feira, 78,000 e 82,000 podem muito provavelmente virar uma zona de disputa constante.
Não entenda simplesmente a maior posição em Call como “vai necessariamente subir”; e nem entenda como “o operador vai obrigatoriamente travar a pressão”.
Isso só mostra que quanto mais o preço se aproxima de 82,000, mais fácil fica para formadores de mercado fazer hedge, realizar lucros e perseguir alta no curto prazo ampliarem a volatilidade ao mesmo tempo.
Então, o fato de o BTC estar firme agora não significa que ele consegue atravessar 82,000 com facilidade.
A resistência/teimosia para cair é porque não tem venda que consiga sair.
Romper para cima é quando dá para comprar lá em cima.
São duas coisas diferentes.
Quando a “firmeza” vai virar “força”?
Eu preciso ver três condições.
Primeiro, o preço volta a ficar acima de 80,000.
Não é um espeto intraday; é um fechamento no período de 4 horas acima de 79.500—80.000, e quando voltar a testar 79.500—80.000 ainda dá para segurar.
Segundo, o ETF encerra a saída líquida.
Só puxando via futuros, sem o caixa do mercado à vista entrar, acima de 82,000 é fácil desenhar mais uma porta.
Terceiro, depois do FOMC a taxa do Treasury a 10 anos recua.
Se o BTC sobe e o rendimento do Treasury também sobe, eu não sigo essa alta como oportunidade; se o BTC estiver acima de 80,000, e ao mesmo tempo o rendimento a 10 anos cair de volta para abaixo de 4,90%, aí sim as condições macro realmente melhoram.
Com as três condições aparecendo ao mesmo tempo, a “firmeza” do BTC pode virar “força”; e só então 82,000 pode ter chance de sair de resistência e virar plataforma.
Quando a “firmeza” vira de repente “fragilidade”?
Também observe três sinais:
76,000 rompe e cai é válido; o repique não consegue se sustentar.
O ETF continua ampliando a saída líquida;
O rendimento do Treasury a 10 anos se firma em 5%.
Se o preço cair enquanto o OI volta a subir e as vendas ativas aumentam, então não é mais uma simples lavagem de alavancagem; é o início de novos vendidos construindo posições de tendência.
Quando chegar a hora, veja primeiro 74.000—75.000; se perder de novo, 72.000 entra no radar.
Não apague o risco da sua cabeça só porque o BTC não caiu esses dias.
A facada mais cruel do mercado geralmente não é quando um dado negativo aparece pela primeira vez, e sim quando todo mundo começa a acreditar que “o mau noticiário já não serve mais”.
O que você deve fazer agora
Se você já tem longs na baixa, claro que BTC segurando 76,000 é algo bom; mas 78,000—80,000 ainda é a zona de verificação, não é zona de aumentar alavancagem no automático.
Se você pretende perseguir o rompimento, primeiro espere recuperar 80,000 e então veja o pullback. Não imagine “firmeza” como “ondas de alta principal” dentro de um repique acelerado.
Se você for operar short, também não persiga no escuro só porque a probabilidade de alta de juros é 85% e o Treasury está perto de 5%.
O mau noticiário já conhecido pelo mercado é o que mais facilmente vai dar “contragolpe” quando se concretiza, contra a última leva de quem corre para vender no escuro.
Antes do FOMC, o mais importante não é acertar uma vela de K.
É controlar posição, dar a si mesmo a credencial de negociar depois da decisão e só então sair para a direção de verdade.
Meu veredito final: a firmeza atual do BTC vem de o mau noticiário já estar precificado antes, de o estoque de capital do ETF ainda não ter saído totalmente e de as taxas de funding dos derivativos não estarem superlotadas. Mas, por enquanto, é só “firmeza para aguentar”, não uma confirmação de virada para força. 80.000, a direção do dinheiro do ETF e o rendimento do Treasury a 10 anos acima de 5% são as três réguas para julgar se é de verdade ou não na sequência.
Você pode respeitar a firmeza dele.
Mas antes do mercado provar que ele está forte, não invente história para ele.
—MK, combinado

