


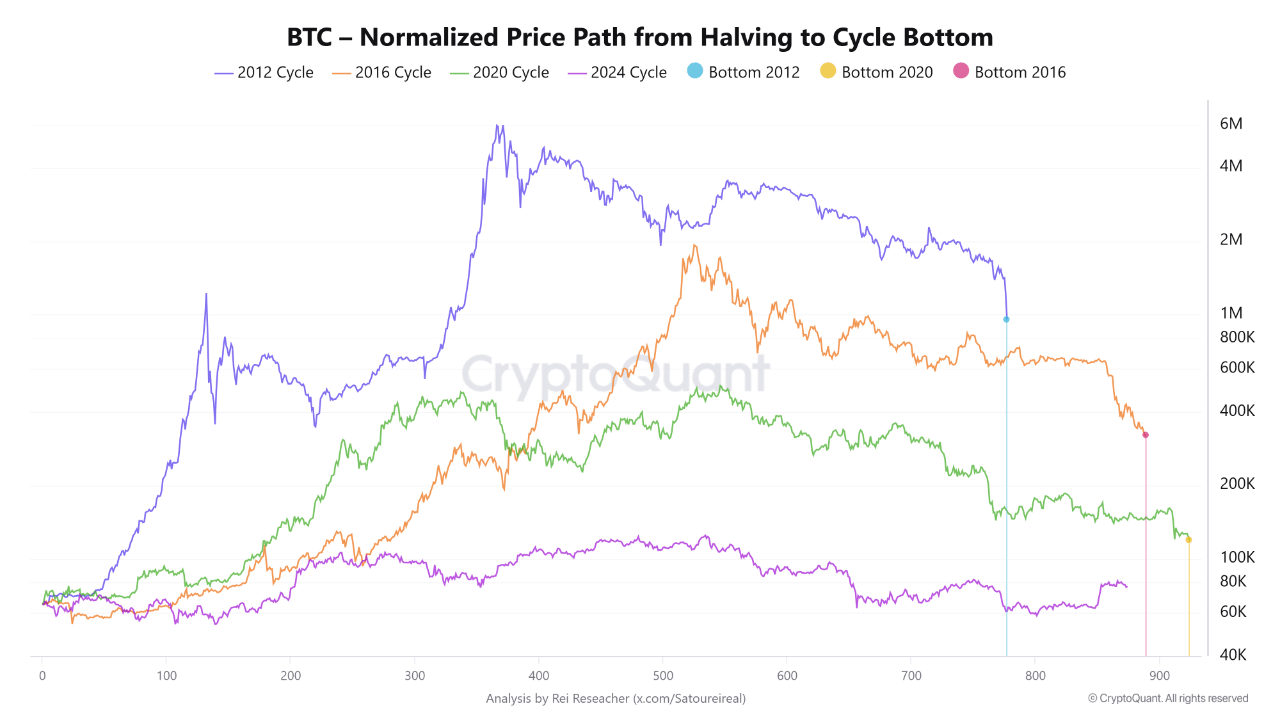
Ao olhar os dados do CryptoQuant, os fundos dos ciclos anteriores em 2012, 2016 e 2020 geralmente ficaram em torno do dia 770 a quase 900 após o halving. Muita gente ainda está olhando para a história, esperando que mais uma corrida parabólica aconteça do mesmo jeito. Mas, para mim, algumas coisas tornam este ciclo completamente diferente:
Primeiro é a estrutura de capital. Aprovações de ETFs à vista impulsionaram uma nova máxima histórica antes do halving—algo que nunca vimos antes. Quando o dinheiro institucional assume, ele aloca com base na política monetária, nas taxas de juros e na liquidez macro. Eles não fazem trades contando dias após o halving.
O choque de oferta causado pelo halving também já não tem o mesmo peso. As moedas recém-emitidas diariamente são ínfimas em comparação com o volume enorme que circula por meio de derivativos e grandes fundos.
Então há a capitalização de mercado. Mover um ativo de trilhões de dólares exige uma liquidez enorme, e o cenário macro simplesmente não tem visto esse tipo de flexibilização agressiva recentemente.
O modelo de 4 anos talvez não esteja completamente morto, mas seu ritmo claramente foi interrompido. Em vez de esperar por um fundo com base no momentum histórico, aceitar que o BTC está se comportando como um ativo macro maduro parece muito mais realista.
Escrito por Rei Researcher