


Adobe $ADBE a mais recente divulgação de resultados, o que mais chama atenção é a marca de 1 bilhão de usuários ativos mensais (MAU) e as novas máximas de receita trimestral, de US$ 6,76 bilhões; o fluxo de caixa operacional chegou a US$ 2,52 bilhões, além de estabelecer um recorde do 3º trimestre.
Mas, olhando o quadro geral, combinando a divulgação com a orientação (guidance), desta vez pode-se dizer que os resultados são mistos:
A Adobe projeta que a receita do 4º trimestre fique entre US$ 6,8 bilhões e US$ 6,85 bilhões.
Neste trimestre, a empresa já atingiu US$ 6,76 bilhões; isso significa que para o próximo trimestre a previsão é de apenas um aumento em relação ao trimestre anterior de US$ 40 milhões a US$ 90 milhões. Se considerarmos o valor médio, o aumento seria de cerca de US$ 65 milhões.
US$ 65 milhões, para uma empresa com receita trimestral próxima de US$ 7 bilhões, não dá para dizer que não haja crescimento, mas de fato é uma parcela pequena — especialmente quando se comparam o 3º e o 4º trimestres dos últimos dois anos, percebe-se que essa expectativa de incremento é bem conservadora.
Principalmente porque as principais métricas da Adobe, na verdade, superaram em toda a linha as expectativas do mercado. E a tendência de queda após o anúncio do relatório (tanto no after-hours quanto no horário normal) foi atribuída principalmente ao fato de que a orientação para o quarto trimestre não foi tão impressionante, levando à queda das ações no mesmo dia.
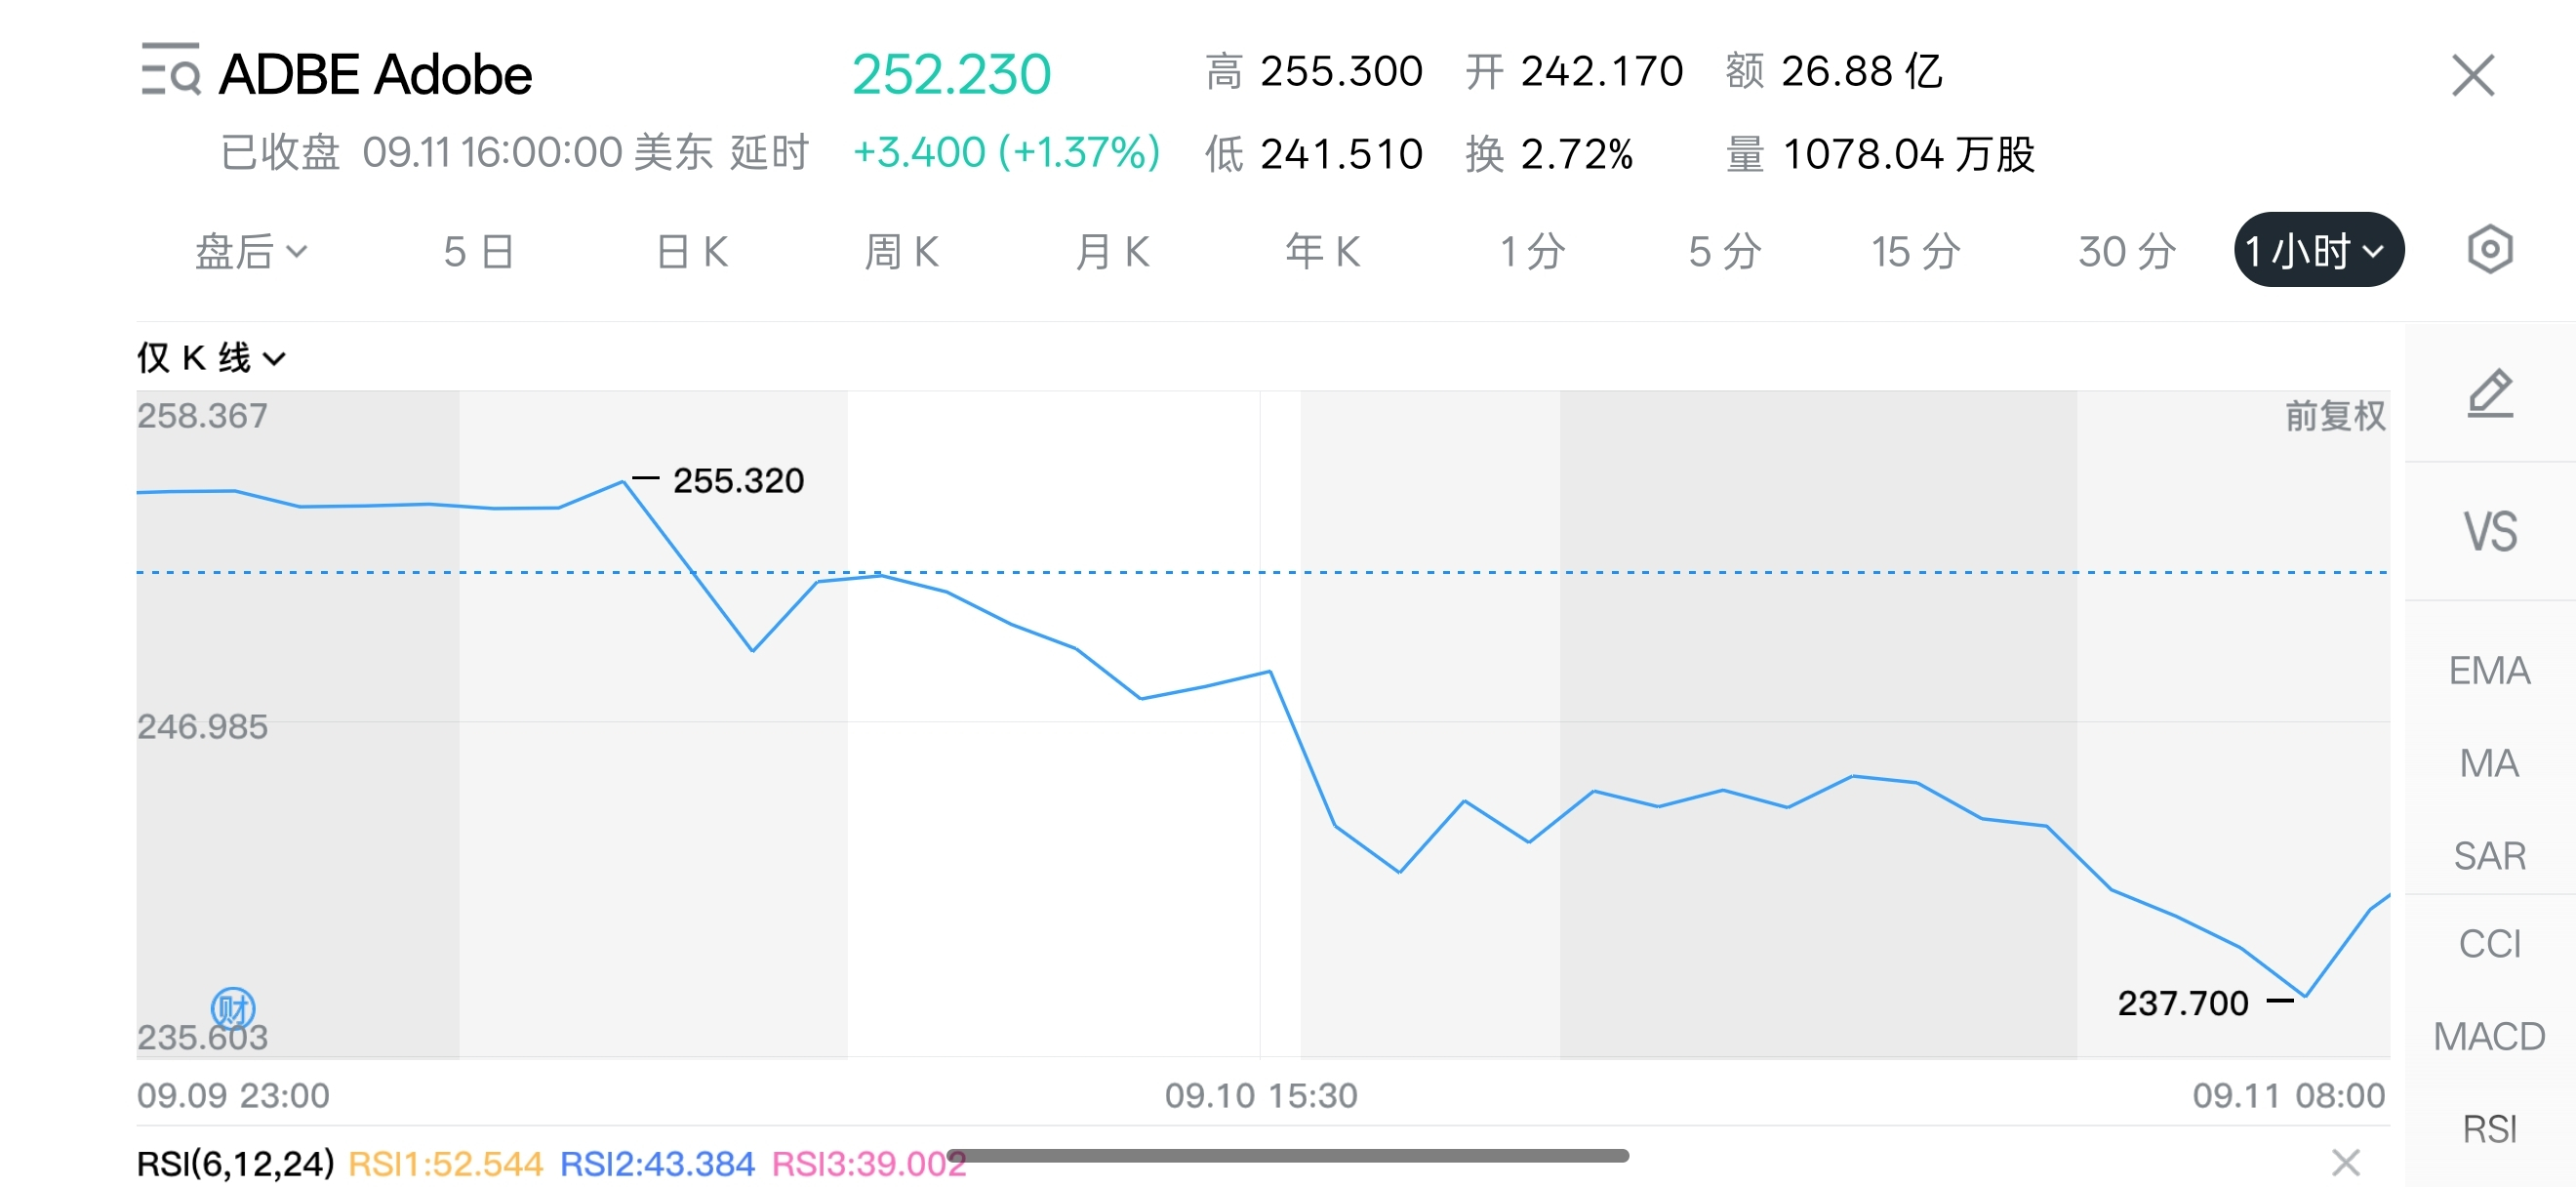
Mas, no dia seguinte, durante o horário normal de negociação, a Adob voltou a subir. Portanto, a reação do mercado a este relatório, por si só, não é uma história simples do tipo “resultados ruins → queda das ações”.
Esta análise do relatório financeiro usa dados para organizar e revisar o que aconteceu:
Primeiro, onde está o problema dessas expectativas “a menos”?
Expandindo mais a variação de um único trimestre que mencionei acima, dá para ver que, nos dois primeiros anos, no mesmo período, houve um aumento de cerca de US$ 200 milhões; já neste ano, uma orientação intermediária de US$ 65 milhões equivale a ter entregue apenas cerca de um terço desse incremento.
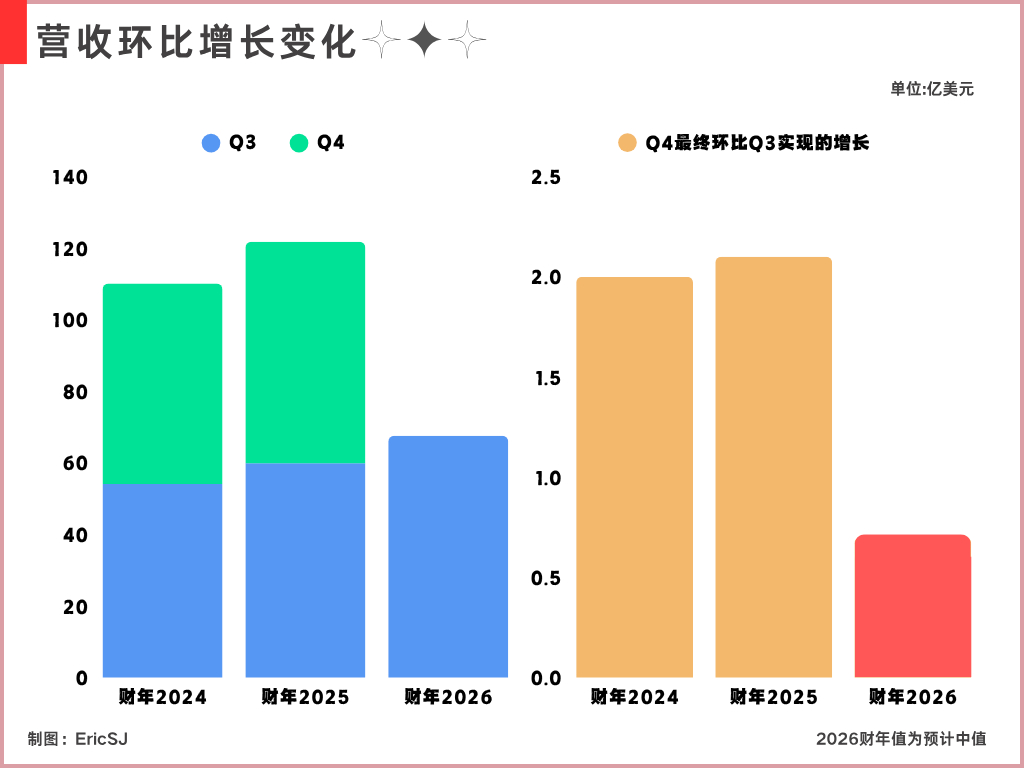
Aqui vale enfatizar: nos dois primeiros anos, foram resultados que se materializaram de fato; e os US$ 65 milhões são o valor médio que a administração está dando agora como previsão. Isso pode perfeitamente estar conservador, e no fim pode até ser superado.
Mas também é verdade que isso pressiona a confiança do mercado. Especialmente quando a Adobe, ao mesmo tempo em que elevou a meta para o ano todo, deixou para a última estação do ano fiscal apenas um crescimento tão pequeno de um trimestre para o outro. Eu acho que não dá para resumir isso só com uma frase como “a orientação do quarto trimestre ficou um pouco abaixo da expectativa do mercado”.
Afinal, o mercado negocia sempre expectativas do futuro. Por isso, acontece de os resultados do relatório superarem expectativas, mas — porque a expectativa para o futuro está conservadora demais — o desempenho real divulgado e a trajetória subsequente acabam divergindo.
Então ainda precisamos explorar, afinal, onde exatamente deu errado, para a administração manter uma postura tão conservadora em relação ao futuro.
Eu também analisei a orientação para o quarto trimestre separando por negócios dos clientes. Hoje, a Adobe divide a receita de assinaturas em dois grupos:
Um conjunto voltado a usuários empresariais e consumidores;
Outro conjunto voltado a usuários profissionais de criação e marketing.
Neste trimestre, o primeiro grupo de receitas foi de US$ 1,91 bilhão, e o segundo grupo foi de US$ 4,65 bilhões. A empresa espera que no quarto trimestre o primeiro grupo chegue a US$ 1,93 bilhão a US$ 1,95 bilhão — ou seja, US$ 20 milhões a US$ 40 milhões a mais do que neste trimestre. O segundo grupo deve chegar a US$ 4,665 bilhões a US$ 4,695 bilhões, ou seja, apenas US$ 15 milhões a US$ 45 milhões a mais.
Até aqui, eu vi que muitos analistas atribuem o problema ao fato de que a receita das duas categorias de orientação ficou abaixo do incremento da alta temporada do ano passado. Mas eu revisei a orientação dada no trimestre anterior da Adobe e encontrei um ponto que é fácil de esquecer:
Na época, a empresa esperava que a receita de assinaturas de usuários de criatividade e marketing no terceiro trimestre ficasse entre US$ 4,61 bilhões e US$ 4,64 bilhões; o valor do meio era US$ 4,625 bilhões. Na prática, chegou a US$ 4,65 bilhões, ou seja, US$ 25 milhões a mais do que a previsão original.
Ao mesmo tempo, eu também retroagi, usando a orientação anual que a Adobe tinha fornecido no trimestre anterior, e estimei qual era a expectativa da administração para o quarto trimestre na época.
Revertendo de forma aproximada pelo valor do meio, o quarto trimestre que a Adobe implicitamente já esperava no trimestre anterior era cerca de US$ 4,685 bilhões. E agora o valor do meio divulgado é US$ 4,68 bilhões — a diferença é apenas cerca de US$ 5 milhões.
Considerando que os números do relatório provavelmente têm arredondamento, isso quase pode ser visto como ausência de uma queda substancial. Isso significa um problema bem crucial:
A baixa taxa de crescimento vista agora no quarto trimestre não significa que a Adobe tenha freado de repente após o relatório do terceiro trimestre.
Acho que isso pode, no mínimo, servir como uma perspectiva para explicar a reversão da cotação no dia seguinte ao relatório:
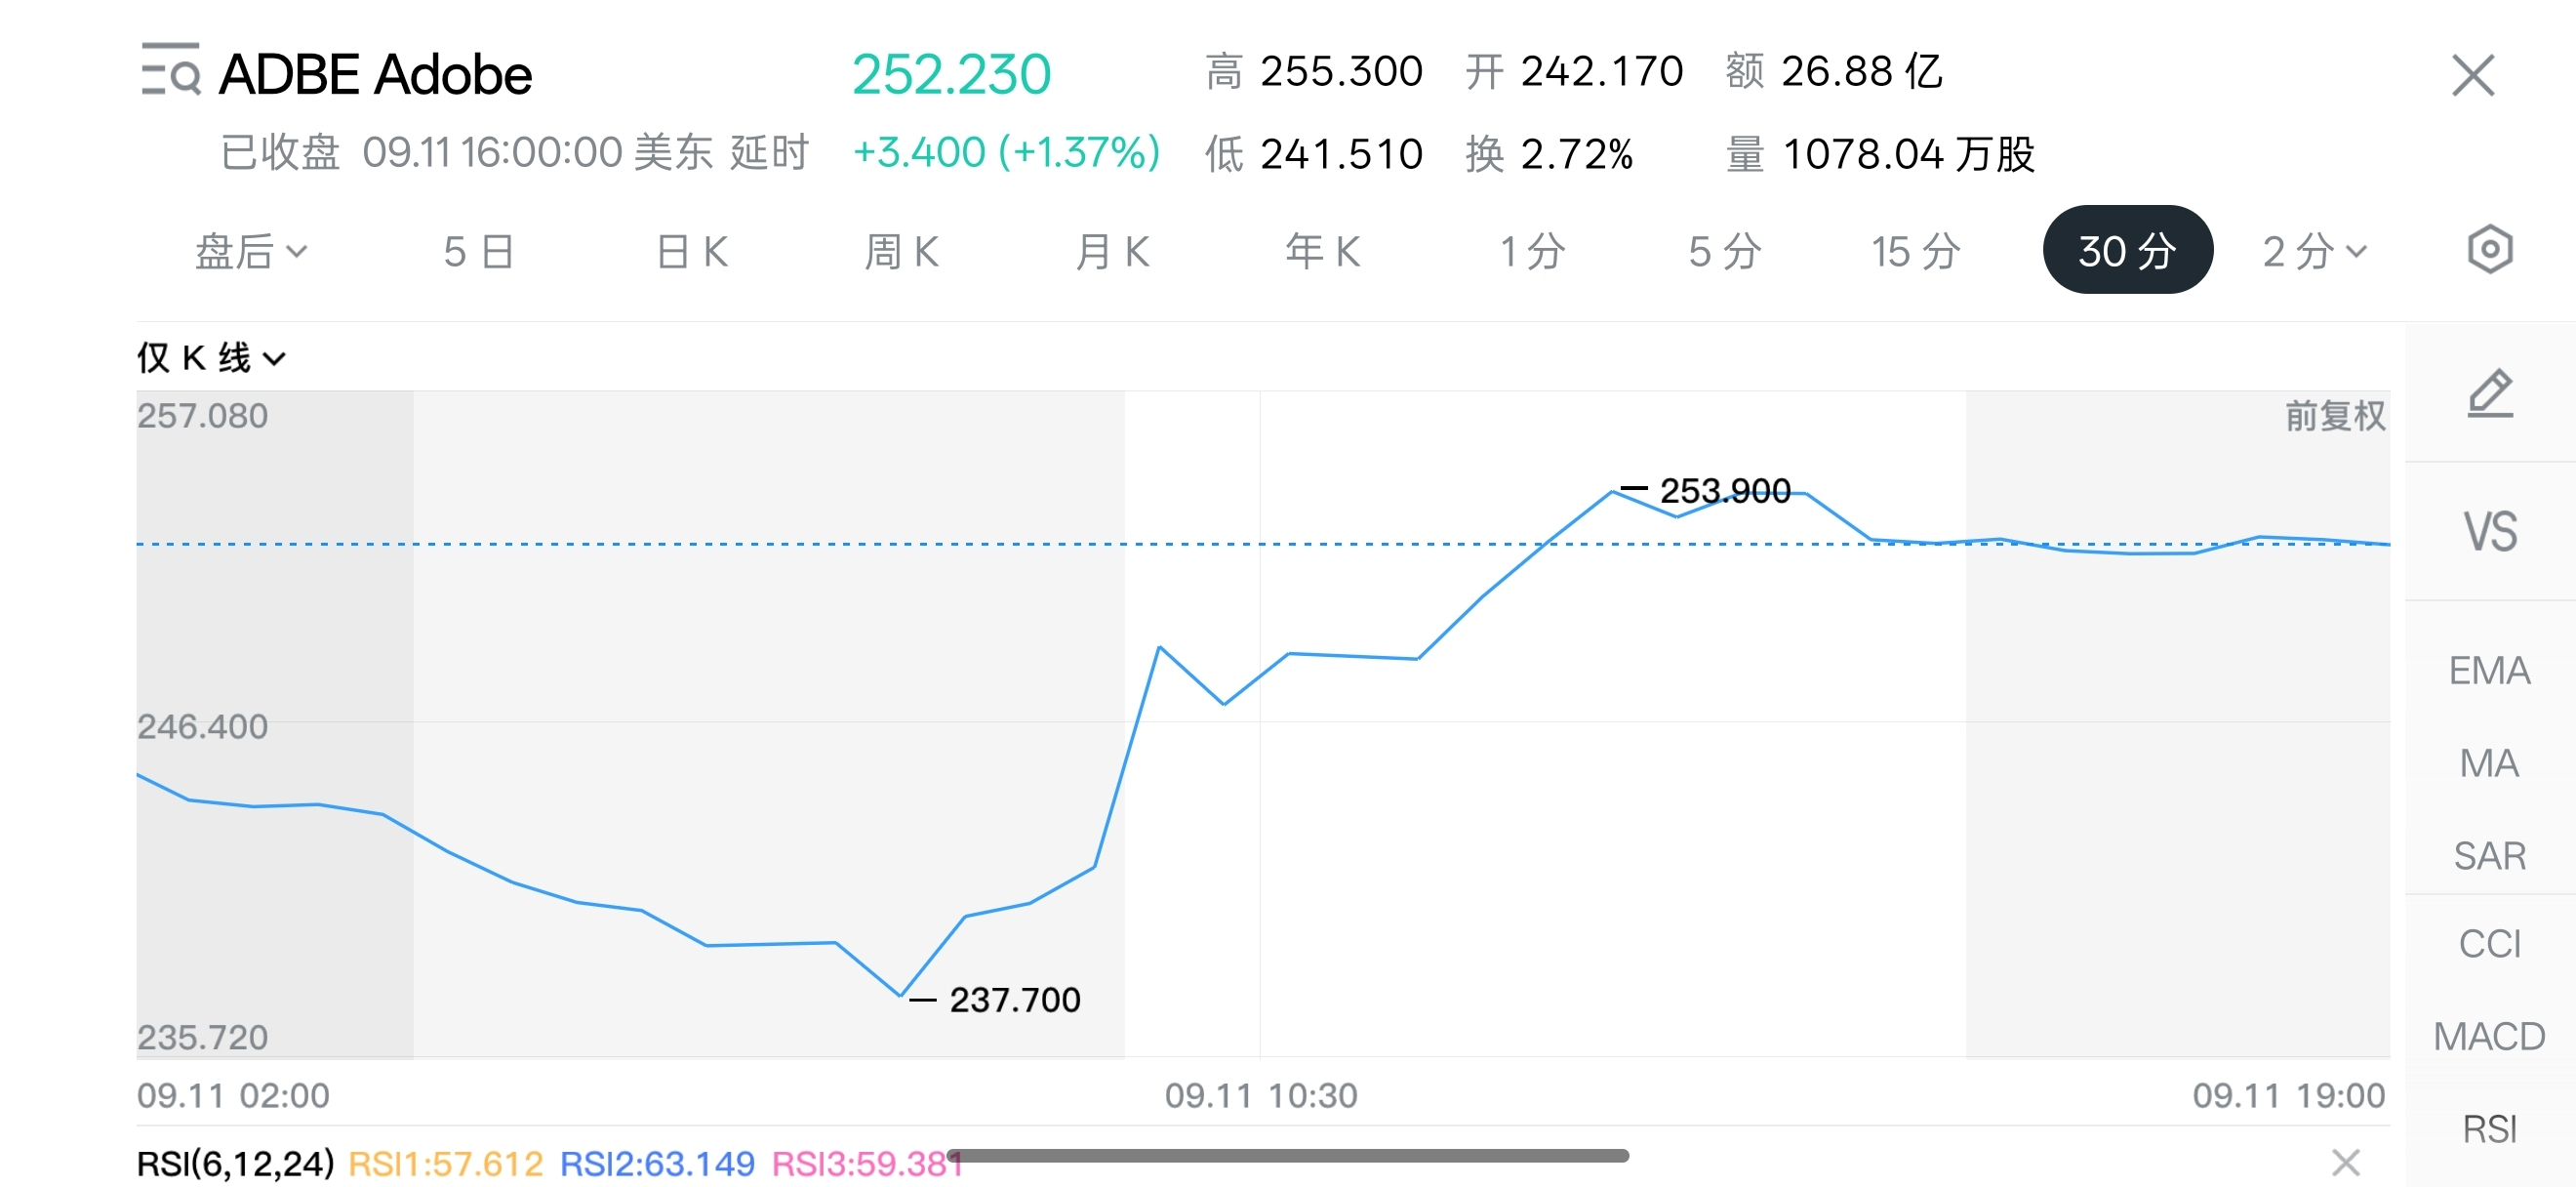
Porque naquele dia, a emoção do mercado pode ter dominado e o mercado só viu a primeira camada. Mas, ao separar mais, você percebe que o quarto trimestre em si não foi claramente reduzido neste relatório. Ao contrário: o terceiro trimestre fez cerca de US$ 25 milhões a mais do que o planejado, encurtando antecipadamente a distância entre os dois trimestres.
Então também não dá para pegar essa diferença de trimestre a trimestre, que na prática é bem pequena, e inferir diretamente que a administração perdeu a confiança no desempenho futuro.
Mas isso também gera um problema lógico: já que o terceiro trimestre foi melhor do que o planejado, por que a Adobe não aumentou claramente as expectativas para o quarto trimestre, aproveitando a boa fase?
Segundo, a cautela do quarto trimestre começa em quando?
Esse assunto também deixa rastros: no trimestre anterior, a Adobe já tinha dito com clareza:
Ela decidiu fazer com que mais criadores entrem primeiro pelos produtos gratuitos, ao mesmo tempo em que adia parte dos ajustes da linha de produtos do Creative Cloud que estavam planejados para o segundo semestre. A empresa também admitiu na época que essa abordagem afetaria a receita anualizada recorrente incremental vinda de usuários individuais no curto prazo.
Colocar a aquisição de clientes à frente e deixar parte da cobrança para depois foi uma decisão que ela já tinha tomado no trimestre anterior. No terceiro trimestre, essa estratégia de fato deu resultado: os usuários ativos mensais dos produtos criativos gratuitos subiram de mais de 90 milhões no trimestre anterior para mais de 100 milhões.
Em linguagem direta: a Adobe teria a chance de ganhar mais dinheiro com os usuários existentes no segundo semestre deste ano, mas temporariamente decidiu não cobrar com pressa.
Por quê?
Porque a IA está mudando a lógica de aquisição de software, assim como a lógica de acesso ao site sofreu uma mudança fundamental. Até mesmo a entrada pela primeira vez para “ferramentas de criação” já começou a se dispersar.
No passado, o negócio da Adobe era bem fácil de entender: uma pessoa precisa editar fotos, cortar vídeos, fazer design; o que vinha à mente eram ferramentas como Photoshop e Premiere — e então ela simplesmente assinava os produtos da Adobe.
Mas agora pode vir do ChatGPT, ou pode vir da Canva (por exemplo, muitos dos meus gráficos de dados na verdade foram feitos usando a Canva)
Então, o problema que a Adobe enfrenta agora não é apenas: os usuários antigos ainda querem continuar renovando?
E isso se transforma em outro problema ainda mais importante:
Quando os usuários da próxima geração gerarem necessidades de criação, eles ainda vão entrar no ecossistema da Adobe?
Por isso, agora ela prefere usar primeiro o Firefly gratuito, o Express e o Photoshop na versão web, para atrair as pessoas para o ecossistema da Adobe, e só então ir procurando oportunidades de cobrança aos poucos.
Mas, por enquanto, a receita também não é completamente estéril, só que a empresa não divulgou: de entre os mais de 100 milhões de usuários criativos gratuitos, quantas pessoas já começaram a pagar?
Terceiro, no que a Adobe aposta é no valor de longo prazo do usuário
Se a gente pensar mais um pouco, dá para entender outro ponto que, à primeira vista, parece meio contrário ao senso comum:
Já que a Adobe tem uma base de usuários tão grande e uma forte aderência de produto, por que não aumentar diretamente os preços para empurrar a receita para cima?
Na verdade, na teleconferência, a administração foi ainda mais direta ao dizer:
Eu mesmo fiquei até feliz por não ter colocado o foco em aumento de preços. Porque mesmo que aumento de preços ajudasse o desempenho no curto prazo, ele não ampliaria a adoção de novos usuários de maneira importante.
Essa frase explica bem a escolha atual da Adobe: não é que ela não saiba como ganhar mais dinheiro no curto prazo. É que ela, por enquanto, não quer colocar “ganhar mais dinheiro” como prioridade número um.
Então, olhando novamente para o quarto trimestre com cautela, eu acho que a natureza ainda não é exatamente a mesma. Claro que ainda é uma orientação não tão forte.
Mas, do ponto de vista atual, também dá para interpretar como se a Adobe estivesse sacrificando intencionalmente parte da eficiência de monetização de curto prazo, em troca de uma base maior de usuários.
A administração também disse de forma bem clara que o negócio em si não teve mudanças novas. Desta vez, ela não elevou muito mais; parte disso também foi influenciada por fatores de câmbio.
Mas o maior risco dessa estratégia da Adobe agora fica bem evidente: e se os usuários gratuitos, no fim, não virarem dinheiro?
No final, vou colocar um ponto de vista de um terceiro (não original, citando)
O principal conflito da Adobe hoje está em ela estar simultaneamente no lado beneficiado e no lado prejudicado do enredo da IA:
Lado do benefício: a comercialização da IA da Adobe está acelerando. A receita recorrente anualizada (ARR) dos produtos “IA em primeiro lugar” cresce mais de 150% ano a ano; quando usuários gratuitos do Firefly viram pagantes, o consumo de pontos foi alto, e neste trimestre o consumo de pontos de IA no Creative Cloud e no Firefly continua acelerando trimestre a trimestre. No segmento empresarial, a ARR de produtos principais de marketing como a Adobe GenStudio cresce mais de 20% ano a ano, em todos os casos.
Lado do impacto negativo: a ascensão das ferramentas nativas de IA está abalanando a autoridade de precificação da Adobe desde a raiz. A OpenAI atualizou recentemente políticas de publicidade, proibindo parceiros de veicular anúncios que concorram com recursos internos do ChatGPT e com a geração de imagens e áudio de seus produtos. A Adobe foi confirmada como uma das empresas diretamente afetadas — isso corta um canal importante de aquisição para as ferramentas criativas de IA independentes da Adobe.
O quanto isso afeta a receita da Adobe não dá para quantificar neste momento, mas tem um significado bem simbólico: a Adobe, por um lado, usa novos canais como o ChatGPT para alcançar usuários; por outro, esses próprios canais estão virando concorrentes da própria Adobe.
Quarto, voltar ao relatório
Na verdade, olhando para o último ano e meio de relatórios ligados à IA, dá para ver, mais ou menos, que houve situações em que, com a entrada da IA, as atividades existentes tiveram de ajustar e isso acabou afetando algum trimestre.
所以 escrever (ver) até aqui, na verdade, a compreensão sobre o relatório de resultados da Adobe desta vez já saiu de: os resultados do trimestre superaram as expectativas, mas a orientação para o próximo trimestre não foi boa o suficiente.
Quanto ao entendimento de que a orientação não era boa o suficiente, isso já tinha indícios no nível estratégico. A empresa entende que está empurrando parte das receitas de hoje para o futuro.
Ela troca uma base maior de usuários gratuitos por uma menor receita anualizada recorrente (incremental) de curto prazo. E, ao mesmo tempo, troca o adiamento de parte dos ajustes de produtos por mais criadores da próxima geração entrando no próprio ecossistema.
Essa estratégia tem algum problema?
Do meu ponto de vista, tanto usuários ativos mensais quanto usuários gratuitos: no máximo, eles podem ser considerados matéria-prima de um fosso de proteção (barreira), mas não o fosso em si.
Com o impacto da IA, a Adobe já não tem, no nível de criação, uma entrada tão difícil de contornar. Sobre a base atual de usuários, se a eficiência de conversão nunca decolar, até dá para pensar no pior... como desfecho final.
Mas se o tamanho da base de usuários gratuitos que a Adobe obtém agora conseguir, por fim, gerar uma conversão mais alta para pagamento, então o dinheiro que ela deixou de ganhar hoje só estará sendo reconhecido mais tarde.