Semana da Bolsa de Valores de 7–11 de setembro: Rendimentos perto de 5%, petróleo acima de US$ 100 e uma recuperação no fim da semana
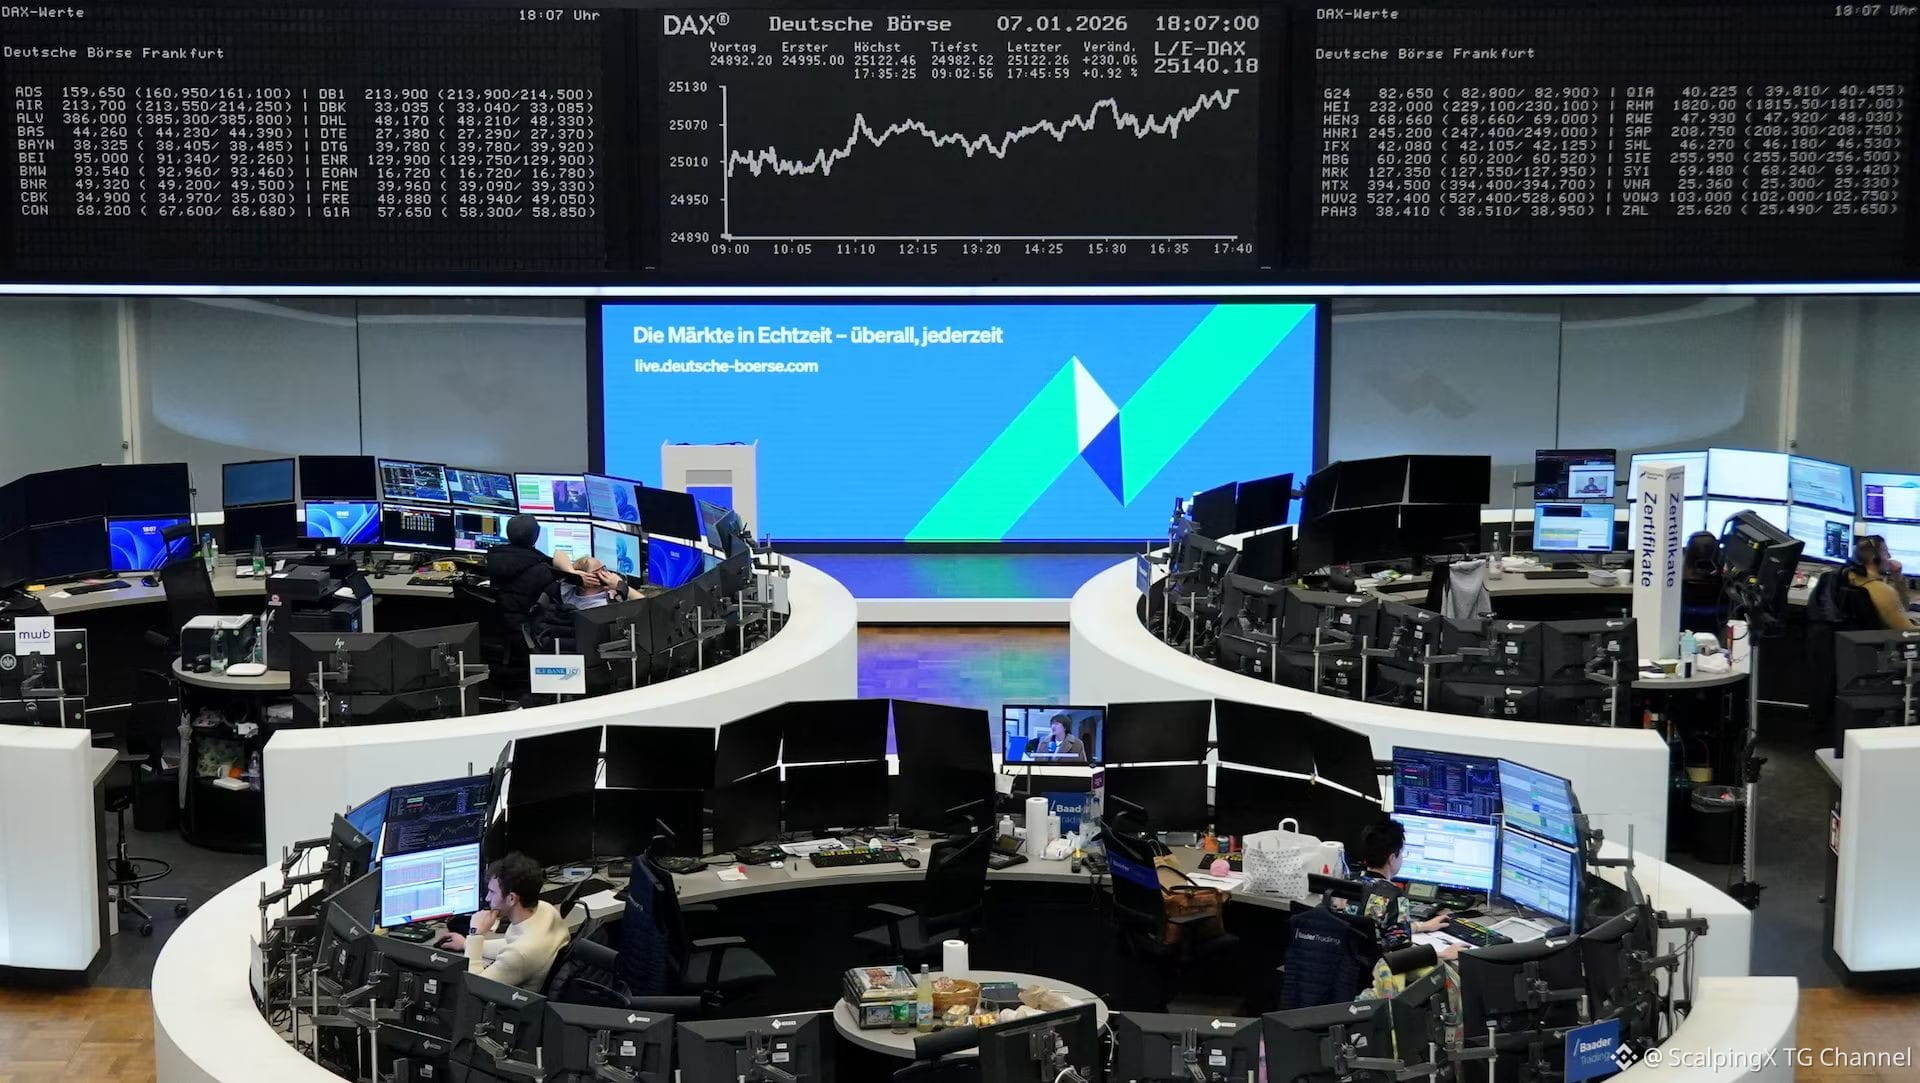
📉 As ações globais terminaram a semana em baixa apesar de uma recuperação na sexta-feira. O S&P 500 caiu 0,8%, o Nasdaq perdeu 0,7%, o Dow caiu 1,6% e o Russell 2000 recuou 2,4%, enquanto a maioria dos mercados europeus e asiáticos também fechou a semana em território negativo.
📈 A principal pressão veio do petróleo mantendo-se acima de US$ 100 e de uma alta acentuada nos rendimentos dos Treasuries dos EUA. O rendimento do 10 anos se aproximou de 5%, pressionando as avaliações e atingindo de forma particularmente forte small caps e outros setores sensíveis a juros.
🧾 Na sexta-feira, o S&P 500 subiu 0,86% e o Nasdaq ganhou 0,96%, mesmo com a probabilidade de um aumento de 25 pontos-base pelo Fed em 16 de setembro subindo para cerca de 90%. A recuperação foi impulsionada mais por uma queda de cerca de 3% no petróleo e por rendimentos mais amenos do que por qualquer melhora clara no cenário de inflação.
🤖 A IA continuou sendo uma fonte de apoio, mas o desempenho foi irregular. Os resultados da Oracle apontaram para uma força contínua na demanda por infraestrutura de nuvem e IA, ajudando Dell e HPE a subirem cerca de 12%, enquanto a própria Oracle caiu, já que as preocupações com valuation permaneceram em foco.
⚠️ A amplitude do mercado continuou a se deteriorar, com a parcela das ações do S&P em sinais de compra caindo de cerca de 70% para 43% no último mês. Isso sugere que os principais índices continuam altamente dependentes de nomes de mega-cap e de IA.
📅 Na próxima semana, a atenção se volta para a reunião do FOMC em 16 de setembro e para os desdobramentos do petróleo após as conversas entre Omã/Hormuz. O rendimento do 10 anos dos EUA, em torno do patamar de 5%, continua sendo uma variável-chave para saber se a recuperação pode se sustentar.
#StockMarket
$ADA
📉 As ações globais terminaram a semana em baixa apesar de uma recuperação na sexta-feira. O S&P 500 caiu 0,8%, o Nasdaq perdeu 0,7%, o Dow caiu 1,6% e o Russell 2000 recuou 2,4%, enquanto a maioria dos mercados europeus e asiáticos também fechou a semana em território negativo.
📈 A principal pressão veio do petróleo mantendo-se acima de US$ 100 e de uma alta acentuada nos rendimentos dos Treasuries dos EUA. O rendimento do 10 anos se aproximou de 5%, pressionando as avaliações e atingindo de forma particularmente forte small caps e outros setores sensíveis a juros.
🧾 Na sexta-feira, o S&P 500 subiu 0,86% e o Nasdaq ganhou 0,96%, mesmo com a probabilidade de um aumento de 25 pontos-base pelo Fed em 16 de setembro subindo para cerca de 90%. A recuperação foi impulsionada mais por uma queda de cerca de 3% no petróleo e por rendimentos mais amenos do que por qualquer melhora clara no cenário de inflação.
🤖 A IA continuou sendo uma fonte de apoio, mas o desempenho foi irregular. Os resultados da Oracle apontaram para uma força contínua na demanda por infraestrutura de nuvem e IA, ajudando Dell e HPE a subirem cerca de 12%, enquanto a própria Oracle caiu, já que as preocupações com valuation permaneceram em foco.
⚠️ A amplitude do mercado continuou a se deteriorar, com a parcela das ações do S&P em sinais de compra caindo de cerca de 70% para 43% no último mês. Isso sugere que os principais índices continuam altamente dependentes de nomes de mega-cap e de IA.
📅 Na próxima semana, a atenção se volta para a reunião do FOMC em 16 de setembro e para os desdobramentos do petróleo após as conversas entre Omã/Hormuz. O rendimento do 10 anos dos EUA, em torno do patamar de 5%, continua sendo uma variável-chave para saber se a recuperação pode se sustentar.
#StockMarket
$ADA