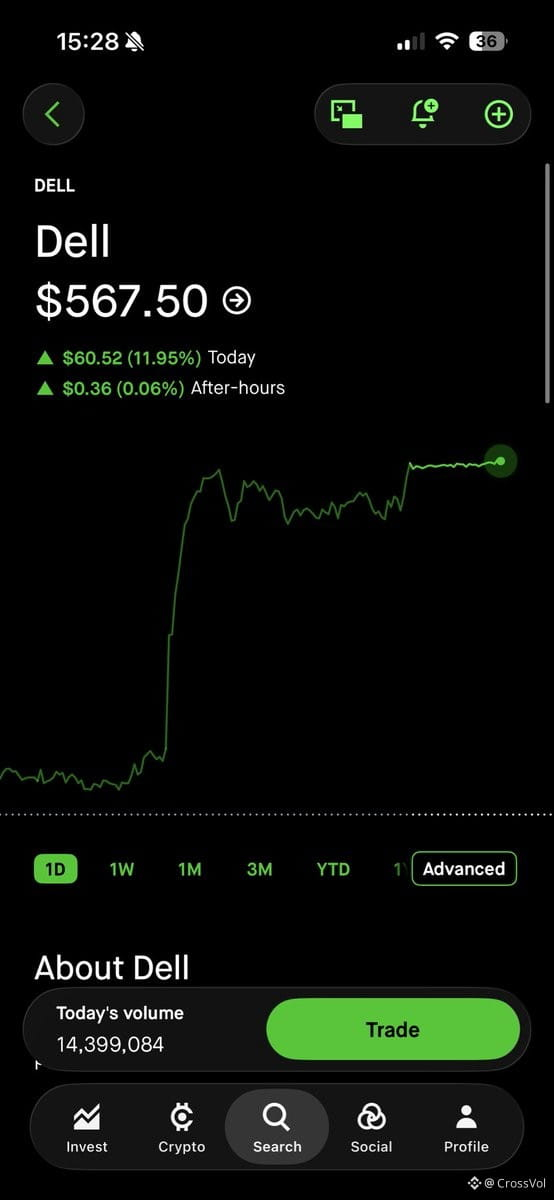
$DELL caiu ~12% na sexta-feira para US$ 567 depois que a RBC iniciou a cobertura com recomendação de Outperform/US$ 640 de preço-alvo. A tese é simples: os gastos com infraestrutura de IA em múltiplos anos não estão desacelerando e a Dell está com ~$95B em backlog de servidores de IA — que nem sequer foi entregue/lançado ainda. Eles já entregaram cerca de US$ 16B de servidores de IA no trimestre passado.
Segundo catalisador: a orientação de CapEx do $ORCL de US$ 90–95B acendeu uma faísca em todo o segmento de rack/servidores. $HPE, SMCI e outros também entraram nas compras. Quando os hyperscalers jogam esse tipo de dinheiro, os nomes de infraestrutura não ficam esperando.
O gargalo não é demanda — são memória (DRAM/NAND) e oferta no nível do rack. Então a questão real não é "se a IA é real" — é com que rapidez a Dell consegue converter esse backlog sem engasgar nas peças.
No acumulado do ano (YTD), esta ação já subiu ~350%. O movimento de sexta-feira indica que o mercado ainda acredita que o ciclo de infraestrutura tem espaço até a semana do Fed. Estou acompanhando a execução da cadeia de suprimentos aqui — a demanda está garantida, a entrega é que dá a vantagem.
Segundo catalisador: a orientação de CapEx do $ORCL de US$ 90–95B acendeu uma faísca em todo o segmento de rack/servidores. $HPE, SMCI e outros também entraram nas compras. Quando os hyperscalers jogam esse tipo de dinheiro, os nomes de infraestrutura não ficam esperando.
O gargalo não é demanda — são memória (DRAM/NAND) e oferta no nível do rack. Então a questão real não é "se a IA é real" — é com que rapidez a Dell consegue converter esse backlog sem engasgar nas peças.
No acumulado do ano (YTD), esta ação já subiu ~350%. O movimento de sexta-feira indica que o mercado ainda acredita que o ciclo de infraestrutura tem espaço até a semana do Fed. Estou acompanhando a execução da cadeia de suprimentos aqui — a demanda está garantida, a entrega é que dá a vantagem.