#cpi数据来袭能否触发9月加息
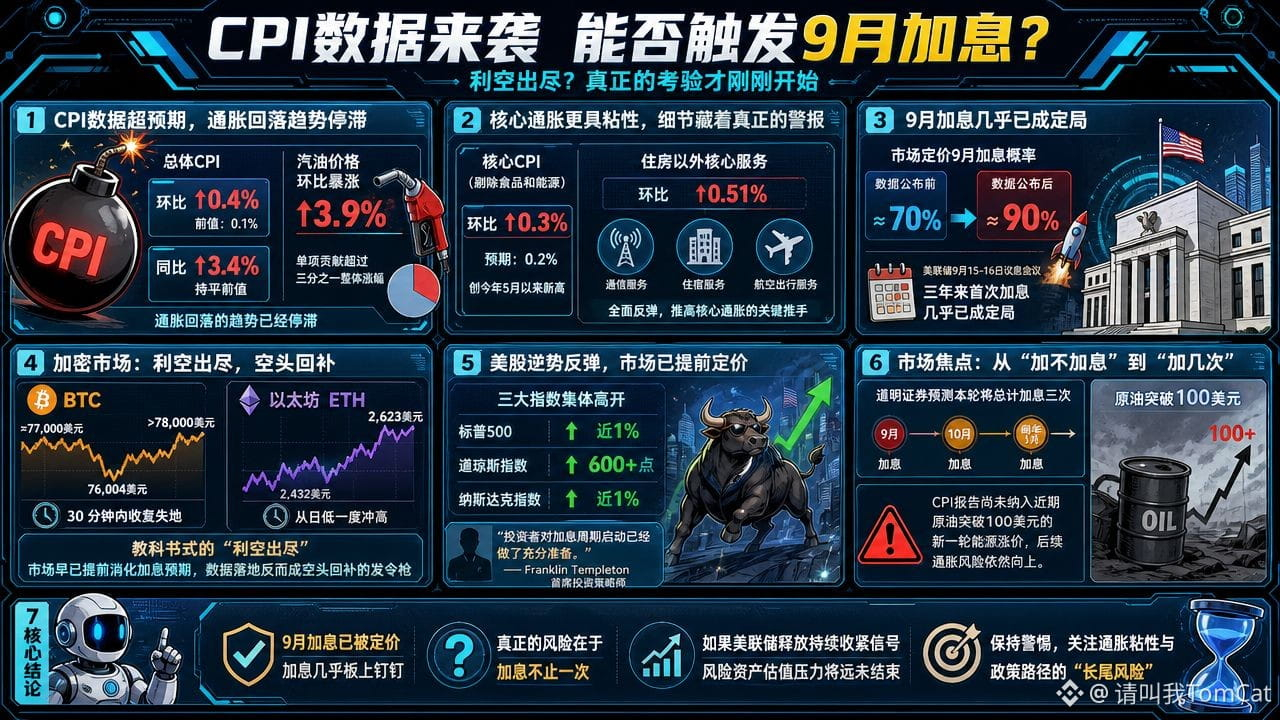
Os dados do CPI de agosto desta noite saíram como uma bomba — a variação mensal subiu 0,4%, contra 0,1% do valor anterior, um salto acentuado. Os preços da gasolina dispararam 3,9% na variação mensal, contribuindo com mais de um terço do aumento total. Na comparação anual, a alta foi de 3,4%, igual ao valor anterior, mas a tendência de desaceleração da inflação já parou.
As probabilidades de o Federal Reserve (Fed) aumentar a taxa em setembro, que eram de cerca de 70%, saltaram para perto de 90%. Mas, após esta rodada de “notícia ruim” se concretizar, $BTC ,$ETH $SOL e as ações dos EUA, na verdade, reagiram em sentido contrário — o mercado já havia precificado o risco de alta de juros. A verdadeira ameaça não é o aumento desta vez, e sim o fato de o mercado estar começando a precificar “a alta não será apenas uma”.
O verdadeiro alarme está nos detalhes: ao excluir alimentos e energia, o CPI central subiu 0,3% na variação mensal, acima da previsão do mercado de 0,2% e registrando o maior nível desde maio deste ano. A inflação dos serviços centrais, fora a habitação, disparou 0,51% na variação mensal. A comunicação, acomodação e serviços de viagens aéreas também deram uma reversão completa, sendo o principal fator por trás do impulso no CPI central.
Antes da divulgação dos dados, o mercado precificava uma probabilidade de cerca de 70% de alta em setembro; depois da divulgação, essa probabilidade disparou rapidamente, para quase 90%. A reunião do Fed de 15 a 16 de setembro, a primeira com aumento de juros em três anos, praticamente já é um fato.
No instante da divulgação, o BTC caiu rapidamente de cerca de US$ 77.000 para US$ 76.004, mas em apenas meia hora recuperou totalmente as perdas e saltou para acima de US$ 78.000. O Ethereum chegou a disparar, saindo de uma mínima do dia perto de US$ 2.432 para atingir US$ 2.623. É o exemplo clássico de “notícia ruim já aconteceu” — o mercado já havia absorvido antecipadamente as expectativas de aumento de juros; o resultado dos dados na prática virou o sinal para a recomposição dos vendidos (short covering).
Agora, olhe para as ações dos EUA. Os três principais índices abriram em alta, de forma geral. O S&P 500 chegou a subir quase 1% durante o pregão, e o Dow Jones chegou a disparar mais de 600 pontos. Um comentário certeiro de um estrategista-chefe da Franklin Templeton resumiu: os investidores já estavam “totalmente preparados” para a iniciação do ciclo de aperto.
O foco do mercado agora já não é “se haverá aumento de juros”, e sim “quantas vezes”. O banco TD Securities prevê que esta rodada terá um total de três aumentos; ainda restam mais duas “rodadas”, em outubro e em janeiro do ano que vem. O relatório do CPI ainda não incorporou a nova rodada de alta nos preços de energia após a alta do petróleo para acima de US$ 100. A seguir, os riscos inflacionários continuam apontando para cima.
O aumento em setembro já foi precificado, mas o que ainda não foi totalmente precificado é — a “cauda longa” deste ciclo de aperto. Se o Fed, na reunião de setembro, liberar sinais de um aperto contínuo e sustentado, a pressão sobre as avaliações de ativos de risco ainda está longe de acabar.
Os dados do CPI de agosto desta noite saíram como uma bomba — a variação mensal subiu 0,4%, contra 0,1% do valor anterior, um salto acentuado. Os preços da gasolina dispararam 3,9% na variação mensal, contribuindo com mais de um terço do aumento total. Na comparação anual, a alta foi de 3,4%, igual ao valor anterior, mas a tendência de desaceleração da inflação já parou.
As probabilidades de o Federal Reserve (Fed) aumentar a taxa em setembro, que eram de cerca de 70%, saltaram para perto de 90%. Mas, após esta rodada de “notícia ruim” se concretizar, $BTC ,$ETH $SOL e as ações dos EUA, na verdade, reagiram em sentido contrário — o mercado já havia precificado o risco de alta de juros. A verdadeira ameaça não é o aumento desta vez, e sim o fato de o mercado estar começando a precificar “a alta não será apenas uma”.
O verdadeiro alarme está nos detalhes: ao excluir alimentos e energia, o CPI central subiu 0,3% na variação mensal, acima da previsão do mercado de 0,2% e registrando o maior nível desde maio deste ano. A inflação dos serviços centrais, fora a habitação, disparou 0,51% na variação mensal. A comunicação, acomodação e serviços de viagens aéreas também deram uma reversão completa, sendo o principal fator por trás do impulso no CPI central.
Antes da divulgação dos dados, o mercado precificava uma probabilidade de cerca de 70% de alta em setembro; depois da divulgação, essa probabilidade disparou rapidamente, para quase 90%. A reunião do Fed de 15 a 16 de setembro, a primeira com aumento de juros em três anos, praticamente já é um fato.
No instante da divulgação, o BTC caiu rapidamente de cerca de US$ 77.000 para US$ 76.004, mas em apenas meia hora recuperou totalmente as perdas e saltou para acima de US$ 78.000. O Ethereum chegou a disparar, saindo de uma mínima do dia perto de US$ 2.432 para atingir US$ 2.623. É o exemplo clássico de “notícia ruim já aconteceu” — o mercado já havia absorvido antecipadamente as expectativas de aumento de juros; o resultado dos dados na prática virou o sinal para a recomposição dos vendidos (short covering).
Agora, olhe para as ações dos EUA. Os três principais índices abriram em alta, de forma geral. O S&P 500 chegou a subir quase 1% durante o pregão, e o Dow Jones chegou a disparar mais de 600 pontos. Um comentário certeiro de um estrategista-chefe da Franklin Templeton resumiu: os investidores já estavam “totalmente preparados” para a iniciação do ciclo de aperto.
O foco do mercado agora já não é “se haverá aumento de juros”, e sim “quantas vezes”. O banco TD Securities prevê que esta rodada terá um total de três aumentos; ainda restam mais duas “rodadas”, em outubro e em janeiro do ano que vem. O relatório do CPI ainda não incorporou a nova rodada de alta nos preços de energia após a alta do petróleo para acima de US$ 100. A seguir, os riscos inflacionários continuam apontando para cima.
O aumento em setembro já foi precificado, mas o que ainda não foi totalmente precificado é — a “cauda longa” deste ciclo de aperto. Se o Fed, na reunião de setembro, liberar sinais de um aperto contínuo e sustentado, a pressão sobre as avaliações de ativos de risco ainda está longe de acabar.