“Se um NFP forte não é suficiente para o mercado, por que você tem tanta certeza de que o Fed vai aumentar as taxas?”
8:15 AM. Eu fechei duas abas de monitoramento de preços só para reler uma frase do presidente do Fed, Warsh, no Jackson Hole do mês passado: “os dados de verão melhores do que o esperado não significam necessariamente que as tendências reais da inflação tenham melhorado de verdade”.
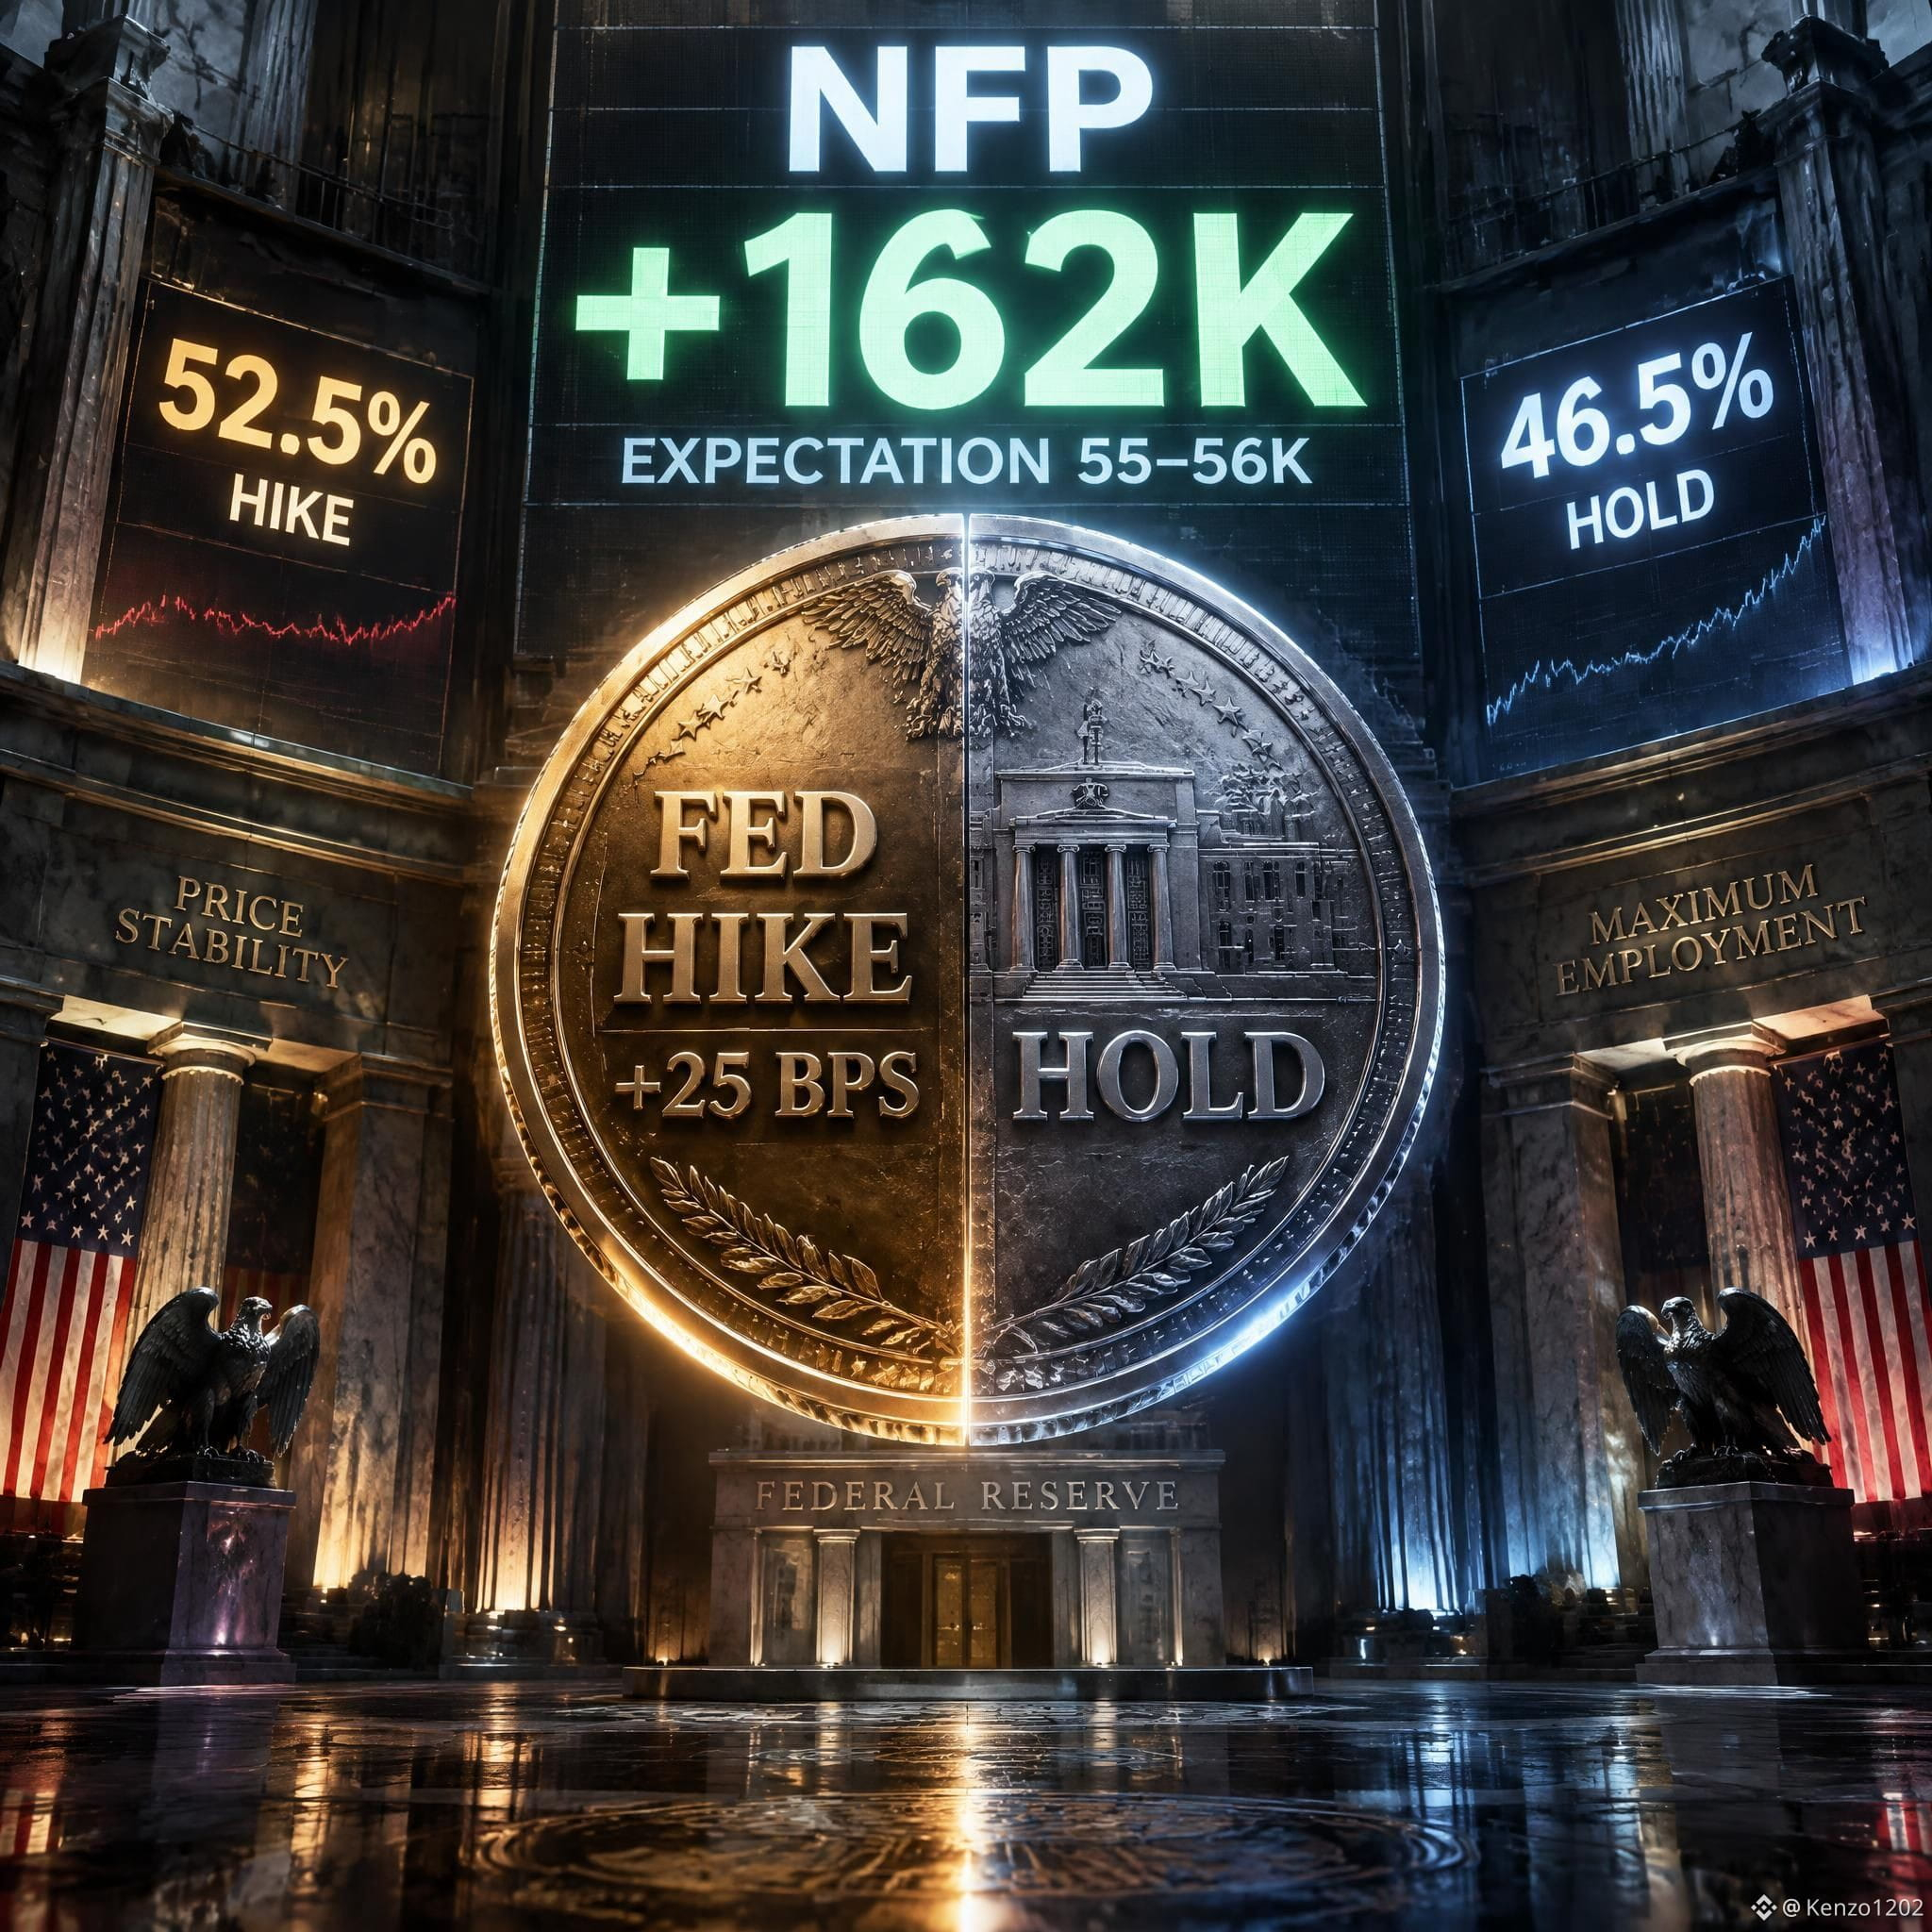
Antes, eu achava que um NFP vindo em +162K versus as expectativas de apenas 55–56K já seria suficiente para levar o Fed a uma alta de juros em setembro.
Mas depois de voltar aos números, mudei de ideia.
O mercado, com base em dados da Polymarket, está atualmente precificando a decisão do FOMC de 15–16 de setembro quase como um “cara ou coroa”: ~52,5% para um aumento de 25 bps versus ~46,5% para manter.
Se um NFP forte fosse realmente um “ganho” decisivo para os mais hawkish, essas probabilidades deveriam estar fortemente inclinadas em uma direção, e não tão perto de 50/50.
NFP é dado retrospectivo de agosto. O Fed, no entanto, está tomando sua decisão com base no CPI cheio (core CPI) como uma medida da pressão de preços atual, e não em um mercado de trabalho que desacelerou e depois, de repente, voltou a acelerar por um mês.
O risco que preciso reconhecer: se o core CPI sair acima de 0,3% MoM, toda essa tese de “manter” pode desabar ainda durante a sessão.
Dito isso, estou mantendo o ouro como meu hedge principal contra risco de política (trading widget anexado abaixo), enquanto reduzo minha exposição a ações de curto prazo porque as avaliações parecem bem esticadas à medida que nos aproximamos de um evento de risco em duas vias.
A pergunta que eu continuo me fazendo não é “O Fed vai subir ou manter?”.
É esta:
Se um NFP forte não é suficiente para convencer o mercado de opções, por que a maioria dos criadores aqui está mais confiante do que o próprio mercado?
#CPIWatch #Fed #cpi #GOLD #stocks
$BTC $XAU $BNB
8:15 AM. Eu fechei duas abas de monitoramento de preços só para reler uma frase do presidente do Fed, Warsh, no Jackson Hole do mês passado: “os dados de verão melhores do que o esperado não significam necessariamente que as tendências reais da inflação tenham melhorado de verdade”.
Antes, eu achava que um NFP vindo em +162K versus as expectativas de apenas 55–56K já seria suficiente para levar o Fed a uma alta de juros em setembro.
Mas depois de voltar aos números, mudei de ideia.
O mercado, com base em dados da Polymarket, está atualmente precificando a decisão do FOMC de 15–16 de setembro quase como um “cara ou coroa”: ~52,5% para um aumento de 25 bps versus ~46,5% para manter.
Se um NFP forte fosse realmente um “ganho” decisivo para os mais hawkish, essas probabilidades deveriam estar fortemente inclinadas em uma direção, e não tão perto de 50/50.
NFP é dado retrospectivo de agosto. O Fed, no entanto, está tomando sua decisão com base no CPI cheio (core CPI) como uma medida da pressão de preços atual, e não em um mercado de trabalho que desacelerou e depois, de repente, voltou a acelerar por um mês.
O risco que preciso reconhecer: se o core CPI sair acima de 0,3% MoM, toda essa tese de “manter” pode desabar ainda durante a sessão.
Dito isso, estou mantendo o ouro como meu hedge principal contra risco de política (trading widget anexado abaixo), enquanto reduzo minha exposição a ações de curto prazo porque as avaliações parecem bem esticadas à medida que nos aproximamos de um evento de risco em duas vias.
A pergunta que eu continuo me fazendo não é “O Fed vai subir ou manter?”.
É esta:
Se um NFP forte não é suficiente para convencer o mercado de opções, por que a maioria dos criadores aqui está mais confiante do que o próprio mercado?
#CPIWatch #Fed #cpi #GOLD #stocks
$BTC $XAU $BNB