


Fonte: Huali Huawai
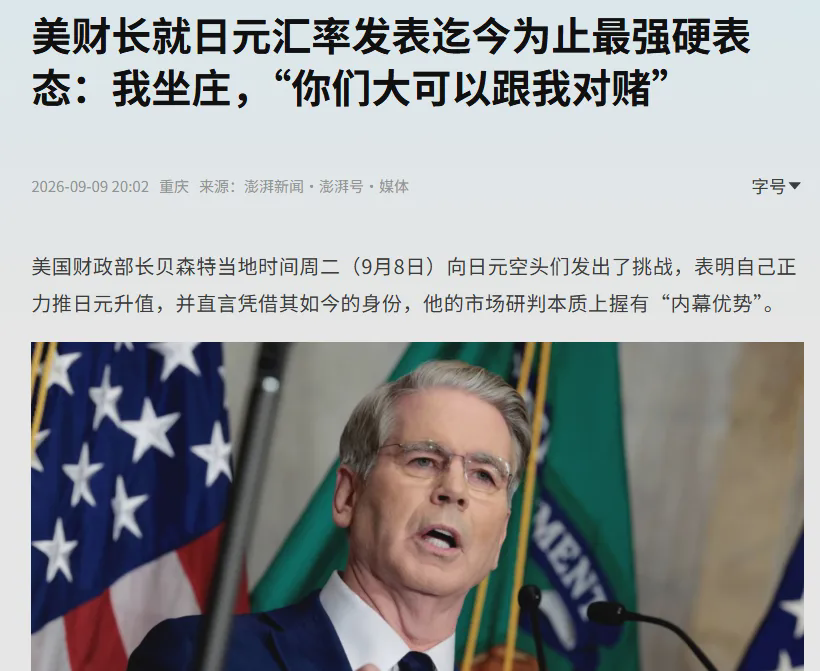
Há alguns dias, o ministro do Tesouro dos EUA, Bessent, fez um discurso firme, afirmando: “A taxa de câmbio do iene é comigo no comando; vocês podem apostar contra”. Como mostrado na imagem abaixo. Esse tipo de desafio duro aos vendedores a descoberto do iene no mundo inteiro ainda elevou mais a taxa de câmbio do iene (atualmente cerca de 153 ienes por 1 dólar). E talvez, por causa dessa mudança no par dólar-iene ter gerado novamente pressão sobre os ativos de risco, além de outros fatores como a guerra EUA-Irã, o cenário macro parece pouco otimista. Por isso, o Bitcoin, que vinha tentando romper uma resistência recentemente, ao chegar perto de US$ 82 mil escolheu novamente oscilar. No momento em que este texto foi escrito, o preço do Bitcoin recuou de volta para perto de US$ 76 mil.
Claro, o fato de o preço cair de cerca de US$ 82 mil para perto de US$ 77 mil não significa necessariamente que uma nova tendência tenha acabado. Talvez o mercado também continue esperando, afinal, hoje (noite de 11 de setembro, horário de Pequim), os EUA vão divulgar os dados de CPI de agosto; e depois (em 16 de setembro) haverá uma reunião do FOMC ainda mais importante. Além disso, a votação do (projeto de lei CLARITY) que mencionamos nos artigos anteriores também acontecerá em 15 de setembro.
Antes de surgir uma nova direção de expectativas para orientar, é provável que o movimento do mercado continue principalmente em modo de oscilação. Em outras palavras, a oscilação atual do mercado é, mais do que tudo, uma espera por um novo sinal. E os próximos CPI/FOMC podem se tornar fatores importantes nas expectativas de liquidez.
Além de acompanhar a trajetória do preço do petróleo, as taxas dos títulos do Tesouro dos EUA e o movimento do dólar, também é preciso dar foco especial ao iene japonês — afinal, ele é uma moeda-chave nas operações de carry trade em escala global. Enquanto o iene se valorizar, alguns desses fundos de carry trade podem optar por fechar posições (liquidar), o que levaria, por consequência, a um problema de liquidez para alguns ativos de risco.
Na verdade, por muito tempo no passado, foi justamente por causa das baixas taxas de juros no Japão que muitos investidores do mundo acabaram fazendo investimentos via empréstimo em ienes, trocando por dólares, para depois investir em ativos como ações dos EUA/Bitcoin. Porém, se o iene de repente se valoriza, isso significa que os ienes emprestados ficam mais caros. Aí pode acontecer de os fundos do carry trade reduzirem risco — e para isso escolherem vender ações dos EUA/Bitcoin para zerar (liquidar) as posições.
O problema das taxas dos títulos do Tesouro, assim como a questão de intervenção cambial, parecem ter se tornado atualmente uma grande disputa econômica entre os principais países no mundo. Portanto, se o Japão continuar a aumentar juros, ou se os EUA continuarem a intervir no câmbio do iene, então, do ponto de vista da liquidez global, isso provavelmente não é uma boa notícia para ativos de risco como o Bitcoin.
Agora, há mais um assunto que vale a pena prestar atenção. Lembre-se de que no artigo do mês passado (agosto), mencionamos que o Tesouro dos EUA havia anunciado que iria, pelo menos, dobrar a escala de recompra de títulos de longo prazo: de cerca de US$ 2 bilhões por operação para pelo menos US$ 4 bilhões. Em 9 de setembro, o Tesouro anunciou novamente que, na operação de recompra de quinta-feira (10 de setembro), compraria até US$ 6 bilhões de títulos do Tesouro dos EUA de 10 a 20 anos. E, de acordo com informações divulgadas pela mídia hoje (11 de setembro), naquele dia o Tesouro recomprou apenas títulos no valor de US$ 5,19 bilhões — abaixo do teto de US$ 6 bilhões. Como mostrado na imagem abaixo.
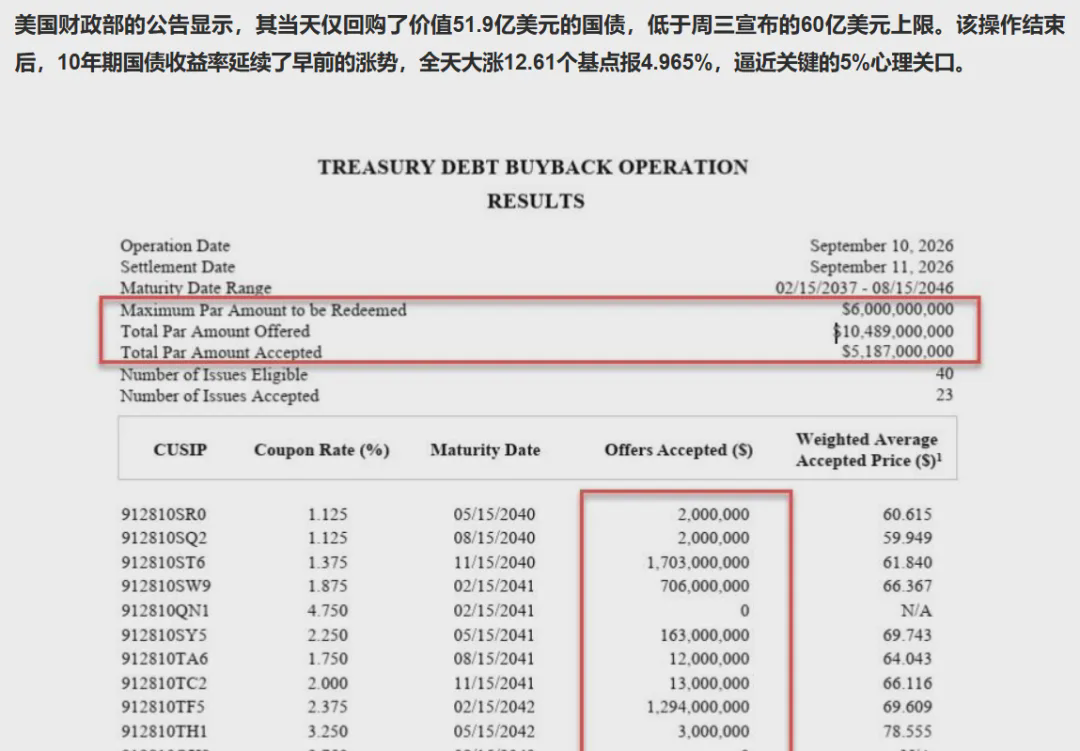
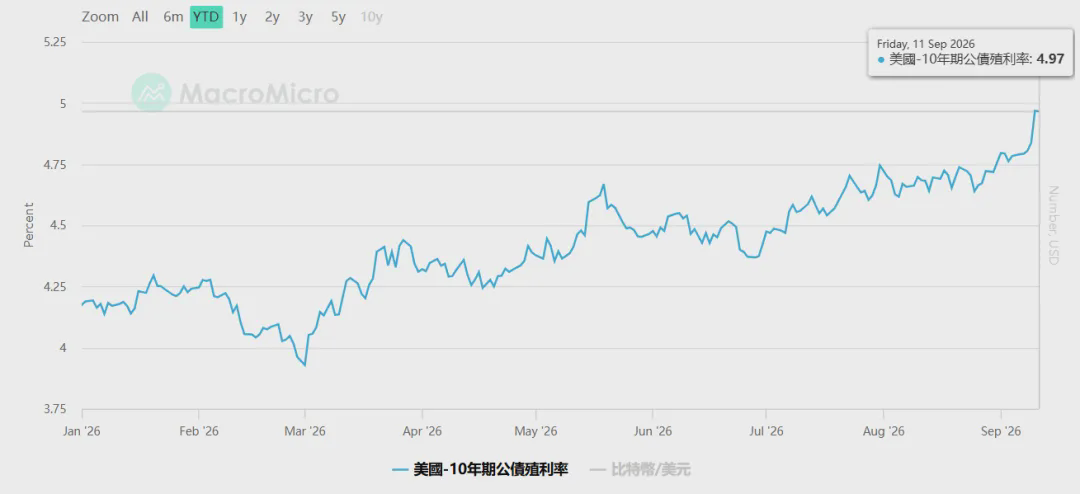
Embora o Tesouro dos EUA também esteja tentando de verdade socorrer os títulos do Tesouro, mesmo que a escala de recompra dobre para US$ 6 bilhões, isso ainda fica abaixo do que o mercado esperava (anteriormente, o mercado apostava que o Tesouro poderia adotar medidas de US$ 10 bilhões, ou até mais). E hoje, após o Tesouro divulgar os resultados da operação específica, o mercado realmente não deu “face”: o rendimento dos títulos do Tesouro de 10 anos continuou disparando para 4,97%. Como mostrado na imagem abaixo.
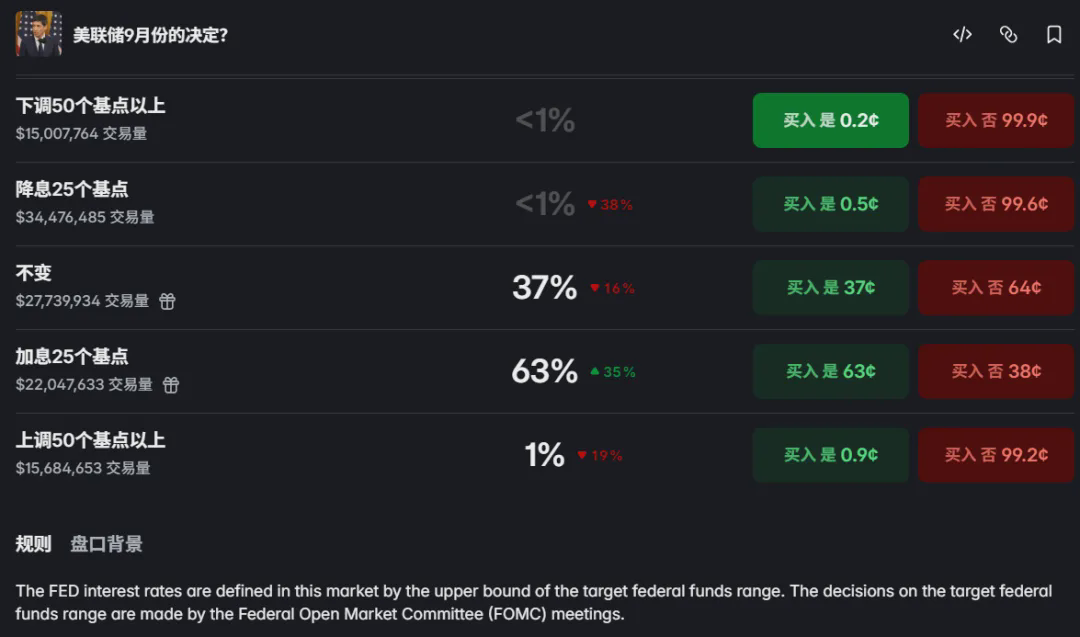
Somando a isso, o índice do dólar está atualmente em uma faixa estreita de oscilação, e o preço do petróleo WTI disparou para perto de US$ 103 (o ataque aéreo dos EUA ao Irã continua há mais uma semana). Além disso, o PPI dos EUA divulgado mais recentemente subiu 5,4% em termos anuais em agosto (divulgado em 10 de setembro), acima da expectativa do mercado de 5,3% e também acima dos 4,8% de julho. A combinação de vários fatores aumenta ainda mais a incerteza do cenário macro. Talvez esses eventos combinados continuem provocando no mercado preocupações com o CPI que será divulgado em breve. As apostas de que o Fed aumentará juros em setembro já subiram para 63%, como mostrado na imagem abaixo.
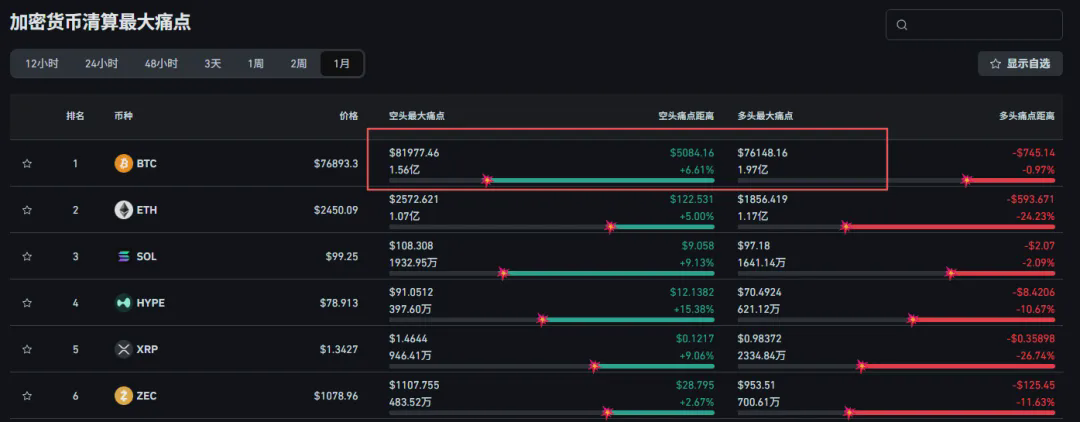
E talvez seja justamente essa incerteza das condições macro no curto prazo que, aparentemente, volta a oferecer oportunidades para os vendidos. Só nas últimas 24 horas, todo o mercado teve 93.201 pessoas liquidadas (forçadas) e o valor total das liquidações foi de US$ 445 milhões. Entre isso, o volume de liquidação de posições compradas foi de US$ 351 milhões. E a principal liquidação ocorreu sobretudo perto de US$ 76 mil (o maior ponto de dor dos comprados).
Já que mencionamos contratos, há um dado que também vale a pena observar: nesta semana, a escala de open interest (posições em aberto) dos contratos perpétuos de altcoins já ultrapassou a do Bitcoin. Este também é o primeiro caso em que as altcoins superam o Bitcoin desde dezembro de 2024, como mostrado na imagem abaixo.
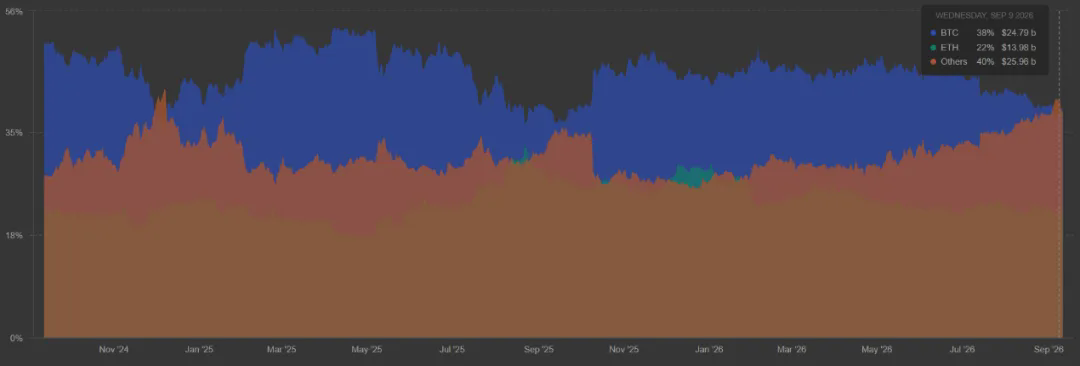
Isso mostra que, neste momento, a alavancagem do mercado está se deslocando do Bitcoin para alguns altcoins. E, nessa fase, é ainda mais preciso ficar atento: como o volume do mercado à vista está um pouco enfraquecido e a maior parte do novo capital alavancado está indo para altcoins (e não para Bitcoin). Se depois o Bitcoin vier a ter a expectativa de uma correção por mudanças nas condições macro, a correção dos altcoins pode ficar ainda mais severa por causa do problema de alavancagem excessiva.
Quanto a saber se o Bitcoin vai continuar recuando no futuro, não dá para prever. Mas, como mencionamos acima, esse nível de volatilidade atual do Bitcoin não significa que uma nova tendência tenha acabado. Essa limpeza adicional focada em alavancagem talvez seja, mais do que tudo, um “devido saneamento” antes de os dados do CPI serem divulgados oficialmente ou antes de sair o resultado da reunião do FOMC.
Aqui continuamos mantendo a mesma visão do artigo anterior: neste mês (setembro), é provável que o mercado siga dominado por oscilações. Se o Bitcoin conseguir se manter efetivamente acima de US$ 78 mil (EMA55), então ainda será possível ver US$ 83 mil a US$ 86 mil; e as altcoins também podem continuar a “ficar animadas”. Caso contrário, pode ser preciso voltar a ver de US$ 71 mil (Short-Term Holder Realized Price, preço de custo do detentor de curto prazo) até US$ 74 mil (nível 0.236 de Fibonacci). Naquele momento, a alavancagem das altcoins também pode sofrer uma compressão em certa medida.
A trajetória de curto prazo do mercado é, de qualquer forma, muito difícil de prever. Para o investidor comum de varejo, reduzir operações com alavancagem é a escolha necessária. Ninguém sabe que tipo de evento inesperado/mensagem pode surgir a seguir, ou que fala de algum grande player pode causar uma nova onda de volatilidade no mercado. Embora o curto prazo seja difícil de prever, em um horizonte mais longo, se você mais uma vez perdeu a oportunidade de fazer aportes regulares (DCA) antes, ainda não é tarde: basta retomar seu plano e executá-lo conforme planejado. E, do ponto de vista da análise técnica, o Bitcoin já apresentou o chamado “cruzamento de ouro” (ou seja, a média móvel de 50 dias cruzou acima da de 200 dias). No curto prazo ainda pode haver volatilidade, mas a nova tendência parece cada vez mais clara.
......
No curto prazo, a confusão no mundo macro talvez afete de alguma forma ativos como o Bitcoin. Mas, olhando em um horizonte ainda maior, talvez seja justamente essa confusão do mundo fiduciário que destaque ainda mais o valor de longo prazo do Bitcoin.
Quando algo não pode ser eliminado de forma completa e, ao contrário, ainda cresce e se fortalece cada vez mais, aceitar ou assumir o controle costuma ser a melhor forma. Por isso, nestes anos, vemos que o Bitcoin já foi incluído pelos EUA como um ativo de reserva estratégica nacional; já foi incluído por um número crescente de empresas em seus tesouros; e até mesmo vários tipos de legislação dos EUA e de outros países voltados a criptomoedas estão em andamento contínuo...
Ao falar sobre legislação, muita gente provavelmente pensa primeiro em questões tributárias. E, justamente nos últimos dias, vi uma reportagem dizendo que o Ministério das Finanças da Alemanha já propôs começar, em 2028, a cobrar um imposto de 25% sobre criptomoedas. Embora tributar criptomoedas seja algo que muita gente não queira ver, diferentes pessoas podem ter visões diferentes sobre isso — mas não dá para negar que isso certamente é uma tendência importante do futuro. E isso também significa que as criptomoedas estão se tornando ativos legais (claro, em parte dos países, devido a questões de sistema e, teoricamente, por limitações, não é possível declarar legalidade). Com mais de dez anos de desenvolvimento, o Bitcoin vem mudando gradualmente: de um ativo periférico e “cinzento” para um ativo mainstream global.
Lembre-se de que, no artigo do começo do ano (8 de janeiro), também discutimos a questão dos impostos. Naquela época, mencionamos: 2026, sem dúvida, se tornará o primeiro ano global de conformidade para a indústria cripto. Conformidade será definitivamente uma grande tendência no futuro — e isso também marca a indústria cripto entrando na era de segmentação a partir do período mais “selvagem”. No futuro, o setor cripto pode evoluir ainda mais em três níveis: primeiro, a camada totalmente em conformidade representada por ETFs, stablecoins etc.; segundo, a camada “cinzenta” representada por DeFi e derivados on-chain; terceiro, a camada “não conforme” com a narrativa de anonimato e privacidade.
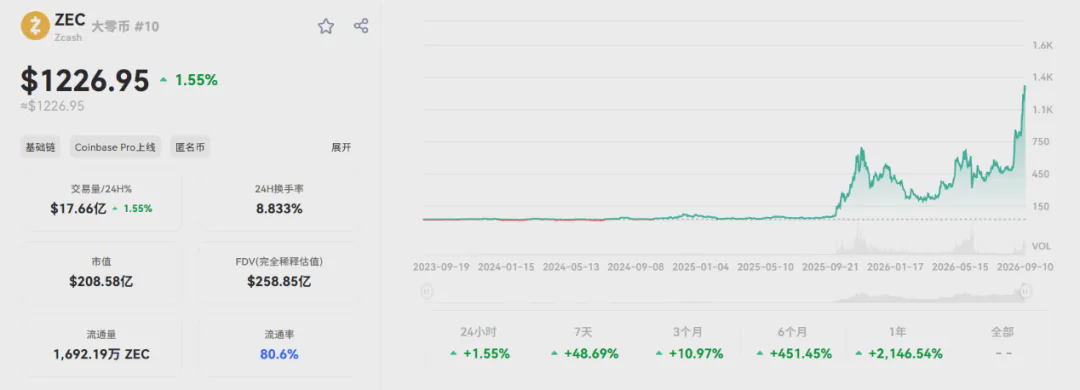
É evidente que, para quem não gosta de estar em conformidade, a privacidade pode se tornar outra grande narrativa deste ciclo. E há um tempo já dá para ver que alguns tokens de privacidade realmente apresentaram altas relativamente claras. Por exemplo: ZEC (Zcash) acabou de romper uma faixa de fundo que durava vários anos e ainda estabeleceu uma nova máxima de preço acima de US$ 1200, como mostrado na imagem abaixo.
Claro, o que dissemos acima é apenas uma ideia e uma visão, não uma recomendação para você comprar agora qualquer tipo de moeda de privacidade. Nós nunca recomendaremos que você compre qualquer moeda. Como já mencionamos repetidamente no artigo anterior: preserve seu capital; não sabe — não toque.
Na verdade, este também é um dos motivos pelos quais, nos últimos dois ou três anos, nós praticamente não voltamos a compartilhar publicamente em grande escala projetos de altcoins: porque o apetite ao risco e a capacidade de suportar perdas de cada pessoa são diferentes. Basta que um artigo compartilhe ou mencione algumas altcoins para certamente haver quem compre sem pensar; e enquanto houver compra sem pensar e depois aparecer prejuízo, essas pessoas correm para comentar e acusar ou entrar em “proteção de direitos”. Por isso, mencionar Bitcoin no dia a dia talvez seja a melhor escolha para cada um, tanto em termos de conveniência quanto de segurança. Embora, em alguns países ou regiões, o Bitcoin ainda seja visto como algo “cinzento”.
De certa forma, o Bitcoin sempre foi visto por muita gente como uma ferramenta para lidar com a tirania governamental e a desvalorização da moeda. Eles parecem até dispostos a “acreditar” nesse tipo de coisa. Mas, se olharmos apenas pela ótica de investimento ou especulação, é justamente o contrário: quanto mais moeda se imprime, mais excitante é para quem detém Bitcoin, porque somente quando o Fed realmente imprime mais dinheiro, essas pessoas têm a chance de obter retornos acima do normal com a alta do preço do Bitcoin.
A visão de mundo de muita gente, na verdade, é bastante contraditória. Quando a chamada “fé” não traz oportunidades e ganhos reais, então não existe “verdadeira fé”; tudo não passa, no fim das contas, de interesse. Muitos dos chamados “fiéis do Bitcoin” na internet são, na maioria das vezes, apenas uma forma de consolo para quem ainda não conseguiu obter retornos acima do esperado.
No mercado, muitas vezes, acontece assim: é a linha de alta (candlestick verde) que fabrica a “fé”; é a linha de baixa (candlestick vermelha) que “testa” se a fé é real. Em um mercado em alta, todo mundo consegue se tornar um “fiel” e um investidor de valor. Mas, em um mercado em baixa, a maioria dos fiéis acaba sumindo. Na verdade, os chamados “fiéis do Bitcoin” não são tão numerosos quanto imaginamos. Existem apenas aqueles que, mesmo depois de manterem e não obterem ganho algum — ou até com prejuízo — ainda assim acreditam que vale a pena manter. Isso sim pode ser considerado uma forma de fé. E claro que há diferentes tipos de fiéis: alguns são cegamente fiéis, escolhem aleatoriamente uma moeda lixo e ficam segurando por muito tempo; o destino dessas pessoas costuma ser pagar o preço por sua própria “fé”. No fundo, nós também estamos sempre “pagando o preço” pela nossa fé — só muda o tamanho do “aposta” que cada um está disposto a fazer e as oportunidades de ganho que cada um enfrenta.
Só os que acreditam cegamente geralmente esperam que o mundo fique mais justo e mais bonito. Mas, na realidade, muitos fiéis no mundo real muitas vezes esperam que o mundo fique um pouco mais caótico, que os dados de desemprego subam... Porque assim o Fed não aumenta juros, ou até imprime dinheiro para cortar juros. Ao reduzir juros, o preço do Bitcoin tende a subir.
Sim, a realidade é mesmo assim, cheia de contradições. Alguns fiéis querem que o mundo fique melhor; outros fiéis estão esperando o colapso do mundo. Vocês também já pensaram em uma questão: como alguém que acompanha isso por muito tempo, vocês estão realmente apenas acreditando em um tipo de ativo (Bitcoin) — ou acreditando em uma regra/ mudança de ciclo de liquidez?
Neste episódio (20260911), vamos falar sobre isso. Todo o conteúdo acima é uma visão e uma análise sob perspectiva pessoal, servindo apenas como registro de pensamento e para troca de ideias, não constituindo recomendação de investimento.