
dinheiro está entrando em $SOL
E o Jupiter Lend está crescendo ao mesmo tempo.
foi isso que chamou minha atenção.
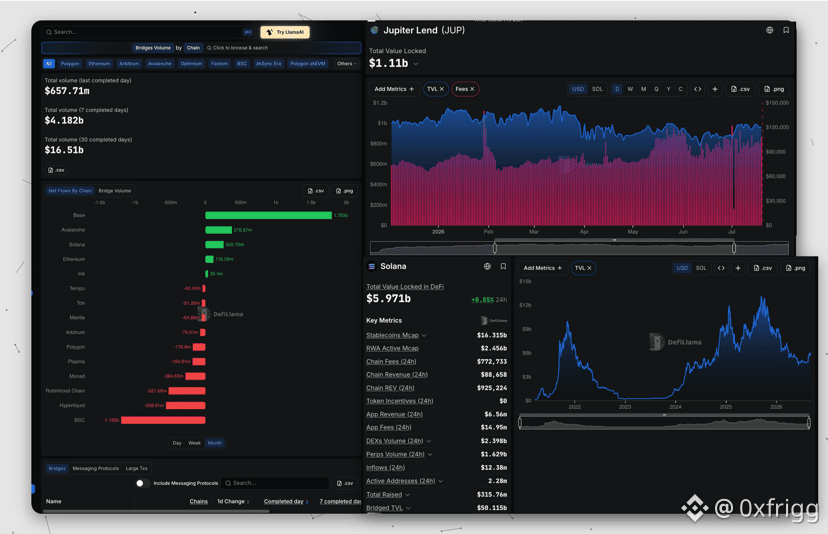
O TVL do DeFi da Solana está em torno de US$ 5,97B, com alta de 5,56% em 7 dias.
no mesmo período, a Solana também registrou cerca de +US$ 44,76M em entradas líquidas via bridge.
e o Jupiter Lend agora está em: $JUP
US$ 1,11B de TVL
+6,51% em 7 dias
+20,75% em 30 dias
US$ 935M emprestados
então a história mais óbvia seria:
o capital entra na Solana → vai para o DeFi → os usuários começam a tomar empréstimos → boom de crédito.
talvez.
mas eu acho que ainda é cedo.
a primeira coisa que precisamos separar é esta:
Solana recebendo +US$ 44,76M via bridges NÃO significa que esses US$ 44,76M foram para o Jupiter Lend.
os dois indicadores estão se movendo na mesma direção.
a rota entre eles ainda não foi comprovada.
há outro problema também.
o TVL é medido em dólares.
se SOL, JupSOL, JLP ou outro colateral sobe de preço, o TVL do Jupiter Lend pode aumentar mesmo sem usuários depositarem mais tokens.
mas existe um ponto que deixa o sinal melhor.
o maior pool do Jupiter Lend é o USDC, em torno de US$ 468M.
isso importa porque o USDC não sobe 20% só porque o preço do SOL subiu.
então eu não acho que isso possa ser descartado apenas como reprecificação.
depois temos a cifra de US$ 935M emprestados.
isso é grande o bastante para mostrar que o Jupiter Lend não é só uma enorme “piscina” de depósitos ociosos.
as pessoas também estão usando o lado de crédito.
mas o saldo emprestado sozinho ainda não nos diz se a Solana está entrando em um ciclo orgânico amplo de crédito.
para isso eu quero ver:
utilização subindo
depósitos reais em unidades de token crescendo
mais tomadores únicos
novos empréstimos surgindo
taxas de empréstimo reagindo à demanda
a liquidações continuarem saudáveis
se isso começar a confirmar a mesma história, então a tese fica bem mais forte.
por enquanto, minha leitura é mais simples:
a TVL da Solana está crescendo.
o capital líquido está entrando.
o Jupiter Lend está crescendo.
a exposição emprestada já é relevante.
vários indicadores finalmente começam a se alinhar.
isso já é o suficiente para eu acompanhar de perto.
ainda não é o bastante para eu chamar de boom de crédito.
enquanto isso, crescimento ≠ boom de crédito
E o Jupiter Lend está crescendo ao mesmo tempo.
foi isso que chamou minha atenção.
O TVL do DeFi da Solana está em torno de US$ 5,97B, com alta de 5,56% em 7 dias.
no mesmo período, a Solana também registrou cerca de +US$ 44,76M em entradas líquidas via bridge.
e o Jupiter Lend agora está em: $JUP
US$ 1,11B de TVL
+6,51% em 7 dias
+20,75% em 30 dias
US$ 935M emprestados
então a história mais óbvia seria:
o capital entra na Solana → vai para o DeFi → os usuários começam a tomar empréstimos → boom de crédito.
talvez.
mas eu acho que ainda é cedo.
a primeira coisa que precisamos separar é esta:
Solana recebendo +US$ 44,76M via bridges NÃO significa que esses US$ 44,76M foram para o Jupiter Lend.
os dois indicadores estão se movendo na mesma direção.
a rota entre eles ainda não foi comprovada.
há outro problema também.
o TVL é medido em dólares.
se SOL, JupSOL, JLP ou outro colateral sobe de preço, o TVL do Jupiter Lend pode aumentar mesmo sem usuários depositarem mais tokens.
mas existe um ponto que deixa o sinal melhor.
o maior pool do Jupiter Lend é o USDC, em torno de US$ 468M.
isso importa porque o USDC não sobe 20% só porque o preço do SOL subiu.
então eu não acho que isso possa ser descartado apenas como reprecificação.
depois temos a cifra de US$ 935M emprestados.
isso é grande o bastante para mostrar que o Jupiter Lend não é só uma enorme “piscina” de depósitos ociosos.
as pessoas também estão usando o lado de crédito.
mas o saldo emprestado sozinho ainda não nos diz se a Solana está entrando em um ciclo orgânico amplo de crédito.
para isso eu quero ver:
utilização subindo
depósitos reais em unidades de token crescendo
mais tomadores únicos
novos empréstimos surgindo
taxas de empréstimo reagindo à demanda
a liquidações continuarem saudáveis
se isso começar a confirmar a mesma história, então a tese fica bem mais forte.
por enquanto, minha leitura é mais simples:
a TVL da Solana está crescendo.
o capital líquido está entrando.
o Jupiter Lend está crescendo.
a exposição emprestada já é relevante.
vários indicadores finalmente começam a se alinhar.
isso já é o suficiente para eu acompanhar de perto.
ainda não é o bastante para eu chamar de boom de crédito.
enquanto isso, crescimento ≠ boom de crédito