
Por oito horas, em 27–28 de agosto de 2026, a proposta de governança mais consequente da história da Solana existiu simultaneamente em dois estados contraditórios. Um veículo informou que ela estava morta. Outro informou que ela estava viva. Ambos estavam certos — em momentos diferentes, separados por um único validador que mudou de ideia.
Isso não é um erro de dados. Essa é a história.
A Solana acabou de dobrar sua taxa de desinflação por meio do SGP-0002 (construído sobre a proposta técnica SIMD-0550), cortando a emissão futura de SOL em cerca de 18,9 milhões de tokens ao longo de seis anos. A pergunta óbvia — “isso é otimista para o SOL?” — é a errada para começar. A pergunta real é: **por que as partes interessadas da rede concordaram em desacelerar a emissão, mas recusaram, no mesmo dia, aumentar as queimas de tokens?** Duas propostas, níveis de apoio semelhantes, resultados opostos. Entender essa lacuna diz mais sobre a estrutura real de poder da Solana do que o número da manchete.
O CONSENSO
FATO: A mídia cripto e o sentimento social trataram a aprovação da SGP-0002 como inequívocamente bullish — menos oferta nova, caminho mais rápido para a taxa terminal de inflação de 1,5% da Solana (2029 em vez de 2032). O enquadramento ao longo dos prazos foi simples: menos diluição → caso mais forte de preço no longo prazo.
O QUE MUDOU
LINHA DO TEMPO (FATO):
1. 21 de agosto — A Solana ativa a primeira fase da redução do tempo de slot (400ms → 350ms) sob o SIMD-0525, uma mudança de rede não relacionada, mas simultânea.
2. 23–24 de agosto — A votação abre para três propostas agrupadas: SGP-0001 (Constituição), SGP-0002 (Dupla Desinflação), SGP-0003 (Reestruturação de Taxas).
3. 27 de agosto, fim do epoch 1023 — Uma conta publicada (CryptoBriefing) relata que tanto a SGP-0002 quanto a SGP-0003 falharam em atingir a liberação da supermaioria de 66,67%.
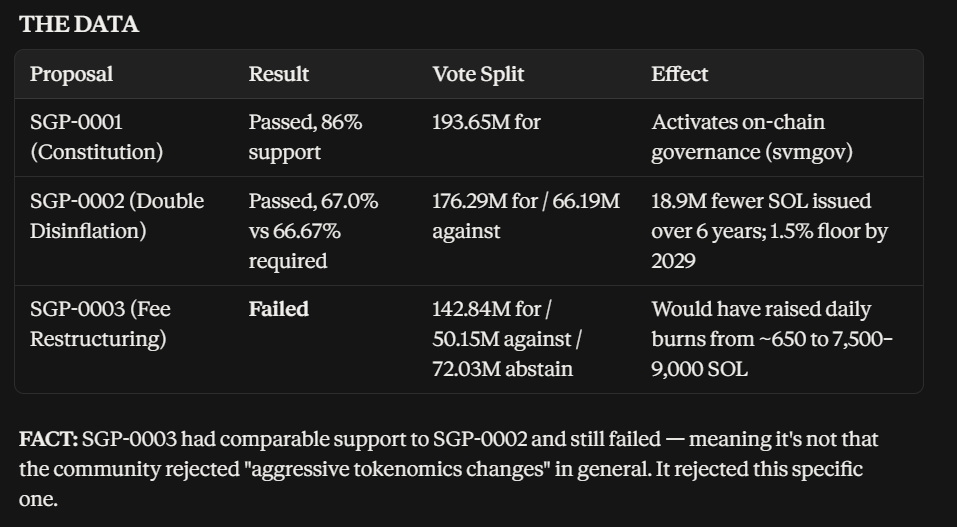
4. 28 de agosto — Vários relatos posteriores (Decrypt, Forklog, Cointelegraph) confirmam que a SGP-0002 foi aprovada exatamente com 67,0%, com a Kraken trocando seu voto de "contra" para "a favor" no fim da contagem.
SINAL: A discrepância entre os relatos de 27 de agosto e 28 de agosto não é descuido jornalístico — é um registro vivo de uma votação que, em algum momento, realmente estava falhando.
A HISTÓRIA OCULTA
INTERPRETAÇÃO: As duas propostas atingiram stakeholders diferentes de maneiras diferentes. A desinflação reduz o crescimento da emissão — uma desaceleração lenta, de vários anos, que os validadores conseguem planejar. A proposta de queima de taxas redirecionaria uma parcela *direta e imediata* da receita dos validadores para queimadas em vez de para bolsos de validadores. Uma é um corte gradual. A outra é um corte no pagamento efetivo a partir do próximo epoch.
TESE: Validadores — que detêm um peso de votação desproporcional porque a governança da Solana é ponderada por stake, não no sentido de um token-um-voto em varejo — apoiarão mudanças de tokenomics que melhorem a imagem de longo prazo do ativo *desde que essas mudanças não reduzam diretamente a renda deles no curto prazo.* A SGP-0002 passou porque custa aos validadores anos a partir de agora. A SGP-0003 falhou porque custaria a eles imediatamente.
Este é um ponto de primeiro princípio: **A governança da Solana não está votando sobre "o que é bom para os detentores de SOL". Está votando sobre o que é tolerável para as entidades que têm stake suficiente para votar.** E esses grupos não são automaticamente os mesmos.
A CONTRADIÇÃO
Se a desinflação for genuinamente bullish e os validadores forem detentores racionais de longo prazo, eles deveriam ter apoiado *as duas* propostas — queimadas mais profundas mais emissão mais lenta é uma combinação deflacionária mais forte do que qualquer uma sozinha. Eles não fizeram. A narrativa de mercado ("A Solana acabou de ficar mais bullish em tokenomics") é verdadeira apenas para um terço do que realmente foi proposto.
A TESE CONTRÁRIA
É possível que a rejeição da SGP-0003 não tenha a ver com o auto-interesse dos validadores e, sim, com preocupações técnicas legítimas — faixas imprevisíveis de queima de taxas (7.500–9.000 SOL/dia é uma banda ampla) poderiam introduzir volatilidade nas taxas da rede que prejudica a experiência do usuário, não apenas a receita dos validadores. A própria Solana Labs teria se oposto às duas propostas inicialmente, o que vai contra uma leitura puramente de "validadores protegendo a própria renda". A explicação mais simples pode ser: a SGP-0003 era uma proposta menos madura, não um veto movido por auto-interesse.
Não consigo separar totalmente essas duas explicações com as evidências disponíveis. Ambas são plausíveis. É um caso em que eu não tenho base suficiente para afirmar.
O QUE CONFIRMARIA
- Dados de emissão na cadeia nos próximos vários epochs mostrando que o cronograma de desinflação de fato está sendo implementado (SINAL, ainda não observado).
- Uma futura proposta relacionada a taxas, redesenhada com uma faixa de queima mais estreita ou com atraso, ganhando apoio de validadores — o que sugeriria que o *design*, e não o incentivo, foi o verdadeiro obstáculo.
- O staking de validadores produz retornos decrescentes mais ou menos em linha com as projeções do modelo, sem uma evasão de validadores.
O QUE A MATARIA
- Se a contagem de validadores ou a participação total de stake cair materialmente após a implementação, isso sugeriria que a desinflação foi tolerada no papel, mas estaria desestabilizando a segurança da rede na prática — transformando uma história de "menos diluição" em uma história de "orçamento de segurança mais fraco".
- Se uma proposta quase idêntica de queima de taxas reaparecer com termos *favoráveis aos validadores* e ainda falhar, isso sustentaria com mais força a tese do auto-interesse. Se ela passar, isso a enfraquece.
OS INCENTIVOS
FATO: O SIMD-0550 foi escrito pela Helius, uma empresa de infraestrutura — não pela Solana Labs, que supostamente se opôs à mudança de desinflação.
INTERPRETAÇÃO: O modelo de negócios da Helius se beneficia mais de uma narrativa de valorização de longo prazo do SOL saudável do que de renda de taxas para validadores, o que pode explicar por que uma empresa de infraestrutura pressionou mais nisso do que os validadores que, no fim, tiveram que aprovar.
A PROBABILIDADE
Esta é uma tese de confiança moderada, não uma forte. As evidências de margem de voto (67,0 vs. 66,67, um desvio literalmente de um validador) e o resultado dividido entre duas propostas igualmente sustentadas são fatos sólidos e verificáveis. A *interpretação* — de que o auto-interesse dos validadores explica a divisão — é plausível e consistente com os dados, mas não comprovada. Trate como uma hipótese de trabalho, não como uma conclusão.
O QUE ESTOU OBSERVANDO A SEGUIR
Não o preço do SOL. Três coisas específicas:
1. Se a emissão on-chain realmente cai no cronograma nas próximas epochs.
2. Se a contagem de validadores/participação de stake se mantém estável durante a transição.
3. Se uma proposta de queima de taxas redesenhada retorna — e se o resultado dela apoia ou contradiz a explicação baseada em incentivos acima.
NFA. #ZeroResearch #Solana #SolanaGovernance #Tokenomics
