
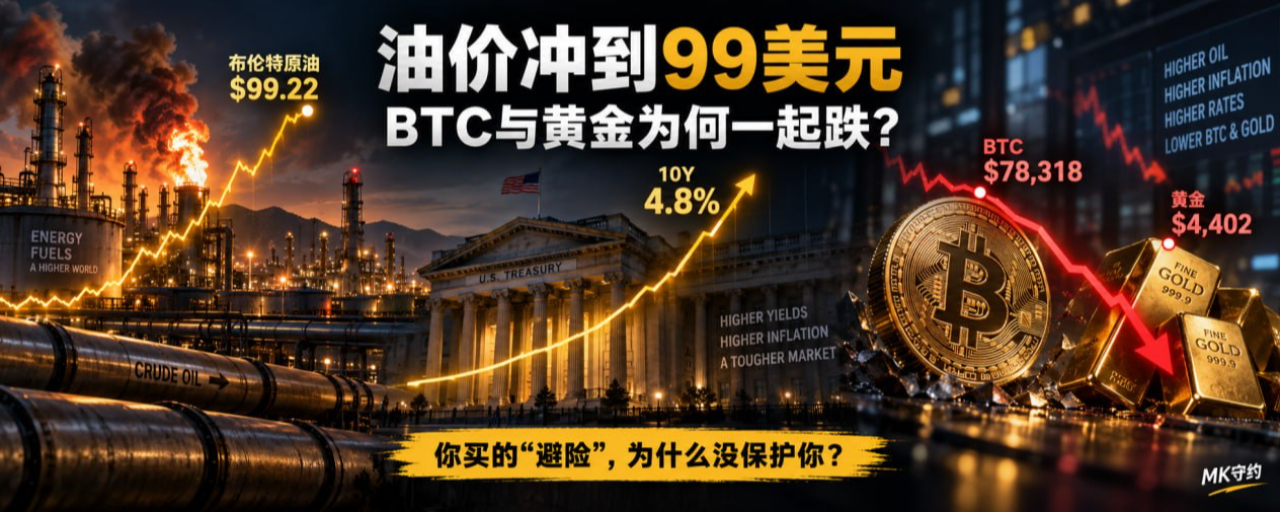


O petróleo disparou para 99 dólares, o BTC caiu para 78 mil, o ouro também não conseguiu manter os 4.400; a guerra se intensifica. Por que, então, os ativos de refúgio caem primeiro?
Você compra ouro para se proteger da guerra.
Você compra BTC para se proteger da desvalorização da moeda.
Como resultado, a guerra se intensificou: o preço do petróleo chegou a 99 dólares, o BTC caiu para 78 mil dólares e o ouro também luta perto dos 4.400 dólares.
Você pode estar se perguntando:
Os ativos de refúgio falharam?
Não.
Você apenas desenhou de forma errada “a intensificação da guerra” e “o aumento imediato dos ativos de refúgio” como se fossem uma linha reta.
Hoje, o que realmente subiu não foi o pânico.
É o custo da inflação.
Depois do ataque dos houthi às instalações de energia da Arábia Saudita, o Brent chegou a subir para US$ 99,22 e o WTI para perto de US$ 94,41; algumas instalações de energia na Arábia Saudita chegaram a ter suas operações afetadas por um período, mas atualmente não há evidências suficientes para confirmar o tamanho exato de perdas de fornecimento.
Ao mesmo tempo, a rentabilidade dos Treasuries dos EUA de 10 anos voltou a superar 4,8%, e os futuros do mercado acionário dos EUA ficaram fracos.
O mercado não compra “a guerra chegou, então compre ouro” primeiro.
Em vez disso é:
O petróleo, ao se aproximar de US$ 100, vai voltar a empurrar a inflação para cima?
A inflação volta a aparecer; o Fed ainda vai se atrever a afrouxar?
As taxas e as rentabilidades continuam subindo; quem vai comprar a preço de ativos superavaliados e com alta volatilidade?
Esse é o motivo de hoje BTC e ouro terem caído juntos.
Primeiro: você não está comprando uma guerra; você está comprando como o mercado precifica a guerra.
Muita gente opera e gosta de transformar problemas complexos em um slogan.
Guerra é boa para o ouro.
A desvalorização da moeda é boa para o BTC.
Alta do petróleo é boa para ativos ligados à inflação.
Essas palavras, no longo prazo, talvez não estejam necessariamente erradas.
Mas, assim que você usar isso para orientar posições intradiárias e de swing, você facilmente paga a conta.
Por causa de um conflito geopolítico, pelo menos surgem três forças:
Primeiro, demanda por proteção.
O capital vai procurar ouro, Treasuries ou dinheiro em caixa.
Segundo, pressão inflacionária.
Se o conflito afetar transporte de energia e produção, a alta do petróleo voltará a empurrar custos de transporte, manufatura e consumo.
Terceiro, pressão de liquidez.
Quanto mais difícil for reduzir a inflação, mais difícil é o Fed mudar para um ciclo de afrouxamento; as taxas dos títulos tendem a subir com mais facilidade, e o “preço do capital” dos ativos de risco fica ainda mais alto.
Essas três forças não se refletem simultaneamente e em igual medida nos preços.
Se a demanda por proteção for a mais forte, o ouro sobe.
Se pressão de inflação e de rentabilidade estiver no auge, o ouro também pode cair primeiro.
Se o aperto de liquidez pesar mais do que a narrativa de escassez, o BTC também será tratado e vendido como um ativo de risco com alta volatilidade.
Então, guerra não é uma ordem de trading.
Ele só é uma variável.
O que realmente determina seu lucro ou prejuízo é qual cadeia de transmissão o mercado precifica primeiro.
Dois, hoje o petróleo subiu; por que primeiro atingir o BTC?
Até 20:28 CST, o BTC está em cerca de US$ 78.318.
O fluxo líquido de fundos nos contratos de 24 horas foi de cerca de US$ 529 milhões para fora, indicando que o dinheiro de risco ainda está recuando.
Mas do outro lado, o volume de posições em contratos globais de BTC aumentou levemente 0,1% em 24 horas, e a Binance aumentou 0,22%; a razão entre longos e curtos dos grandes investidores subiu para 2,13, e a razão nas contas dos grandes investidores ficou em torno de 1,36; a taxa de funding ainda está positiva.
O preço está caindo.
O dinheiro está saindo.
Mas as posições não caíram.
Os grandes investidores ainda estão mais para o lado comprador.
Isso não é uma estrutura limpa após a capitulação dos comprados.
Mais como um grupo de pessoas que acha que US$ 78.000 já está barato e está esperando a próxima vela de alta para provar a si mesmas que estavam certas.
Mas a venda no curto prazo não terminou ainda.
No mesmo snapshot, a proporção de vendas ativas nos últimos 5 minutos é de cerca de 77,7%, e nos últimos 15 minutos de cerca de 59,1%.
A estrutura técnica também está fraca.
O fechamento do BTC em 1 hora está perto de US$ 78.400, abaixo da EMA20, EMA50 e EMA200 de 1 hora; o RSI de 1 hora está em cerca de 38. No gráfico de 4 horas, o preço também caiu abaixo da EMA20 e da EMA50, mas ainda está acima da EMA100 de 4 horas em torno de US$ 77.400.
Isso mostra duas coisas:
A queda no curto prazo já se formou.
Mas a tendência de nível maior ainda não foi interrompida completamente.
Então, a ação mais perigosa agora não é errar se é touro ou urso.
É confundir “a tendência de curto prazo não piorou” com “isso certamente não vai cair abaixo de 78.000 dólares”.
A diária não estragou; o preço ainda pode ir primeiro para limpar os longs de alavancagem lotados.
Terceiro, por que o ouro também não impediu o risco por você?
Até 20:28 CST, o ouro está em cerca de US$ 4.402.
O que é ainda mais digno de atenção é que o índice do dólar está por volta de 98,98, levemente abaixo do dia anterior.
Ou seja, a fraqueza do ouro hoje não pode ser atribuída simplesmente à alta do dólar.
A pressão real está do outro lado:
O petróleo pressiona perto de US$ 100; a rentabilidade dos Treasuries de 10 anos volta a superar 4,8%; o mercado começa a se preocupar que a pressão inflacionária prolongue um ciclo de juros altos.
O ouro não paga juros.
Quando a rentabilidade real e os custos de manutenção sobem, mesmo que a guerra lhe dê um motivo de refúgio, o dinheiro pode não querer correr para comprar agora a preços mais altos.
A estrutura de posição também não é tranquila.
Nas últimas 24 horas, o número de contratos em ouro global aumentou 1,86%; a razão entre posições longas e curtas de grandes investidores ficou em cerca de 1,63, e a razão nas contas de grandes investidores chegou a 2,70; a taxa de funding ainda permanece positiva.
Quem está comprando não é pouco.
Mas o preço não lhes deu retorno.
É exatamente aí que o trading lotado fica mais desconfortável.
A lógica pode estar certa.
O timing de entrada e a estrutura da posição, no entanto, podem fazer você sair primeiro.
Os preços do ouro em 15 minutos, 1 hora e 4 horas estão abaixo das principais médias móveis de curto ciclo; porém, o gráfico diário ainda está acima da EMA50 em torno de US$ 4.378.
Então o ouro também está no mesmo estado agora:
A fraqueza no curto prazo já está confirmada.
A estrutura de médio prazo ainda não foi completamente quebrada.
Se você entender “o ouro ainda tem suporte no médio prazo” como “abaixo de US$ 4.400 pode colocar alavancagem à vontade”, a certeza que o mercado mais gosta de ensinar é essa.
Quarto, petróleo a US$ 100 — o que realmente muda não é um único número.
US$ 100 é um marco inteiro.
Mas o significado disso não é apenas um título de notícia bonito.
Se o preço do petróleo perfurar temporariamente US$ 100 e depois voltar rapidamente, o mercado vai interpretá-lo como um pulso de prêmio geopolítico.
Se o petróleo ficar travado repetidamente perto de US$ 100, o problema muda.
As empresas precisam reavaliar os custos de transporte e de produção.
Os consumidores precisam reavaliar o gasto com gasolina e despesas do dia a dia.
O mercado de títulos precisa reavaliar a inflação futura.
O Fed precisa reavaliar se um CPI moderado de fato consegue representar uma tendência.
Portanto, daqui em diante, não fique só olhando o número do CPI de sexta-feira.
Você precisa ver se, após a divulgação do CPI, o petróleo e a rentabilidade dos Treasuries de 10 anos estão dispostos a cair também.
Se os dados vierem moderados, mas a rentabilidade de 10 anos ainda estiver acima de 4,8%, isso indica que o mercado de títulos não acredita que o risco inflacionário já foi eliminado.
Se o CPI vier mais quente e o petróleo voltar a ficar acima de US$ 100, os ativos de risco enfrentam não um único choque de dados, mas uma pressão dupla de energia e juros.
Esta noite, os EUA ainda farão leilão de Treasuries de 3 anos; depois, ainda haverá oferta de títulos com prazos mais longos ao longo desta semana.
Se a demanda em leilões estiver mais fraca, a pressão sobre as taxas pode continuar a se ampliar.
Somente se a demanda for suficientemente forte é que pode abrir uma janela de respiro para os ativos de risco.
Cinco, agora só há quatro posições a observar.
Primeiro olhe para o BTC.
Primeiro, de US$ 79.000 para US$ 79.300.
Esta é a primeira porta para a reparação no curto prazo.
O preço voltou para aqui, mas o capital continua saindo e as posições continuam aumentando; então só pode ser mais uma pausa dos longs superlotados.
Segundo, US$ 80.000.
Somente quando recuperar novamente US$ 80.000 e o fluxo de fundos e as compras ativas melhorarem em sincronia é que fica claro que o mercado começou a absorver o impacto do petróleo e das rentabilidades.
Terceiro, 78.000 dólares.
Este é o muro psicológico imediato. Quando romper para baixo, não corra para vender por causa de o marco do número ter sido perdido; veja se o volume de posições começa de verdade a cair.
Quarto, de US$ 77.400 para US$ 77.600.
Aqui está perto da EMA100 de 4 horas e da zona de concentração de posições abaixo. Se o preço chegar aqui e mesmo assim as posições compradas continuarem altas e a taxa de funding permanecer positiva, o risco da segunda rodada de redução passiva de posições não acabou.
Olhe novamente para o ouro.
US$ 4.400 é a divisão atual.
Depois de voltar a firmar, primeiro olhe US$ 4.423; depois observe perto de US$ 4.445.
Se perder US$ 4.400, observe em sequência o comportamento perto de US$ 4.375 e US$ 4.355 como suporte/absorção.
Não trate essas posições como um serviço de ordens.
Posição só te diz onde observar.
É a estrutura de capital que te diz se vale a pena agir.
Seis, daqui em diante há três caminhos; sua posição precisa conseguir sobreviver a todos.
Primeiro: o petróleo recua e a rentabilidade cai de volta para abaixo de 4,8%.
Este é o caminho mais confortável para os ativos de risco.
O BTC primeiro recupera de US$ 79.000 para US$ 79.300, para depois desafiar US$ 80.000.
Depois que o ouro recuperar US$ 4.423, só então haverá condições para voltar a negociar para se proteger do risco e para o dólar fraco.
Mas não corra atrás da primeira vela de alta.
Pelo menos duas dessas “passagens” precisam confirmar: petróleo, rentabilidade e fluxo de capital.
Segundo: se o preço do petróleo subir acima de US$ 100, a rentabilidade continua a aumentar.
Este é o caminho mais perigoso.
Primeiro cheque US$ 78.000; depois observe de US$ 77.400 para US$ 77.600 no BTC.
O ouro primeiro checa US$ 4.400; depois observa US$ 4.375 e US$ 4.355.
Nesse cenário, não use “longo prazo: comprados” para encontrar motivo para alavancagem de curto prazo.
A lógica de longo prazo não vai pagar seu preço de liquidação por você.
Terceiro: o conflito arrefece e o petróleo devolve rápido
Este caminho é o mais fácil para criar volatilidade no sentido contrário.
O BTC pode reagir primeiro em alta devido à melhora nas expectativas de liquidez.
Mas o ouro tem de lidar ao mesmo tempo com duas forças: o suporte vindo da queda da rentabilidade e a pressão causada pela redução do prêmio de proteção.
Então não pense de forma simples que, se o petróleo cair, todos os ativos sobem juntos.
Ainda é aquela frase:
Primeiro olhe para a rentabilidade.
Olhe novamente para o dólar.
Por fim, quando for para subir, o dinheiro volta?
Sete, o que você precisa evitar de verdade hoje não é ficar comprado sem entrar.
Muita gente, ao ver o BTC cair para US$ 78.000, a primeira reação é: está barato.
Quando vejo o ouro voltar para US$ 4.400, a primeira reação também é: está barato.
Mas as duas palavras mais caras na negociação são: “deveria”.
A guerra está escalando; o ouro deveria subir.
Desvalorização da moeda — o BTC deveria subir.
O preço caiu; o suporte deveria funcionar.
O mercado não é responsável por cumprir o que “deveria” acontecer com você.
Ele só se encarrega de procurar as posições mais lotadas e que menos querem admitir erro.
O que hoje BTC e ouro expõem em comum não é o desaparecimento do valor de longo prazo.
Ou seja, no curto prazo ainda há longs lotados, mas o dinheiro novo ainda não voltou.
Então não tenha pressa de perguntar onde dá para comprar no fundo.
Antes, faça três perguntas:
O preço do petróleo saiu de US$ 100?
Os Treasuries de 10 anos caíram de volta abaixo de 4,8%?
Quando o preço rebate, o fluxo de capital e a estrutura de posições melhoram juntos?
Enquanto as três “passagens” não estiverem alinhadas, qualquer repique só pode ser tratado primeiro como um “mercado de macacos”.
Você pode comprar ativos de proteção.
Mas não use as duas palavras “proteção contra o risco” para absolver uma alavancagem alta.
A guerra dá aos ativos um motivo para subir.
A estrutura de posição decide se você consegue esperar esse motivo se materializar.
— MK, compromisso assumido


Data de recorte de dados: 8 de setembro de 2026, 20:29 CST. Dados de BTC, XAU, DXY, derivativos e fluxo de ordens vêm de um snapshot padronizado do MarketSignal; mudanças intradiárias da rentabilidade dos Treasuries e o preço do petróleo vêm de reportagens do mercado aberto. Dados de fluxo de fundos de ouro no mercado todo não estão disponíveis, portanto não foram feitas inferências; dados de liquidação realizados estão incompletos e não foram utilizados quaisquer totais globais de liquidações em massa. Cenários, posições e disciplina de alocação no texto são usados para gerenciamento de risco e não constituem recomendação de investimento.