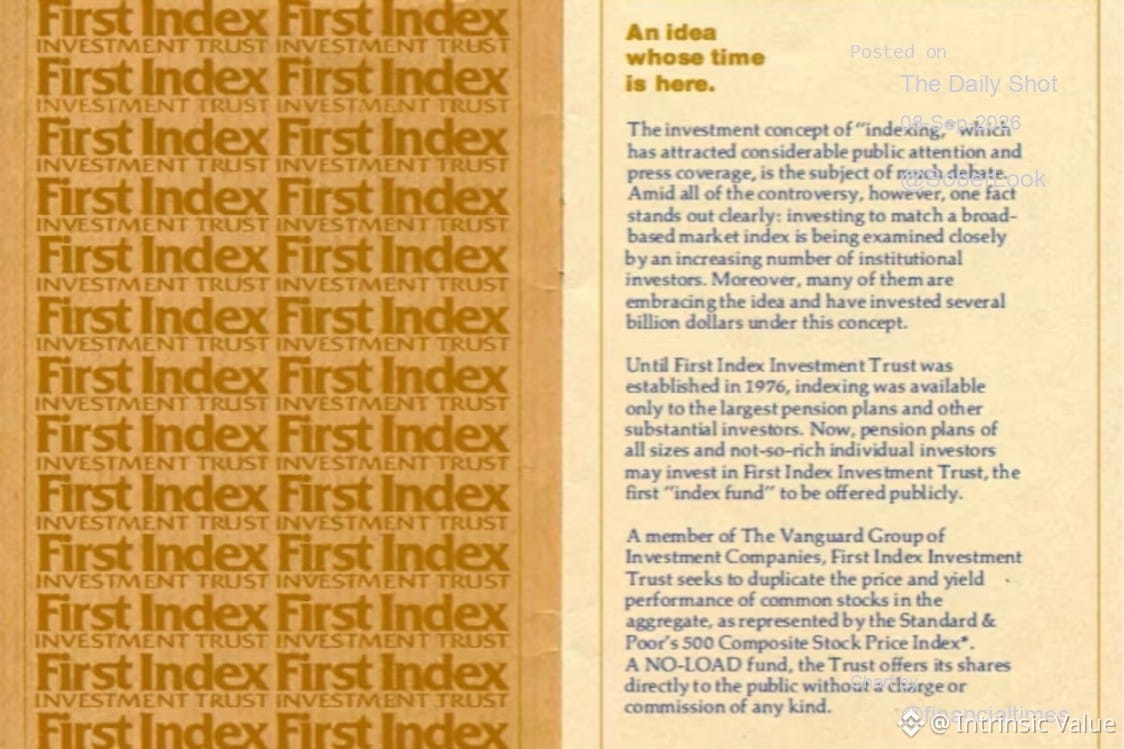
Há cinquenta anos, a Vanguard lançou o primeiro fundo de índice. O que começou como uma alternativa de baixo custo alterou fundamentalmente a estrutura do mercado.
Agora, os fluxos passivos dominam a formação de preços. Quando a alocação de capital é guiada pelo peso na capitalização de mercado em vez de avaliação ou qualidade do negócio, surgem resultados estranhos: ações supervalorizadas recebem mais capital apenas porque já são grandes. O momentum se retroalimenta.
A ironia: os fundos de índice foram pensados para democratizar o investimento acompanhando “o mercado”. Mas quando o passivo se torna a maioria, é ele que é o mercado. Preço e valor se desacoplam com mais facilidade. Os fundamentos importam menos no curto prazo.
Isso não significa que indexar esteja errado — ainda é a melhor escolha para a maioria dos investidores de varejo. Mas significa que os mercados se comportam de maneira diferente agora. Menos reversão à média. Mais risco de concentração. Menos oportunidades para gestores ativos que realmente analisam empresas.
Trocamos mercados movidos por fundamentos por mercados movidos por fluxos. As consequências ainda estão se desenrolando.
Agora, os fluxos passivos dominam a formação de preços. Quando a alocação de capital é guiada pelo peso na capitalização de mercado em vez de avaliação ou qualidade do negócio, surgem resultados estranhos: ações supervalorizadas recebem mais capital apenas porque já são grandes. O momentum se retroalimenta.
A ironia: os fundos de índice foram pensados para democratizar o investimento acompanhando “o mercado”. Mas quando o passivo se torna a maioria, é ele que é o mercado. Preço e valor se desacoplam com mais facilidade. Os fundamentos importam menos no curto prazo.
Isso não significa que indexar esteja errado — ainda é a melhor escolha para a maioria dos investidores de varejo. Mas significa que os mercados se comportam de maneira diferente agora. Menos reversão à média. Mais risco de concentração. Menos oportunidades para gestores ativos que realmente analisam empresas.
Trocamos mercados movidos por fundamentos por mercados movidos por fluxos. As consequências ainda estão se desenrolando.