A UBS rasgou os rascunhos que mantinham o plano “sem mexer” para o ano todo.
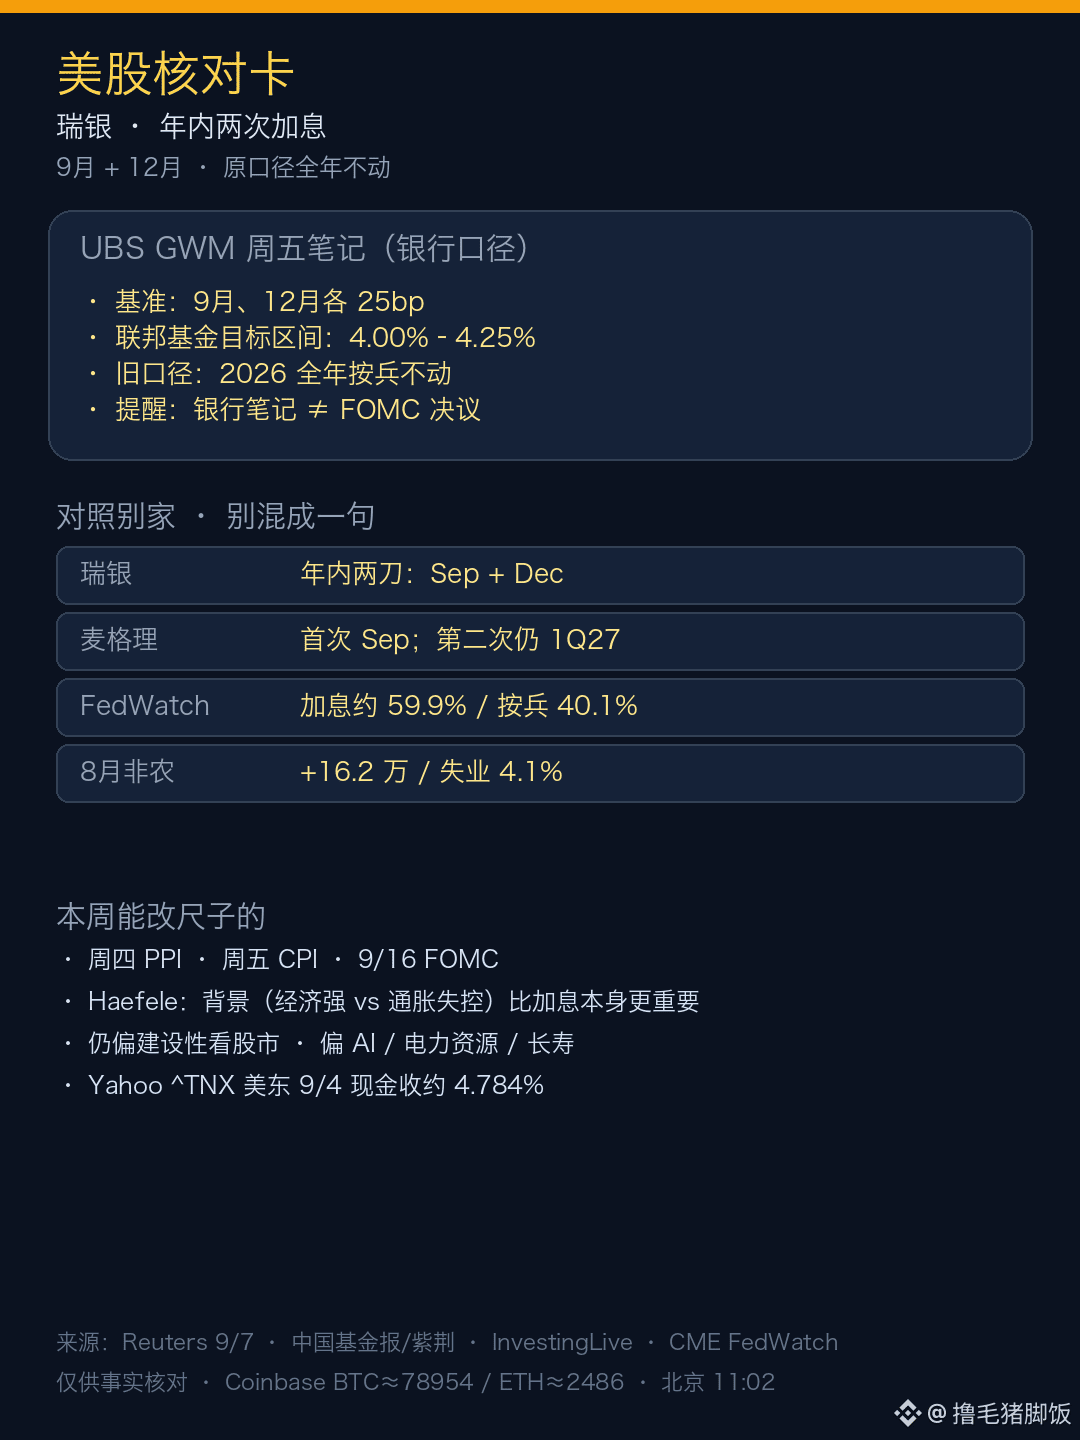
Na nota de sexta-feira, ficou claro: em setembro e em dezembro, somar 25 bps em cada.
O intervalo-alvo dos Fed Funds foi elevado para 4,00%–4,25%.
Comparando para não misturar:
A Macquarie foi a primeira a antecipar de dezembro para setembro; na segunda vez, ainda está em primeiro trimestre de 2027.
A UBS fez dois cortes ao longo do ano, e ainda foi mudando direto do “sem mexer no ano todo”.
O racional está bem carregado:
Warsh, em Jackson Hole, mais “hawkish”; risco de inflação impulsionada por gargalos na cadeia de suprimentos; emprego de agosto +162 mil / privado +127 mil (expectativa em torno de 55 mil); e o desemprego ainda em 4,1%.
O CIO Haefele tem uma frase ainda mais digna de atenção:
O que importa não é se haverá alta de juros, e sim o pano de fundo da alta — economia forte vs inflação fora de controle; a leitura é completamente diferente.
Eles continuam com viés construtivo para ações, gostando mais de temas como IA, recursos de energia e longevidade.
Do lado do mercado:
CME FedWatch (por volta de 09/08 02:00 UTC): alta em 9/16 de ~59,9%, e “parado” em ~40,1%.
Yahoo ^TNX fechamento de caixa na costa leste 9/4 em ~4,784% (feriado do Labor Day, mercado fechado).
Coinbase Spot BTC≈78954 / ETH≈2486, em Pequim por volta de 11:02.
Eu acho que a mudança de rota do banco é a mais fácil de ser recontada em segundo plano como “assentado de vez”; na verdade, isso é só o cenário-base deles mesmos. O PPI de quinta e o CPI de sexta é que é capaz de torcer esses 59,9% de uma vez para baixo — ou até mais alto.
Notas do banco ≠ decisão do FOMC.
Se houver mudanças, eu atualizo~
Na nota de sexta-feira, ficou claro: em setembro e em dezembro, somar 25 bps em cada.
O intervalo-alvo dos Fed Funds foi elevado para 4,00%–4,25%.
Comparando para não misturar:
A Macquarie foi a primeira a antecipar de dezembro para setembro; na segunda vez, ainda está em primeiro trimestre de 2027.
A UBS fez dois cortes ao longo do ano, e ainda foi mudando direto do “sem mexer no ano todo”.
O racional está bem carregado:
Warsh, em Jackson Hole, mais “hawkish”; risco de inflação impulsionada por gargalos na cadeia de suprimentos; emprego de agosto +162 mil / privado +127 mil (expectativa em torno de 55 mil); e o desemprego ainda em 4,1%.
O CIO Haefele tem uma frase ainda mais digna de atenção:
O que importa não é se haverá alta de juros, e sim o pano de fundo da alta — economia forte vs inflação fora de controle; a leitura é completamente diferente.
Eles continuam com viés construtivo para ações, gostando mais de temas como IA, recursos de energia e longevidade.
Do lado do mercado:
CME FedWatch (por volta de 09/08 02:00 UTC): alta em 9/16 de ~59,9%, e “parado” em ~40,1%.
Yahoo ^TNX fechamento de caixa na costa leste 9/4 em ~4,784% (feriado do Labor Day, mercado fechado).
Coinbase Spot BTC≈78954 / ETH≈2486, em Pequim por volta de 11:02.
Eu acho que a mudança de rota do banco é a mais fácil de ser recontada em segundo plano como “assentado de vez”; na verdade, isso é só o cenário-base deles mesmos. O PPI de quinta e o CPI de sexta é que é capaz de torcer esses 59,9% de uma vez para baixo — ou até mais alto.
Notas do banco ≠ decisão do FOMC.
Se houver mudanças, eu atualizo~