O negócio de pontuação de crédito levou um golpe direto do regulador na sexta-feira.
Não foi o balanço que explodiu; foi o “exclusivo” da pontuação de hipoteca que foi arrancado.
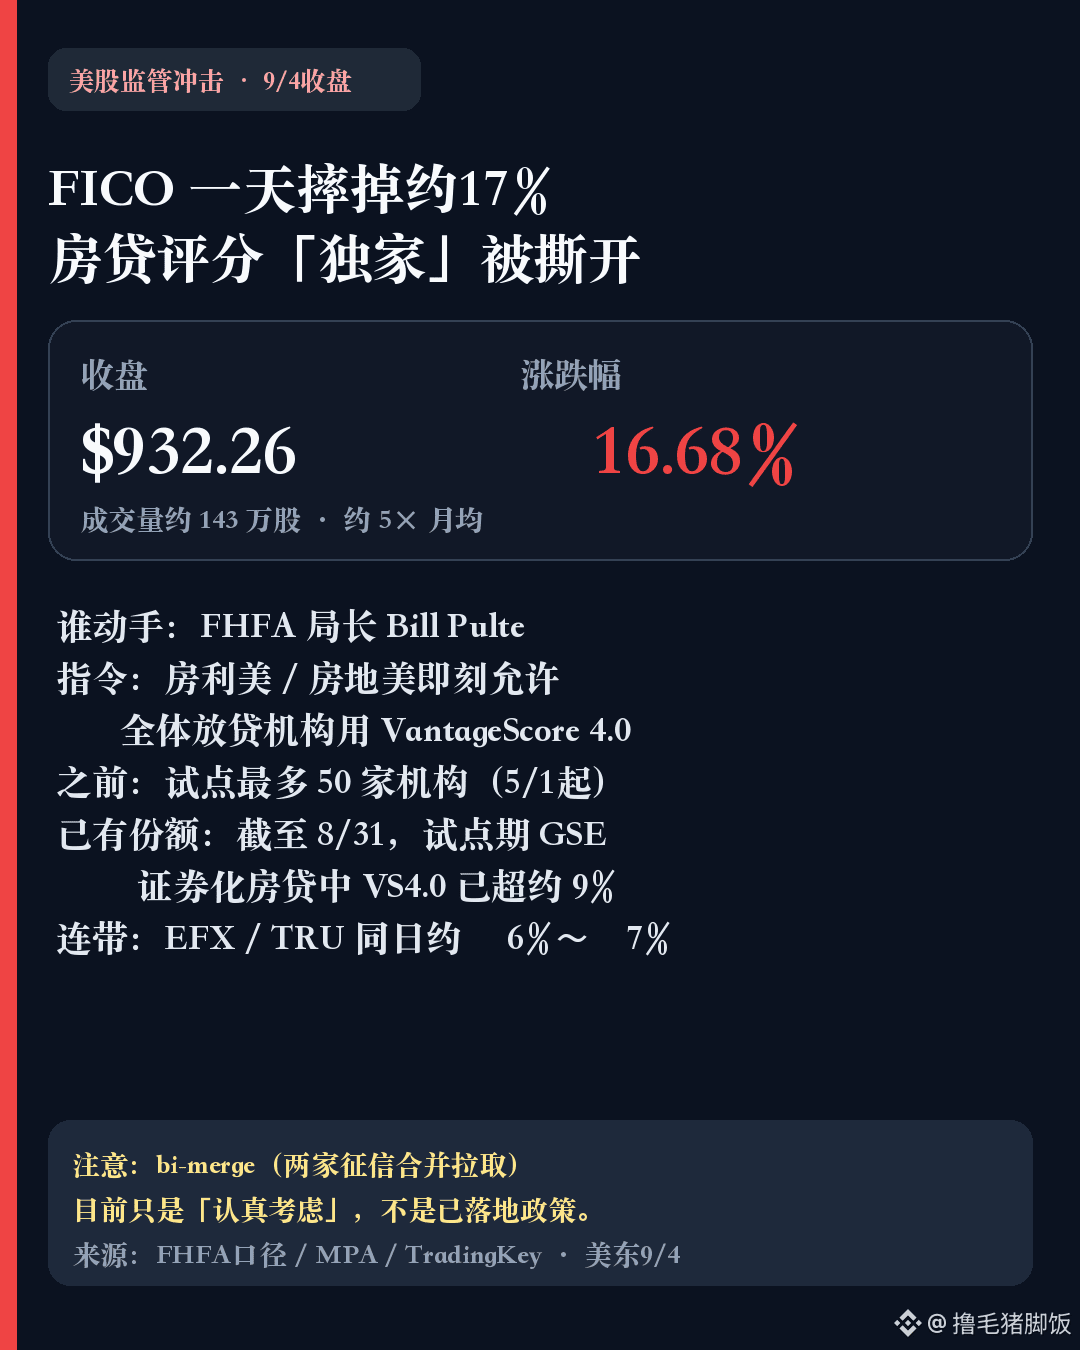
Na costa leste dos EUA, em 9/4, o diretor da FHFA, Bill Pulte, anunciou:
Fannie Mae e Freddie Mac passam a permitir imediatamente que todas as instituições credoras usem o VantageScore 4.0.
Antes, o piloto era limitado a no máximo 50 instituições; agora o teto foi removido.
Ele foi direto: o FICO desfrutou de um monopólio; isso acabou.
O mercado precificou na hora.
A FICO fechou a US$ 932,26, cerca de −16,68%; o volume negociado foi de aproximadamente 1,43 milhão de ações, cerca de 5 vezes a média mensal.
Equifax e TransUnion também caíram cerca de 6% a 7% no mesmo dia.
Por que dói?
Dentro do segmento de Scores, a concessão de hipotecas já representa uma fatia alta (diversas fontes apontam para mais de 60%).
Até o fim do piloto em 8/31, o VS4.0 já respondia por mais de cerca de 9% das hipotecas securitizadas nas duas GSEs.
Com a ampliação, o que está em jogo é poder de precificação e participação, não uma grande narrativa.
E mais uma coisa: o bi-merge (consulta combinada de duas bureaus de crédito) agora está apenas “sendo considerado seriamente”; não confunda isso com algo já implementado.
Na minha visão, isso parece mais uma reprecificação do poder de preço do que uma descarga de sentimento de um dia.
Daqui para frente, vale observar duas coisas: a velocidade real de migração no lado dos credores e se o preço unitário das pontuações consegue se sustentar.
A bolsa dos EUA fica fechada na segunda-feira (Labor Day), então a verdadeira reprecificação só deve acontecer na abertura de terça-feira.
Fontes: FHFA / MPA / TradingKey, verificação cruzada (fechamento da costa leste dos EUA em 9/4).
Não é सलाह de investimento.
$FICO
Não foi o balanço que explodiu; foi o “exclusivo” da pontuação de hipoteca que foi arrancado.
Na costa leste dos EUA, em 9/4, o diretor da FHFA, Bill Pulte, anunciou:
Fannie Mae e Freddie Mac passam a permitir imediatamente que todas as instituições credoras usem o VantageScore 4.0.
Antes, o piloto era limitado a no máximo 50 instituições; agora o teto foi removido.
Ele foi direto: o FICO desfrutou de um monopólio; isso acabou.
O mercado precificou na hora.
A FICO fechou a US$ 932,26, cerca de −16,68%; o volume negociado foi de aproximadamente 1,43 milhão de ações, cerca de 5 vezes a média mensal.
Equifax e TransUnion também caíram cerca de 6% a 7% no mesmo dia.
Por que dói?
Dentro do segmento de Scores, a concessão de hipotecas já representa uma fatia alta (diversas fontes apontam para mais de 60%).
Até o fim do piloto em 8/31, o VS4.0 já respondia por mais de cerca de 9% das hipotecas securitizadas nas duas GSEs.
Com a ampliação, o que está em jogo é poder de precificação e participação, não uma grande narrativa.
E mais uma coisa: o bi-merge (consulta combinada de duas bureaus de crédito) agora está apenas “sendo considerado seriamente”; não confunda isso com algo já implementado.
Na minha visão, isso parece mais uma reprecificação do poder de preço do que uma descarga de sentimento de um dia.
Daqui para frente, vale observar duas coisas: a velocidade real de migração no lado dos credores e se o preço unitário das pontuações consegue se sustentar.
A bolsa dos EUA fica fechada na segunda-feira (Labor Day), então a verdadeira reprecificação só deve acontecer na abertura de terça-feira.
Fontes: FHFA / MPA / TradingKey, verificação cruzada (fechamento da costa leste dos EUA em 9/4).
Não é सलाह de investimento.
$FICO