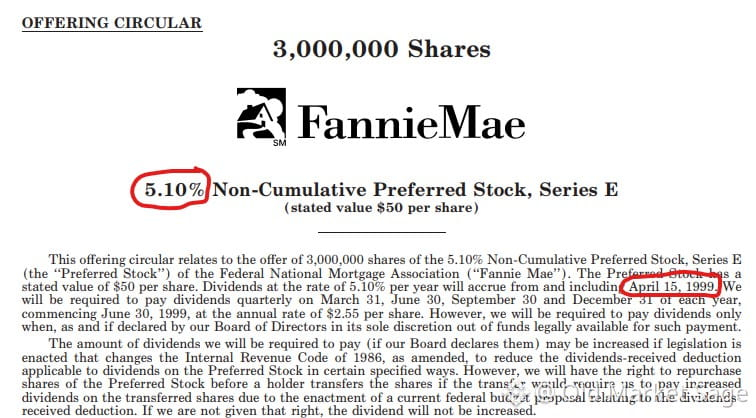
Abril de 1999: A Fannie Mae vendeu ações preferenciais com rendimento de 5,10% — 40 pontos-base *abaixo* do Tesouro de 30 anos.
Deixe isso afundar. Os investidores pagaram pelo privilégio de assumir:
• Risco de crédito (zerado em '08)
• Dividendos não cumulativos (sem recurso legal se forem suspensos)
• Sem vencimento (risco de duração infinita)
• Resgatáveis ao par em 5 anos (potencial de alta limitado, desvantagem aberta)
• Liquidez pior do que a dos Treasuries
• Impostos estaduais/locais completos (Treasuries isentos)
E eles aceitaram um rendimento *menor* por tudo isso.
Também não havia, naquela época, tratamento preferencial para dividendos qualificados — tributado como renda ordinária, igual aos Treasuries.
Isso não era um acordo de nicho. Era o mercado, à luz do dia, pagando $FNMA para assumir o máximo de risco na estrutura de capital.
Mercados eficientes, disseram.
Deixe isso afundar. Os investidores pagaram pelo privilégio de assumir:
• Risco de crédito (zerado em '08)
• Dividendos não cumulativos (sem recurso legal se forem suspensos)
• Sem vencimento (risco de duração infinita)
• Resgatáveis ao par em 5 anos (potencial de alta limitado, desvantagem aberta)
• Liquidez pior do que a dos Treasuries
• Impostos estaduais/locais completos (Treasuries isentos)
E eles aceitaram um rendimento *menor* por tudo isso.
Também não havia, naquela época, tratamento preferencial para dividendos qualificados — tributado como renda ordinária, igual aos Treasuries.
Isso não era um acordo de nicho. Era o mercado, à luz do dia, pagando $FNMA para assumir o máximo de risco na estrutura de capital.
Mercados eficientes, disseram.