

Recentemente parece que poucas pessoas voltaram a discutir Strategy (MicroStrategy). Pelo que tudo indica, conforme o clamor por um “retorno do bull” nos últimos tempos aumentou cada vez mais, muitos já não tratam mais o Strategy como aquele grande “alarme” que poderia explodir no bear market como antes. Lembro que, entre junho e agosto deste ano, o Strategy vendeu, em quatro lotes acumulados, 6.916 Bitcoins (o preço médio de venda foi US$ 62.200). E justamente na semana passada, o Strategy voltou a comprar 4.603 Bitcoins (o preço médio de compra foi US$ 80.318).
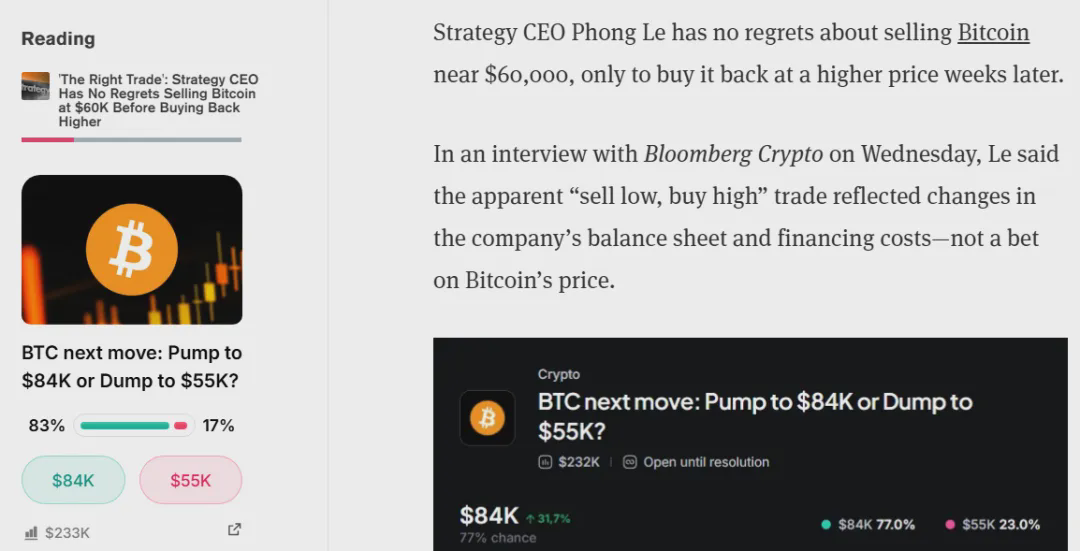
Quanto a essa prática de vender baixo e comprar alto, o CEO do Strategy, Phong Le, disse em uma entrevista para a mídia há dois dias: “Eu não me arrependo de vender Bitcoins por volta de US$ 60.000 e, algumas semanas depois, comprá-los de volta a um preço mais alto”. Ele considera que essas duas operações estão corretas. Como mostrado no gráfico abaixo.
Claro que, para uma ação como a do Strategy — vender baixo e comprar alto — não podemos entender isso simplesmente com a mentalidade ou a perspectiva comum de “investidor iniciante” (aquela visão típica de “cebolinha”). Para uma empresa listada, o que elas precisam não é uma suposta “fé” no Bitcoin, mas sim um jogo de capital sobre liquidez.
Quando as condições do mercado não permitem, escolher vender parte dos Bitcoins para ajustar e melhorar o fluxo de caixa da empresa; e quando as condições do mercado permitem, continuar usando alavancagem para comprar mais Bitcoins — na verdade, isso é um procedimento totalmente razoável. Nos artigos anteriores, também mencionamos que o Strategy não é apenas “um crente” que só compra e nunca vende; em sua essência, ele é uma ferramenta de alavancagem do Bitcoin.
A capacidade de compra do Strategy (quanto comprar) para com o Bitcoin depende principalmente do prêmio/ágio de suas ações. E o prêmio/ágio das ações, por sua vez, depende do preço do Bitcoin — e, de fato, parece ser uma questão bem difícil. Como o Strategy é uma ferramenta de alavancagem do Bitcoin, esse “jogo de capital” certamente traz retornos muito bons durante um mercado em alta (bull market), mas durante um mercado em baixa (bear market) ele vira um novo desafio. Pelo que parece, pelo menos até agora, eles já passaram pelo teste desta rodada do bear market. Mas quem pode saber o que virá adiante? Vamos seguir observando.
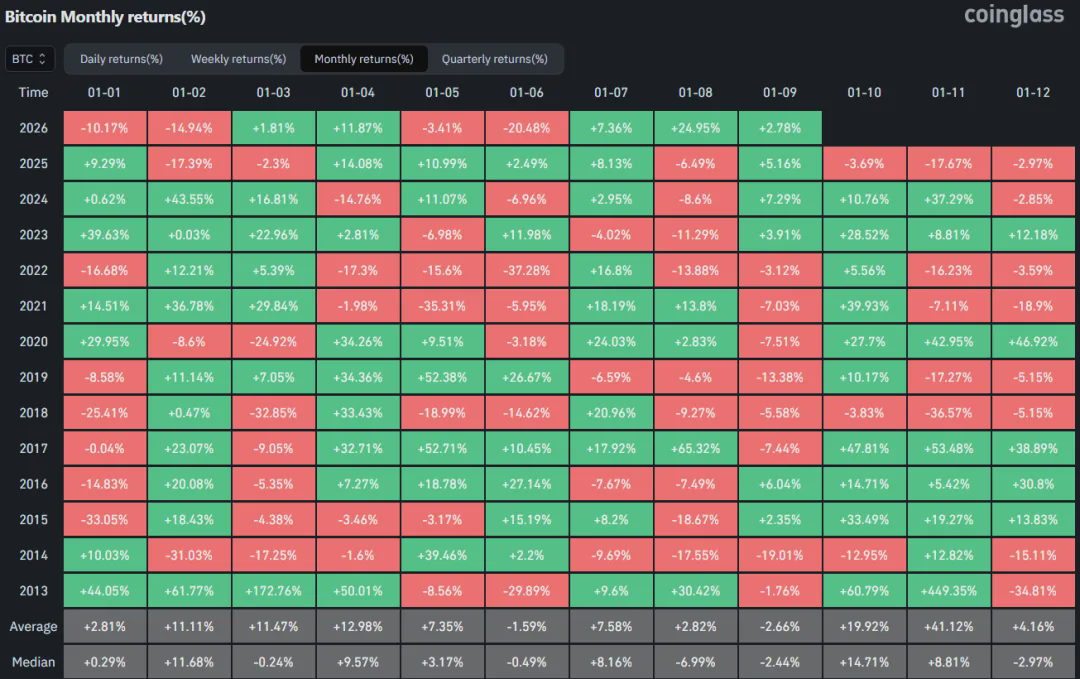
Sem perceber, já chegamos a setembro. Um novo mês começou. Agora, eu acho que muita gente ainda está imersa na euforia da alta de agosto. Diante de uma alta de 25% no Bitcoin em um único mês (e que também foi a maior alta mensal desde novembro de 2024), talvez alguns estejam felizes, outros arrependidos, outros apenas observando... E se este mês conseguirá sustentar a mudança de sentimento trazida pela alta, talvez ainda seja preciso esperar um pouco.
No artigo anterior, mencionamos que resistência e tentação vindas da análise técnica estão bem próximas, e também algumas novas incertezas do lado macro estão à porta. Na fala do presidente do Fed (Powell? na verdade aqui: Waller?) em Jackson Hole, ele mais uma vez reforçou o problema da inflação alta e afirmou que a melhora da inflação nos últimos meses ainda não é suficiente para comprovar que a tendência subjacente da inflação realmente melhorou. Se o Fed não tiver certeza de que a inflação está voltando de forma contínua para 2%, então ainda será necessário continuar apertando a política. Em outras palavras, o mercado espera mais um corte de juros ou, no mínimo, que não haja aumento; porém as declarações mais recentes de Waller elevaram a probabilidade de novos aumentos.
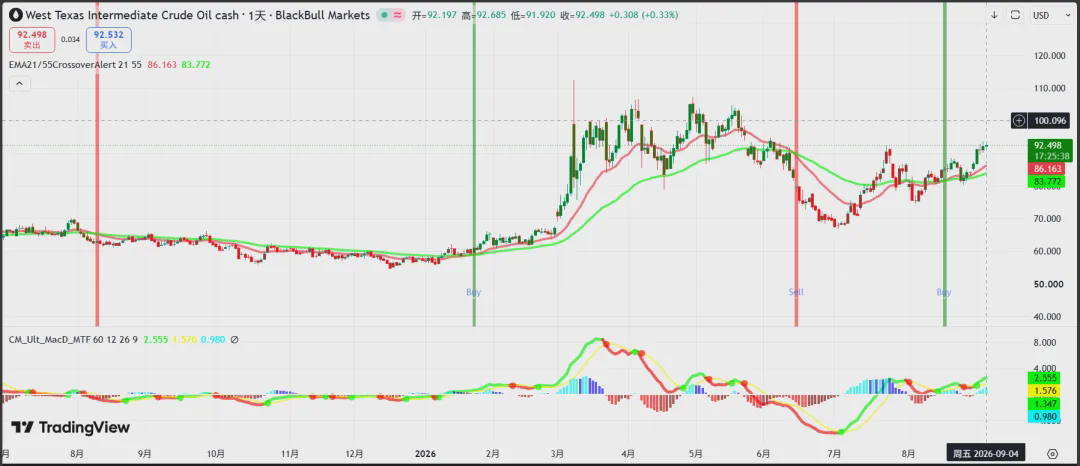
Enquanto isso, os EUA continuam atacando o Irã. O preço do petróleo WTI voltou a subir — saiu de perto de US$ 80 no fim do mês passado e chegou aos atuais US$ 92, como mostrado no gráfico abaixo.
Além disso, atualmente a rentabilidade dos títulos do Tesouro dos EUA de 10 anos já chegou a cerca de 4,76%, conforme mostrado no gráfico abaixo. Lembre-se: no artigo anterior, também comentamos que podemos analisar a rentabilidade desses títulos junto com o DXY. Se a rentabilidade continuar subindo no geral, mas o índice do dólar (DXY) não acompanhar, então alguns recursos poderão optar por entrar no Bitcoin (e também no ouro) para fazer hedge de risco.
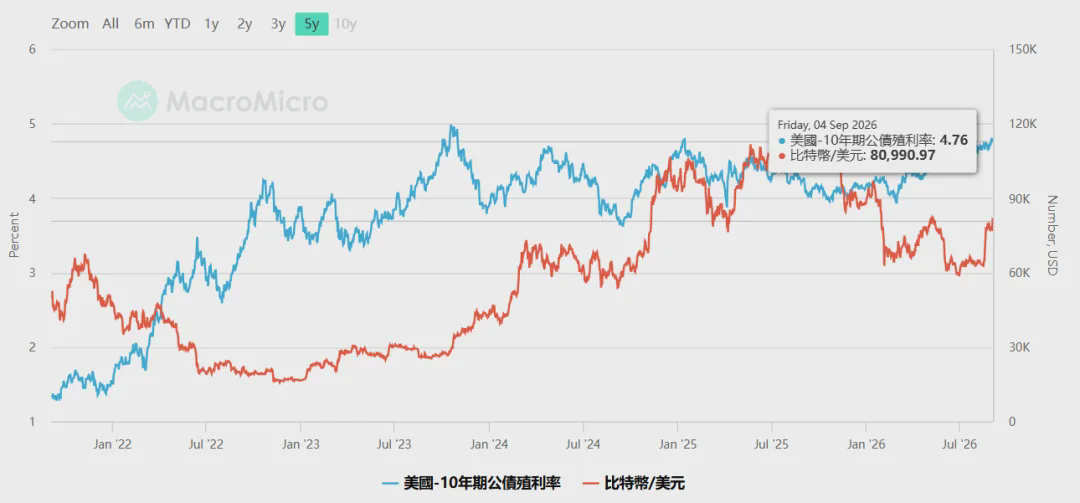
Continuando, também dá para ver na imagem abaixo que o DXY começou a cair de forma relativamente evidente desde o fim de julho. Combinando isso com a variação nas taxas dos títulos do Tesouro dos EUA, parece que conseguimos explicar muito bem, do ponto de vista macro, a alta recente do Bitcoin.
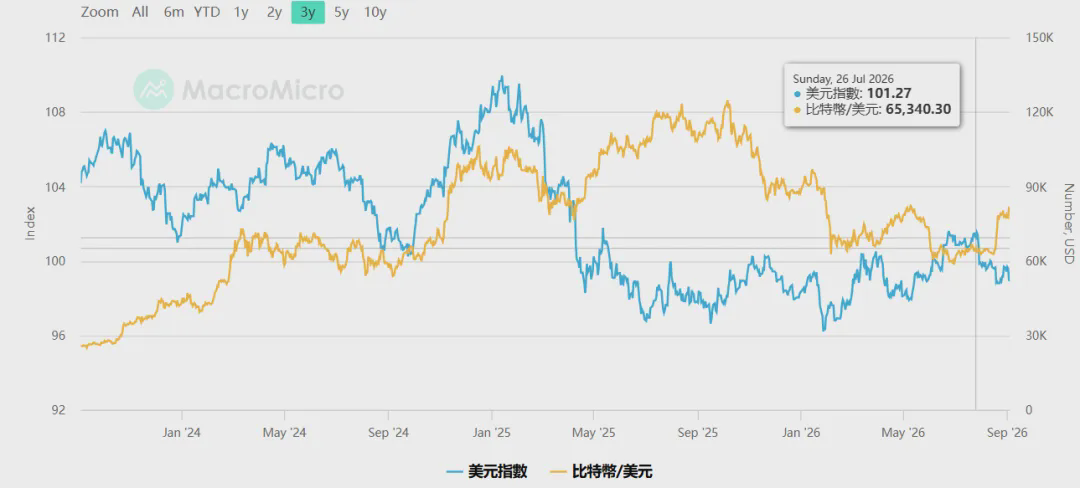
Atualmente, o DXY já caiu para perto de 98. E, com base em experiências históricas, em geral quando o DXY cai para perto de 97 isso costuma significar que o Bitcoin voltou a estar em uma faixa de máximos de curto/ intermediário prazo. Ou seja, se, a seguir, as taxas dos títulos do Tesouro dos EUA continuarem em níveis elevados e o DXY ainda tiver espaço para cair, ainda poderemos ver o Bitcoin continuar a oscilar em alta; por exemplo, continuar a subir para a faixa de US$ 83.000 a US$ 86.000.
Mas, por outro lado, o problema é que quando as taxas dos títulos do Tesouro sobem continuamente devido à política mais “hawkish” do Fed, e à medida que aumenta a expectativa de novos aumentos de juros, normalmente o DXY também pode voltar a subir. E, se o DXY voltar a ganhar força, então, do ponto de vista macro, isso é desfavorável para ativos de alto risco (como o Bitcoin).
Ou seja, guerra, petróleo, inflação — tudo isso ainda tem alguns fatores variáveis. E se, de fato, em setembro, as condições macro apresentarem novos obstáculos, será que depender apenas de coisas como a recompra do Strategy (uma empresa de “tesouraria”/cash management) e de algum calor do mercado cripto em si (atualmente, a Robinhood Chain está bem quente) será suficiente para continuar impulsionando o preço do Bitcoin como em agosto? Isso talvez precise ficar com um pequeno ponto de interrogação antecipadamente.
Além disso, parece que a resposta de curto prazo talvez não esteja tão distante assim: por exemplo, a votação no Senado dos EUA em 15 de setembro sobre o (projeto de lei CLARITY) e os sinais da reunião do FOMC em 16 de setembro.
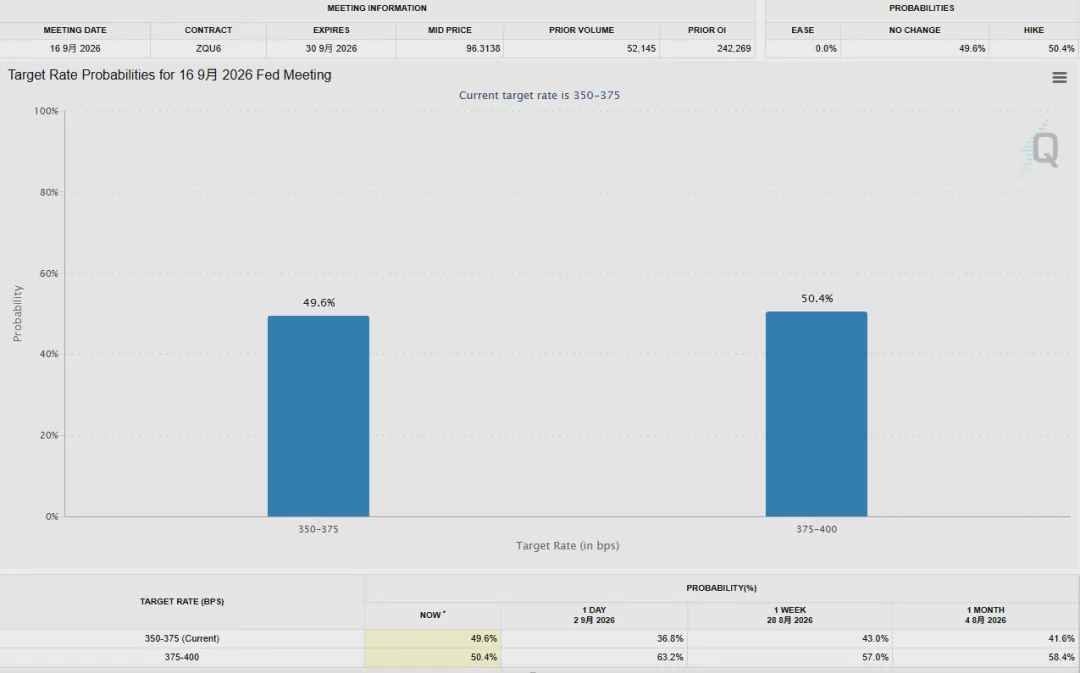
Embora ainda faltem menos de duas semanas para o FOMC, nestes dias a volatilidade do Bitcoin já ficou bem evidente. Ontem (3 de setembro), por exemplo, o vice-presidente Waller (membro do Federal Reserve) disse em uma entrevista que ele tende a apoiar manter a taxa de juros inalterada na reunião de decisões de juros de setembro. Essa visão mais “hawkish”? Na verdade, a posição “pavlov” (mais dovish) de Waller reduziu diretamente o impacto dos comentários mais “hawkish” feitos por Waller/Wash (wash?) na semana passada, e isso fez a probabilidade de aumento de juros em setembro cair um pouco: a probabilidade já diminuiu de 63,2% para 50,4% agora, conforme o gráfico abaixo. Neste momento, o Bitcoin voltou acima de US$ 80.000.
Lembre-se que, em abril de 2025, durante um evento na Casa Branca, Trump disse: “I think I understand interest a lot better than him, because I've had to really use interest rates (Acredito que eu entendo juros muito melhor do que ele, porque eu realmente tive que usar taxas de juros no passado.)”.
Talvez, estes anos todos em que Trump causou tantas coisas — tarifa, guerra etc. — na verdade seja uma disputa em torno das taxas de juros dos títulos do Tesouro dos EUA. Tem quem atue como ator, tem quem atue como plateia, e tem quem vá colhendo tudo aos poucos, enquanto tem gente perdendo tudo aos poucos também. Não dá para exagerar: parece que todos no mercado são peças nesse jogo de tabuleiro.
O “tabuleiro” real talvez nem seja o mercado cripto, nem o mercado de ações, mas sim os títulos do Tesouro. E o que vemos — a volatilidade das ações, a volatilidade do Bitcoin, a volatilidade do ouro, a volatilidade do petróleo — parece mais refletir diferentes resultados dessa disputa no tabuleiro.
Claro que tudo isso acima são pensamentos “de fachada grande” (macro). Ter volatilidade é algo bom; afinal, só quando o mercado oscila é que existe a possibilidade de ganhar dinheiro.
Voltando ao assunto para o mercado cripto: com base em minhas suposições pessoais (apenas uma suposição), este mês o mercado provavelmente continuará dominado por volatilidade:
O primeiro roteiro é: o Bitcoin primeiro tenta desafiar a faixa de US$ 83.000 a US$ 86.000 que mencionamos acima; depois, no fim de setembro ou no início de outubro, pode voltar a se formar uma área de mínimos relativamente de curto/ intermediário prazo (por exemplo, voltando a um recuo perto de US$ 76.000). É claro que, na ocasião, eu não sei o preço exato — precisamos primeiro ver se, nas próximas duas semanas, o Bitcoin de fato conseguirá romper efetivamente a zona de resistência atual.
O segundo roteiro é: se a faixa de US$ 83.000 a US$ 86.000 romper de forma efetiva, e o fluxo de entradas/saídas de capital do ETF conseguir continuar gerando uma entrada líquida de forma bem evidente, então não se descarta que a alta continue e chegue a uma reversão direta para um cenário de tendência de alta.
Claro, talvez existam outros roteiros também. O próximo movimento será subir mais um degrau, ou subir mais um degrau, ou continuar “indo e voltando” no mesmo degrau? O mercado provavelmente vai nos dar a resposta bem rápido. E quanto aos roteiros acima, no momento eu pessoalmente ainda me inclino mais para o primeiro: em termos de “fase” do mercado. Se fosse escolher entre “usar o tempo para digerir as posições” e “usar o preço para digerir as posições”, eu tenderia a escolher a primeira opção. Mas ainda vale a frase do começo do artigo: não recomendamos fazer apostas de curto prazo, nem vamos nos preocupar demais com essas oscilações de preço de curto prazo. Quanto a saber se este mês (setembro) é o 11º mês do nosso bear market em curso, ou se é o 1º mês de uma nova rodada de bull market... Essas perguntas não são tão importantes. O que realmente importa é: você consegue manter sua disciplina de trading? Consegue continuar o plano de aporte periódico (DCA) como definido, sem mudar?
Acima, mencionamos a Robinhood Chain. De fato, ela é uma das áreas que estão bem quentes no clima de “retorno do bull”. Mas, como também mencionamos nos nossos artigos anteriores (12 de julho), no momento o calor dessa cadeia ainda está concentrado principalmente na especulação com MemeCoins. Vai do modo tradicional de Meme (por exemplo, CASHCAT), passando por Pons (um cassino de Meme), até chegar aos Meme populares de “moedas e ações” (não emparelhadas com stablecoin, mas diretamente emparelhadas com uma ação dos EUA tokenizada — por exemplo: Artificial Inu emparelhada com NVDA; SPACEHOOD emparelhada com SPCX; MOO emparelhada com a MU, da Micron). Embora a forma de jogar esteja mudando, pelo que parece, ainda é um jogo de soma negativa (a menos que haja uma participação de mais liquidez nova para alimentar esse “jogo”).
Além disso, sobre MemeCoin, a gente já conversou muitas vezes antes. As histórias de “100x ou até 1000x em um dia” são, na verdade, coisas de baixa probabilidade. É por isso que você sempre consegue ver histórias de “enriquecimento” desse tipo: além de viés de sobrevivência, também porque a mídia e perfis de autosponsorização/creator estão empurrando esse tipo de narrativa. Para a maior parte das pessoas, MemeCoin é basicamente um jogo de perda rápida. Ainda assim, se você tiver tempo e energia para acompanhar esses Meme — e ao mesmo tempo estiver disposto a utilizar um capital que, se zerar a qualquer momento, não afete seu psicológico — não há problema nenhum. É uma questão totalmente pessoal de escolha.
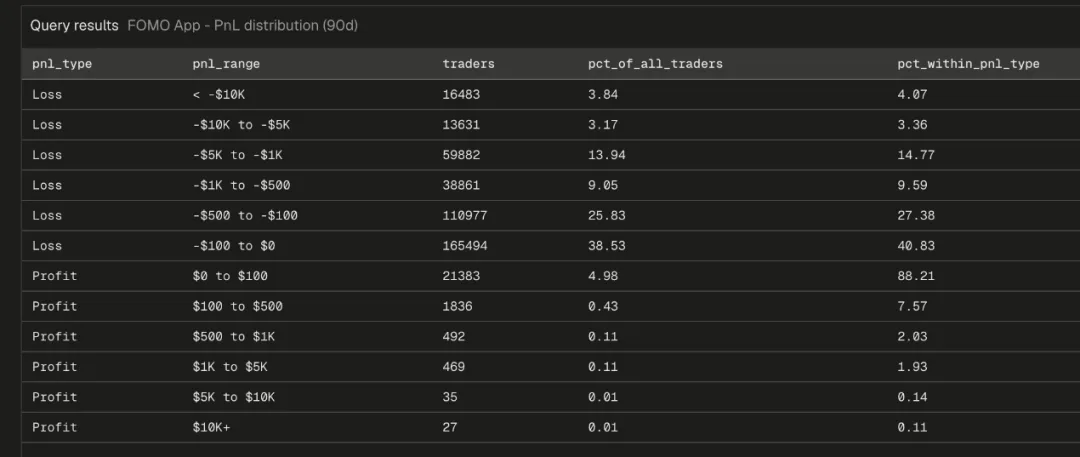
Por acaso, alguns dias atrás eu vi alguém fazer uma estatística: na plataforma Fomo (na Robinhood Chain, a cada dois endereços ativos, um deles vem da Fomo), entre 430.000 traders de MemeCoin, apenas 24.000 (cerca de 5%) deram lucro; e somente 500 traders ganharam mais de US$ 1.000. 95% dos traders estão no prejuízo, e a maioria só ganha US$ 100 ou menos. Como mostrado no gráfico abaixo.
Claro que, onde há “calor”, também há oportunidades de todos os tipos. Além de torcer para que a maioria das pessoas dê um salto e fique rica da noite para o dia com MemeCoin, se você tiver tempo e energia, também pode explorar oportunidades relacionadas à Robinhood Chain. Por exemplo, parte dos projetos DeFi nessa cadeia (com foco em protocolos de ações tokenizadas). Afinal, RWA é o que a Robinhood realmente quer fazer, e a combinação de AI e RWA pode ser uma das principais narrativas do próximo bull market.
O mercado continua pulando de um lado para o outro, e o tempo também segue em frente. Muita gente anseia pelo futuro que imagina, mas o futuro nunca chega. Amanhã após amanhã, quantos “amanhã” existem? O que nós realmente podemos ter é só hoje. Não deixe um futuro infinito afetar você hoje. Não permita que a ansiedade de hoje afete você agora. A ansiedade é, na verdade, uma sensação de dívida com o futuro. A melhor forma de superar a ansiedade é ficar firme no presente, executar bem o plano: porque não podemos decidir como será o mercado amanhã, mas podemos controlar as posições (seu “capital alocado”) hoje e fazer as coisas que devemos fazer hoje. O “amanhã” que é nosso naturalmente chegará do jeito certo.
Vamos falar sobre isso nesta edição (20260904). Todo o conteúdo acima são apenas opiniões e análises sob um ponto de vista pessoal, apenas para registros de reflexão e para fins de troca, não constituindo qualquer recomendação de investimento.