Se a sua conta de ações dos EUA é quase toda em tech, recentemente você pode adicionar uma camada de proteção à posição.
HDV, SCHD, JEPI
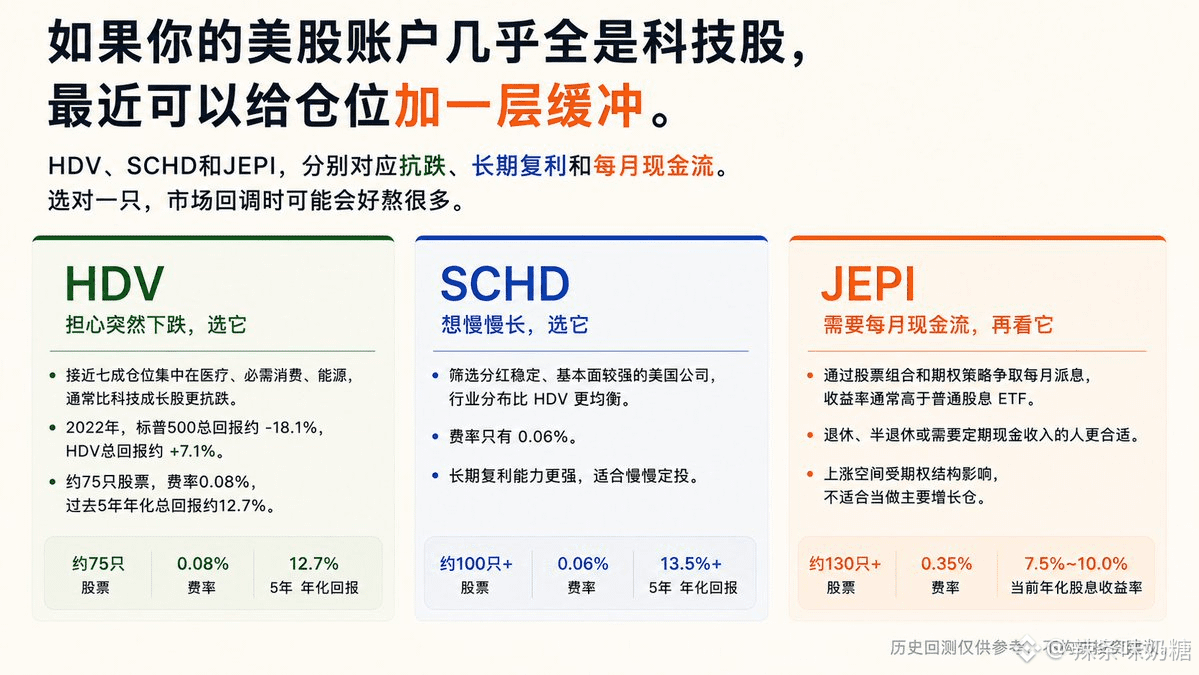
correspondem respectivamente a: resistência à queda, juros compostos de longo prazo e fluxo de caixa mensal.
Escolher bem um deles pode tornar as correções do mercado muito mais fáceis de aguentar.
HDV: se você teme quedas bruscas, escolha este
Em 2022, o retorno total do S&P 500 foi de cerca de -18,1%, enquanto o retorno total do HDV foi de cerca de +7,1%.
Quase 70% da carteira está concentrada em saúde, consumo básico e energia. Quando o crescimento econômico desacelera, a inflação sobe ou os riscos geopolíticos aumentam, ele costuma cair menos do que ações de crescimento de tecnologia.
Até o fim de agosto de 2026: cerca de 75 ações, taxa de 0,08%, retorno total anualizado de cerca de 12,7% nos últimos 5 anos.
Se eu tivesse que escolher apenas um para cumprir a função defensiva da carteira, eu escolheria HDV.
SCHD: se você quer crescer devagar e com consistência, escolha este
Filtra empresas americanas com dividendos estáveis e fundamentos mais fortes; a distribuição setorial é mais equilibrada do que a do HDV, e a taxa é de apenas 0,06%.
Em quedas, ele nem sempre será mais estável que o HDV, mas o potencial de juros compostos no longo prazo é maior.
Se você não depende de dividendos para viver e também não quer suportar a forte volatilidade de uma carteira puramente tecnológica, SCHD é mais מתאים para aportes periódicos e constantes.
JEPI: se você precisa de fluxo de caixa mensal, vale olhar este
Por meio de uma carteira de ações e estratégias relacionadas a opções, busca distribuir rendimentos mensais; o yield costuma ser maior do que o de ETFs de dividendos comuns.
Aposentados, semiaposentados ou pessoas que precisam de renda periódica costumam se importar mais com quanto dinheiro entra a cada mês.
O potencial de alta é afetado pela estrutura de opções, então ele não é adequado como principal posição de crescimento.
Se você não tem necessidade de fluxo de caixa no momento, não há motivo para comprar só porque o rendimento é alto.
Investidores comuns não precisam comprar os três.
Primeiro entenda o que está faltando na sua carteira — proteção contra quedas, juros compostos ou fluxo de caixa — e então escolha um correspondente.
ETFs defensivos também podem cair, e o estilo setorial também pode mudar.
O valor deles está em: tornar a carteira mais fácil de manter, fazendo menos decisões emocionais quando a volatilidade dispara.
O backtest histórico é apenas uma referência e não constitui recomendação de investimento.
HDV, SCHD, JEPI
correspondem respectivamente a: resistência à queda, juros compostos de longo prazo e fluxo de caixa mensal.
Escolher bem um deles pode tornar as correções do mercado muito mais fáceis de aguentar.
HDV: se você teme quedas bruscas, escolha este
Em 2022, o retorno total do S&P 500 foi de cerca de -18,1%, enquanto o retorno total do HDV foi de cerca de +7,1%.
Quase 70% da carteira está concentrada em saúde, consumo básico e energia. Quando o crescimento econômico desacelera, a inflação sobe ou os riscos geopolíticos aumentam, ele costuma cair menos do que ações de crescimento de tecnologia.
Até o fim de agosto de 2026: cerca de 75 ações, taxa de 0,08%, retorno total anualizado de cerca de 12,7% nos últimos 5 anos.
Se eu tivesse que escolher apenas um para cumprir a função defensiva da carteira, eu escolheria HDV.
SCHD: se você quer crescer devagar e com consistência, escolha este
Filtra empresas americanas com dividendos estáveis e fundamentos mais fortes; a distribuição setorial é mais equilibrada do que a do HDV, e a taxa é de apenas 0,06%.
Em quedas, ele nem sempre será mais estável que o HDV, mas o potencial de juros compostos no longo prazo é maior.
Se você não depende de dividendos para viver e também não quer suportar a forte volatilidade de uma carteira puramente tecnológica, SCHD é mais מתאים para aportes periódicos e constantes.
JEPI: se você precisa de fluxo de caixa mensal, vale olhar este
Por meio de uma carteira de ações e estratégias relacionadas a opções, busca distribuir rendimentos mensais; o yield costuma ser maior do que o de ETFs de dividendos comuns.
Aposentados, semiaposentados ou pessoas que precisam de renda periódica costumam se importar mais com quanto dinheiro entra a cada mês.
O potencial de alta é afetado pela estrutura de opções, então ele não é adequado como principal posição de crescimento.
Se você não tem necessidade de fluxo de caixa no momento, não há motivo para comprar só porque o rendimento é alto.
Investidores comuns não precisam comprar os três.
Primeiro entenda o que está faltando na sua carteira — proteção contra quedas, juros compostos ou fluxo de caixa — e então escolha um correspondente.
ETFs defensivos também podem cair, e o estilo setorial também pode mudar.
O valor deles está em: tornar a carteira mais fácil de manter, fazendo menos decisões emocionais quando a volatilidade dispara.
O backtest histórico é apenas uma referência e não constitui recomendação de investimento.