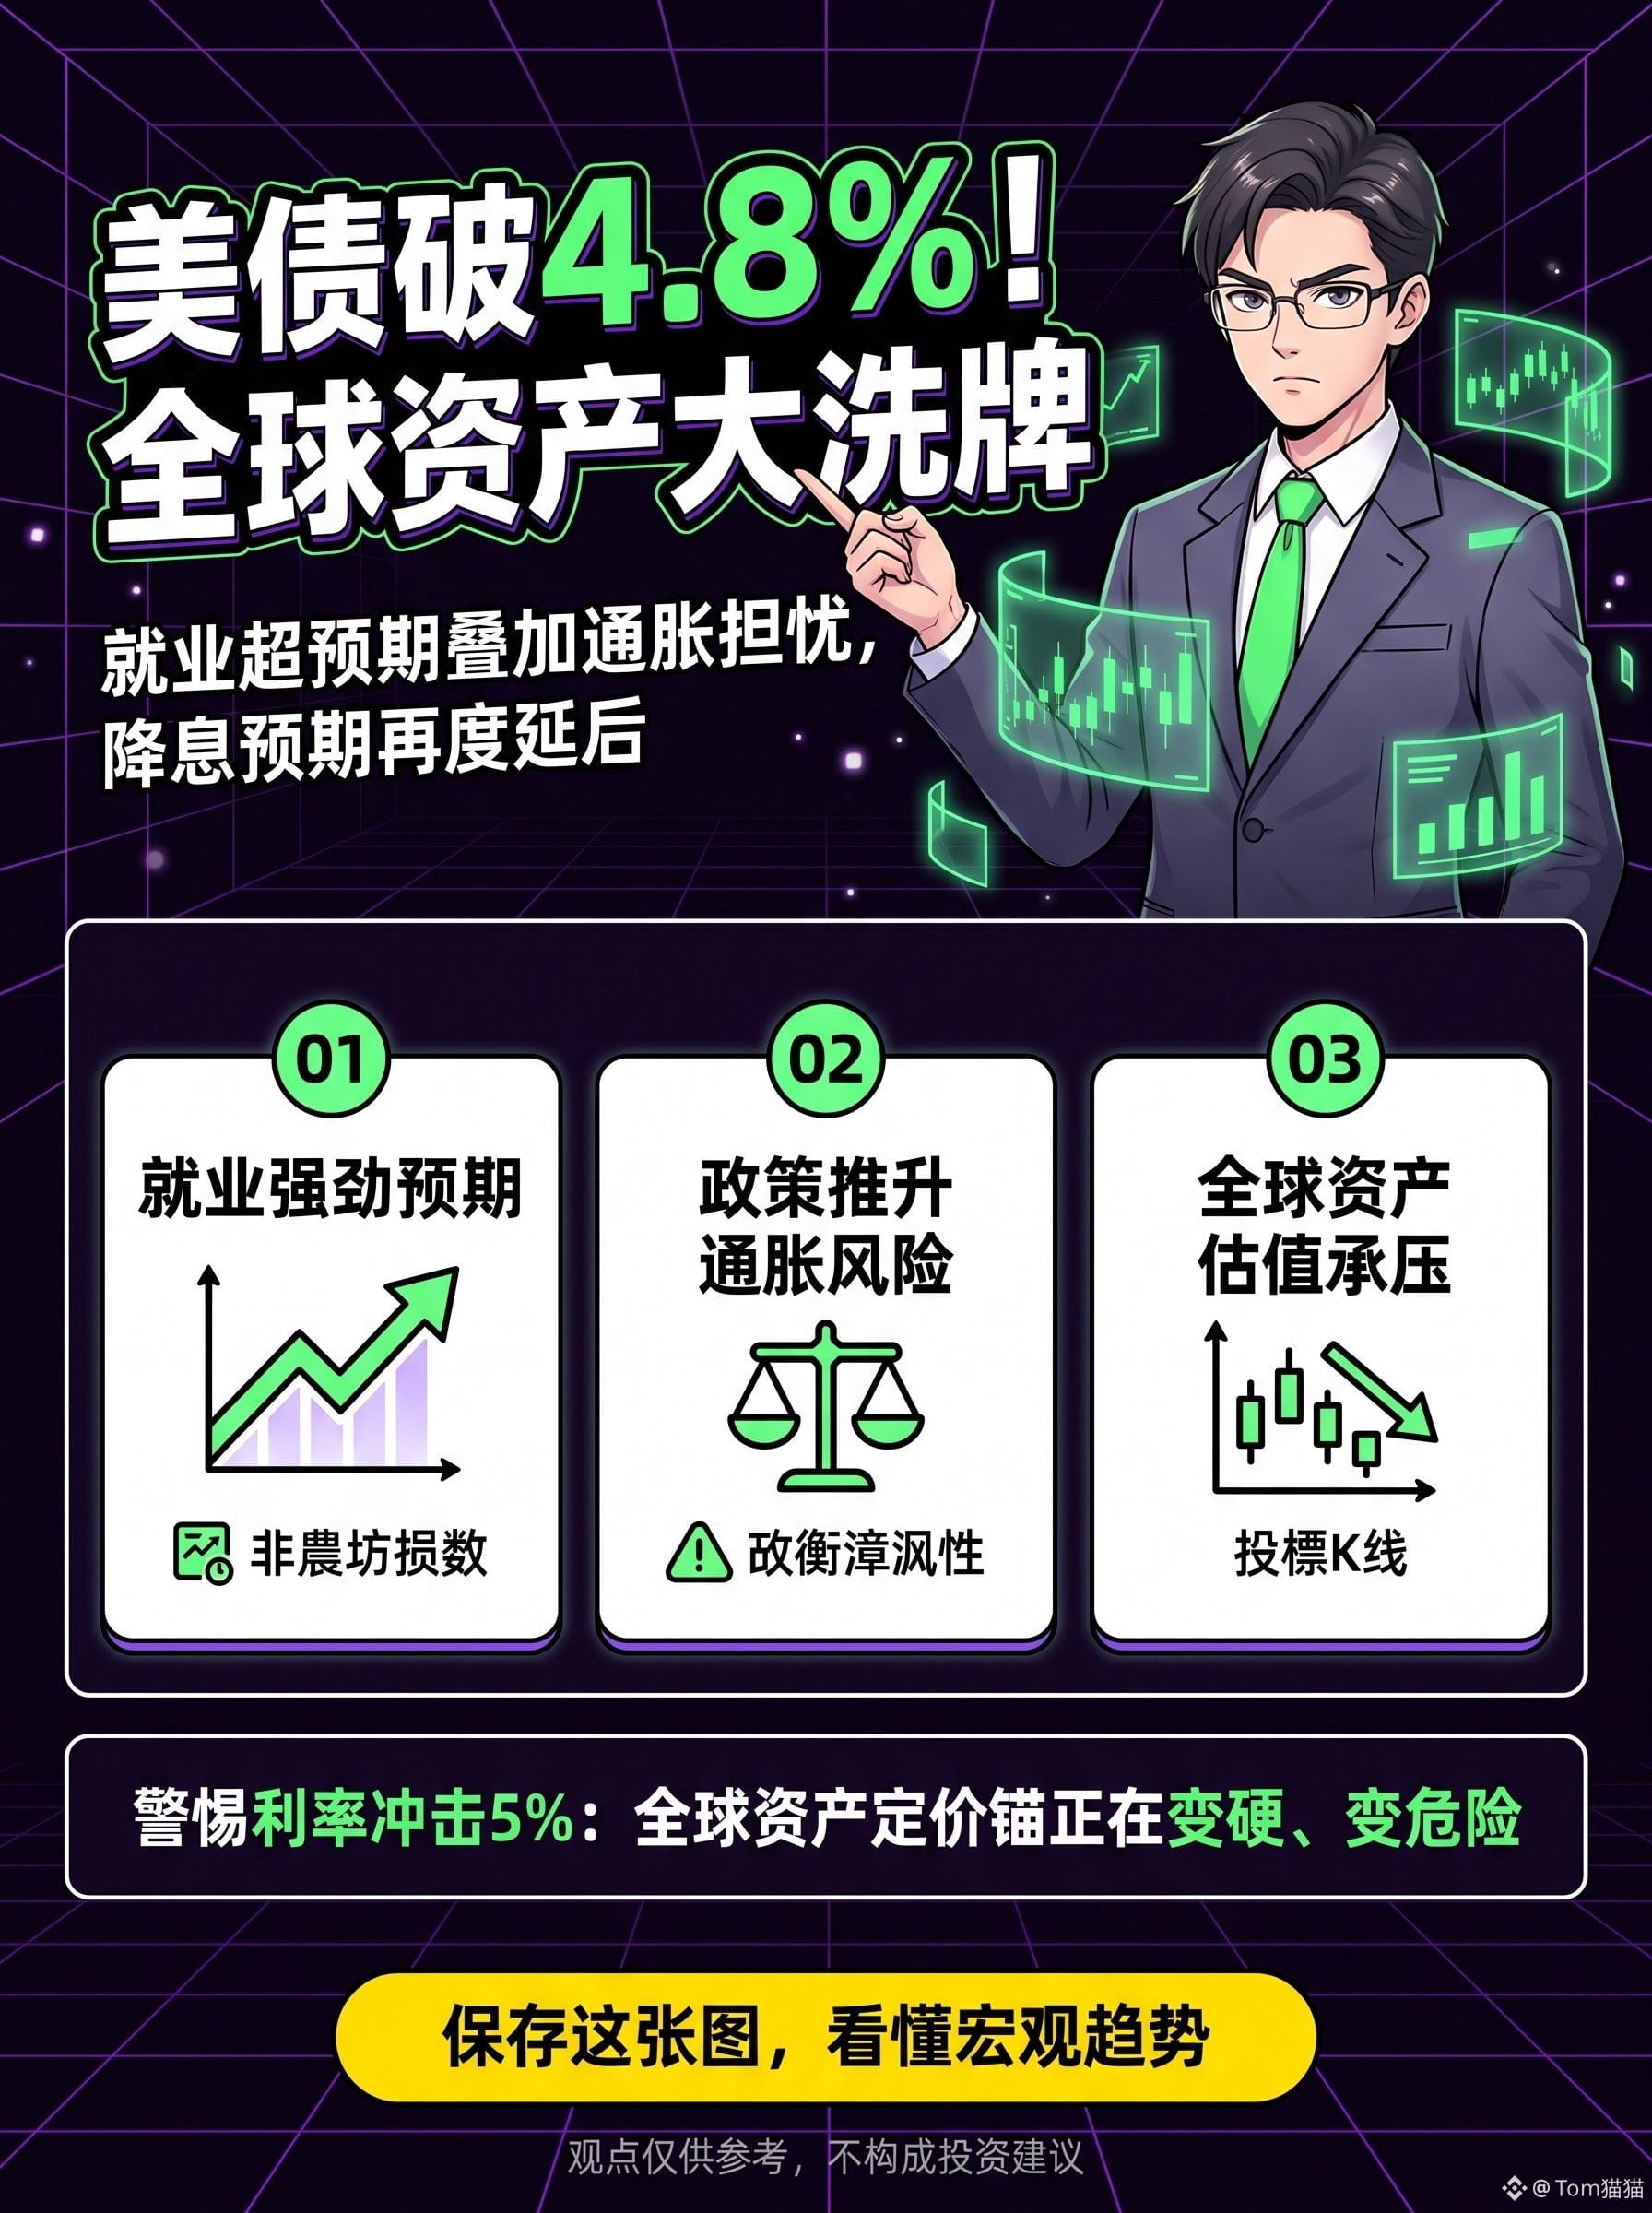
#美国10年期美债收益率触及2023年11月来最高
A rentabilidade dos Treasuries dos EUA a 10 anos chegou a subir, por um momento, para cerca de 4,805%, atingindo o nível mais alto desde novembro de 2023, e depois recuou para perto de 4,8%. Sempre que a rentabilidade sobe um ponto-base, por trás disso há uma pressão de reprecificação do capital. Hoje, o mercado já não acredita que “a inflação vai desaparecer automaticamente” e também não está ansioso para apostar em cortes rápidos nas taxas por parte do Federal Reserve.
O gatilho direto para este ciclo de alta foi um dado sobre o emprego nos EUA mais forte do que o esperado. O número de empregos não agrícolas dos EUA em dezembro aumentou 256 mil vagas, claramente acima da previsão do mercado de cerca de 160 mil; a taxa de desemprego caiu para 4,1%, e o ritmo de crescimento dos salários permanece resiliente. Como o emprego não desacelerou de forma evidente, o consumo dificilmente se apagará rapidamente, e a inflação dos serviços também dificilmente recuará com facilidade.
Ainda mais preocupante é que tarifas, cortes de impostos e políticas de expansão do gasto fiscal que o novo governo de Trump pode vir a implementar estão reacendendo a preocupação do mercado com “ampliação do déficit fiscal” e “uma segunda rodada de inflação”. Em outras palavras, a economia dos EUA não só não perdeu ritmo claramente, como as políticas do lado fiscal ainda podem continuar a dar combustível à demanda. Assim, investidores em títulos certamente não querem mais travar recursos por longo prazo a baixas rentabilidades; por isso, vendem Treasuries e elevam as taxas.
O que realmente vale a pena temer não é o número de 4,8% em si, e sim a lógica por trás dele ter mudado.
No passado, a alta da rentabilidade era frequentemente interpretada como sinal de melhora econômica; agora, o mercado teme algo diferente: a economia dos EUA está forte demais, a política fiscal está folgada demais e a inflação está teimosa demais, comprimindo ainda mais o espaço do Fed para cortar juros. Rentabilidades mais altas elevam diretamente os custos de financiamento das empresas, as taxas das hipotecas e as despesas de juros do governo. Além disso, continuam pressionando as avaliações de ações de tecnologia e de crescimento com valuation elevado. O cenário que Wall Street menos gosta está se tornando realidade: não há recessão, mas as taxas não caem.
Meu julgamento é muito claro: ainda existe a possibilidade de a rentabilidade dos Treasuries continuar a testar o patamar de 5% no curto prazo. Enquanto os dados de emprego, consumo ou inflação continuarem aquecidos, o mercado vai adiar ainda mais a expectativa de cortes. Nesse momento, os preços dos ativos globais voltarão a buscar um novo equilíbrio: o dólar tende a permanecer mais forte, o ouro entra em oscilação, a volatilidade no mercado de ações aumenta, e o fluxo de capitais nos mercados emergentes sofre pressão — praticamente não há como ficar à margem.
4,8% de rentabilidade dos Treasuries dos EUA a 10 anos.
Soa como um sino de alerta: a âncora real de precificação dos mercados financeiros globais está se tornando mais alta, mais rígida e, também, mais perigosa.
A rentabilidade dos Treasuries dos EUA a 10 anos chegou a subir, por um momento, para cerca de 4,805%, atingindo o nível mais alto desde novembro de 2023, e depois recuou para perto de 4,8%. Sempre que a rentabilidade sobe um ponto-base, por trás disso há uma pressão de reprecificação do capital. Hoje, o mercado já não acredita que “a inflação vai desaparecer automaticamente” e também não está ansioso para apostar em cortes rápidos nas taxas por parte do Federal Reserve.
O gatilho direto para este ciclo de alta foi um dado sobre o emprego nos EUA mais forte do que o esperado. O número de empregos não agrícolas dos EUA em dezembro aumentou 256 mil vagas, claramente acima da previsão do mercado de cerca de 160 mil; a taxa de desemprego caiu para 4,1%, e o ritmo de crescimento dos salários permanece resiliente. Como o emprego não desacelerou de forma evidente, o consumo dificilmente se apagará rapidamente, e a inflação dos serviços também dificilmente recuará com facilidade.
Ainda mais preocupante é que tarifas, cortes de impostos e políticas de expansão do gasto fiscal que o novo governo de Trump pode vir a implementar estão reacendendo a preocupação do mercado com “ampliação do déficit fiscal” e “uma segunda rodada de inflação”. Em outras palavras, a economia dos EUA não só não perdeu ritmo claramente, como as políticas do lado fiscal ainda podem continuar a dar combustível à demanda. Assim, investidores em títulos certamente não querem mais travar recursos por longo prazo a baixas rentabilidades; por isso, vendem Treasuries e elevam as taxas.
O que realmente vale a pena temer não é o número de 4,8% em si, e sim a lógica por trás dele ter mudado.
No passado, a alta da rentabilidade era frequentemente interpretada como sinal de melhora econômica; agora, o mercado teme algo diferente: a economia dos EUA está forte demais, a política fiscal está folgada demais e a inflação está teimosa demais, comprimindo ainda mais o espaço do Fed para cortar juros. Rentabilidades mais altas elevam diretamente os custos de financiamento das empresas, as taxas das hipotecas e as despesas de juros do governo. Além disso, continuam pressionando as avaliações de ações de tecnologia e de crescimento com valuation elevado. O cenário que Wall Street menos gosta está se tornando realidade: não há recessão, mas as taxas não caem.
Meu julgamento é muito claro: ainda existe a possibilidade de a rentabilidade dos Treasuries continuar a testar o patamar de 5% no curto prazo. Enquanto os dados de emprego, consumo ou inflação continuarem aquecidos, o mercado vai adiar ainda mais a expectativa de cortes. Nesse momento, os preços dos ativos globais voltarão a buscar um novo equilíbrio: o dólar tende a permanecer mais forte, o ouro entra em oscilação, a volatilidade no mercado de ações aumenta, e o fluxo de capitais nos mercados emergentes sofre pressão — praticamente não há como ficar à margem.
4,8% de rentabilidade dos Treasuries dos EUA a 10 anos.
Soa como um sino de alerta: a âncora real de precificação dos mercados financeiros globais está se tornando mais alta, mais rígida e, também, mais perigosa.