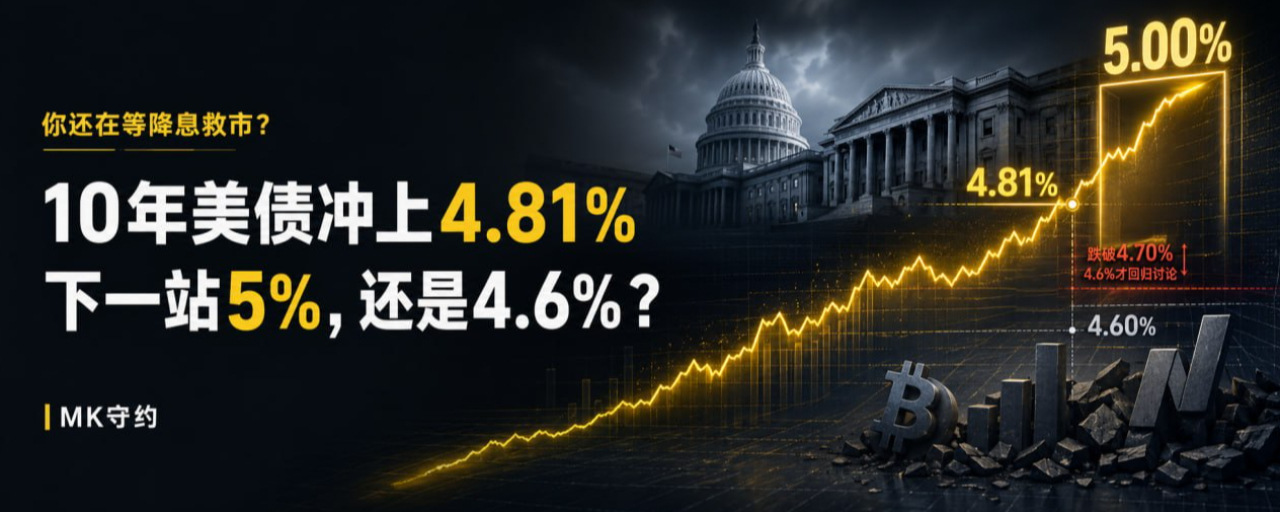


O Treasury de 10 anos disparou para 4,81% e você ainda está esperando um corte de juros para salvar o mercado? Próxima parada será 5% ou 4,6%?
Se você ainda tem BTC com alta alavancagem na mão, ou ações de tecnologia com valuation elevado, recentemente talvez o que você devesse observar não sejam os gráficos (K线).
É o rendimento do Treasury de 10 anos dos EUA.
Em 2 de setembro, ele chegou a 4,814% durante o pregão, atingindo a maior alta em quase três anos. O de 30 anos ficou por volta de 5,26%, e o de 2 anos, por volta de 4,38%. [5]
Muitas pessoas ainda estão esperando o mesmo roteiro:
Emprego enfraquece.
O Fed se mostra mais dovish.
Rendimento dos Treasuries dos EUA cai.
Ativos de risco continuam subindo.
O problema é que o mercado já não segue automaticamente estas quatro frases.
No dia, o ADP de emprego privado anunciado foi de apenas 380 mil, abaixo da expectativa, mas o rendimento de 10 anos não caiu de forma clara; ainda fica perto de 4,79%.
Trabalho fraco não salvou os títulos.
Esse é o sinal que você mais deveria vigiar hoje.
Minha avaliação é bem clara:
No curto prazo, não corra para apostar que os rendimentos atingiram o topo.
4,81% é o “portão”; 5% é o próximo teste de estresse. Só com queda abaixo de 4,70% é que o mercado terá condições de voltar a discutir 4,6%.
Primeiro: desta vez não é problema de um único candle de rendimento
Primeiro, observe a curva de rendimentos do Departamento do Tesouro dos EUA.
Em 1º de setembro, as taxas de títulos do Tesouro de 2 anos, 10 anos e 30 anos ficaram em 4,39%, 4,79% e 5,27%, respectivamente.
De 25 de agosto a 1º de setembro:
Alta de 22 pontos-base no prazo de 2 anos.
Alta de 15 pontos-base no prazo de 10 anos.
Alta de 10 pontos-base nos títulos de 30 anos.
A ponta curta subiu mais rápido; isso indica que a venda recente primeiro estava precificando uma coisa: o Fed talvez não vá cortar juros, e até possa voltar a aumentar.
Mas se você só observar o prazo de 2 anos, vai acabar perdendo metade do risco.
O prazo de 30 anos já está em 5,27%.
Entre 10 anos e 30 anos ainda há um spread de cerca de 48 pontos-base.
Isso significa que o mercado não se preocupa apenas com a próxima reunião do Fed.
Ele ainda exige uma compensação de longo prazo mais alta para suportar inflação, déficit fiscal, oferta de Treasuries e a incerteza de décadas.
A ponta curta está negociando o Fed.
A ponta longa negocia o custo de o governo dos EUA pedir dinheiro emprestado.
Quando as duas pontas sobem ao mesmo tempo, é isso que torna o rendimento desta rodada mais difícil de pressionar para baixo.
Segundo: você acha que o emprego está desacelerando; o mercado de dívida, porém, vê que a inflação ainda não morreu.
O mercado de trabalho, de fato, está desacelerando.
ADP para novas contratações fraco. O JOLTS mais recente mostra cerca de 7,27 milhões de vagas, mas o número de contratações caiu para cerca de 5,05 milhões. [8]
Não é uma questão de escolha única que o Fed enfrenta agora.
O PMI de manufatura do ISM de agosto ainda está em 54,6, com a indústria em expansão pelo oitavo mês consecutivo. O mais problemático é que o índice de preços pagos segue alto, em 71,1.
A economia está desacelerando.
Mas a pressão de preços não desaparece junto.
Esse é o conjunto que o mercado de títulos mais não gosta.
Como o emprego está fraco, só dá para reduzir a necessidade de alta de juros.
Mas energia, tarifas e custos de produção seguem subindo, o que mantém a possibilidade de nova alta de juros.
O rendimento real de 10 anos está agora em cerca de 2,44%.
Este não é um lugar que permita que ativos com valuations altos respirem com facilidade.
Os custos de financiamento das empresas, as taxas de hipoteca e as taxas de desconto usadas para avaliar ações estão sendo reajustados para cima.
Então não traduza mais “emprego fraco” diretamente como “juros vão cair logo”.
No meio, ainda existe o “intervalo” entre salários, inflação de serviços, preço do petróleo e a credibilidade do Fed.
Terceiro: o Tesouro agiu; por que a ponta longa ainda não cede
O Tesouro dos EUA já anunciou que, a partir de 9 de setembro, vai elevar o teto único das recompras que dão suporte de liquidez para parte dos títulos do governo de longo prazo, de US$ 2 bilhões para pelo menos US$ 4 bilhões.
O Tesouro aumentou o tamanho das recompra (repos), mas em 2 de setembro o rendimento do título de 30 anos ainda ficou perto de 5,26%.
A resposta do mercado é bem direta:
Recompras podem melhorar a liquidez.
Ele não consegue eliminar sozinho o risco de inflação para quem compra, nem faz a nova oferta de títulos do Tesouro desaparecer no vazio.
O Tesouro pode recomprar parte dos títulos antigos para aliviar o congestionamento de negociação.
Contanto que o mercado ainda se preocupe com a oferta futura, a inflação e a capacidade de absorção do comprador na margem, os títulos de longo prazo precisam fornecer um rendimento mais alto para que o dinheiro queira assumir a ponta.
E é por isso que um dado fraco de emprego pode derrubar o 2 anos, mas talvez não faça o 30 anos cair muito junto.
O que você vê é o mesmo “rendimento do Tesouro dos EUA”.
O que o mercado negocia são duas lógicas.
Quarta etapa: o próximo destino é 5% ou 4,6%?
Primeiro, olhe para o caminho de alta.
Se o rendimento de 10 anos romper de forma efetiva 4,81% e ficar, de forma contínua, acima disso, então 5% deixa de ser um número assustador do título e vira o ponto de passagem que o mercado realmente terá de testar.
Para esse caminho acontecer, é preciso que algumas condições se alinhem:
Supera 4,50% no prazo de 2 anos.
Emprego fora da folha (NFP) ou salários acima da expectativa.
Os preços do setor de serviços seguem mais altos.
O preço do petróleo segue forte.
A expectativa de alta de juros do Fed não recua.
Assim que essas condições aparecem ao mesmo tempo, o primeiro a se machucar não é o caixa.
É o ativo com a maior duration, a avaliação mais alta e a maior alavancagem.
A Nasdaq precisa recalcular a avaliação.
Criptoativos de alta beta precisam enfrentar o aperto de liquidez.
O ouro também fica pressionado pelo aumento das taxas reais; mas inflação e proteção geopolítica dão a ele outra camada de sustentação.
Agora olhe para o caminho de queda.
Só ao cair primeiro abaixo de 4,75% no 10 anos é que se considera que a tentativa de rompimento falhou.
Ao romper 4,70% para baixo, é que se considera que a estrutura de alta de rendimentos começou a afrouxar.
Quanto a 4,6%, não dá para depender apenas de um NFP relativamente fraco.
Ele precisa que NFP, taxa de desemprego, salários e revisão do valor anterior provem juntos que o mercado de trabalho está claramente desacelerando; e ainda precisa que os preços do petróleo e a pressão nos preços do setor de serviços acompanhem a queda.
Na sexta-feira, 20:30 CST, os EUA vão divulgar o relatório de empregos de agosto. O mercado atualmente espera que o NFP aumente cerca de 55 mil, que a taxa de desemprego fique perto de 4,1% e que o crescimento salarial anual fique em torno de 3,0%.
Se os NFP vierem fracos, mas os salários forem relativamente fortes, os rendimentos podem cair primeiro e depois subir.
Se os NFP reagirem para cima e os salários vierem acima do esperado, acima de 4,81% é provável que o nível seja testado novamente rapidamente.
Se emprego, salários e revisão do valor anterior ficarem mais fracos ao mesmo tempo, o 2 anos recua primeiro, e o 10 anos só terá chance de se aproximar de 4,70%.
Você precisa esperar um conjunto de evidências.
Não é um número de manchete.
Quinto: em quais linhas sua posição deve se apoiar
Primeiro: quando o rendimento de 10 anos estiver acima de 4,81%, não grite “juros no topo” e, ao mesmo tempo, continue comprando mais ativos com valuation alto e alta alavancagem.
Segundo: observe 4,50% e 4,25% no prazo de 2 anos.
Romper 4,50% significa que a reprecificação ligada a alta de juros está acelerando.
Só ao cair abaixo de 4,25% é que se comprova que a retração de curto prazo começou de verdade.
Terceiro: observe os 5,30% do prazo de 30 anos.
Se ele romper, mas o 2 anos não subir em sincronia, o problema não será apenas o Fed: é também o prêmio de prazo e a pressão de oferta de longo prazo.
Quarto: não trate ouro, BTC e Nasdaq como se fossem o mesmo tipo de trade de taxa de juros.
O aumento das taxas reais vai pressionar os três.
Mas o ouro ainda tem suporte de inflação e de refúgio; o BTC ainda tem liquidez e apetite por risco; já a Nasdaq enfrenta diretamente a compressão de valuation.
O mesmo sinal de taxa, mas a reação de posição não pode ser copiada e colada.
Para onde afinal os rendimentos dos Treasuries vão?
No curto prazo, a direção ainda é mais para cima.
Quebra de 4,81%: primeiro olhe para 5%.
Perdendo 4,70%, só então se fala em 4,6%.
Entre essas duas linhas, o mais provável não é um cenário confortável de uma só direção, e sim um mercado de alta volatilidade em que os dados, quando saem, viram tudo.
Você pode julgar o “fim” um pouco mais tarde.
Mas não dá para continuar usando as posições da era de juros baixos para apostar que juros altos vão desaparecer automaticamente.
As taxas de juros não vão virar só porque a sua posição está desconfortável.
Espere evidências, não espere desejos.
— MK守约

Corte de dados: 2 de setembro de 2026, 23:13 CST. Os rendimentos dos Treasuries usam a curva diária do Departamento do Tesouro dos EUA e dados de mercado intradiários de 2 de setembro. O conteúdo do artigo é apenas para pesquisa de mercado, não constitui recomendação de investimento.