
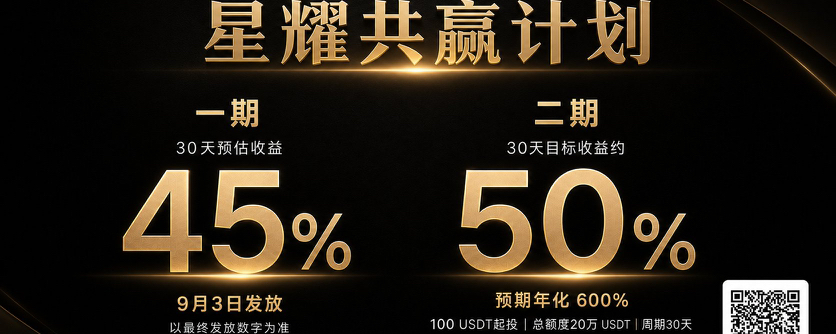

Esse número, no mercado atual, é fácil de deixar as pessoas tentadas.
Mas o que eu realmente quero entender é: de onde vem exatamente o retorno?
Depois de pesquisar a Bifu_ZH Xingyao Gongying, uma coisa que eu presto bastante atenção é: isso não é um juro tradicional de empréstimo fixo.
Parece mais uma vantagem de custo formada quando a instituição pegou cotas no início, somada ao período de lock-in e à diferença de preço na saída perto do momento de desbloqueio.
Em termos simples:
A instituição compra no início → bloqueia → perto de desbloquear → gera a diferença de preço → os usuários participam de uma parte dessa oportunidade.
Então acho que o que realmente vale a pena observar não é o número “45%”, mas se o dinheiro por trás e a lógica da saída conseguem funcionar.
A primeira fase agora já entrou na fase final de liquidação, e o rendimento final será divulgado em 3 de setembro.
A segunda fase também já foi aberta, com limite total de 200 mil USDT, a partir de 100 USDT, máximo por conta de 10 mil USDT, ciclo de 1 mês, expectativa de rentabilidade anual na página de 600%, e meta de lucro mensal de cerca de 50%
No entanto, a segunda fase não pode ser comprada diretamente; é necessário primeiro solicitar inclusão na lista branca.
Se você estiver interessado no modelo de como as cotas de um estágio inicial de tais instituições podem ser reprecificadas, recomendo que todos primeiro assistam à transmissão ao vivo oficial para entender claramente de onde vêm os ganhos, quais são as regras e os riscos, e então decidir se vale a pena participar.
🔴 Transmissão ao vivo oficial, sexta-feira 15:00
https://x.com/i/broadcasts/1DGleVwLBoNJL
🔗 Entrada do produto
https://bifu.co/zh-TW/wealth/project/20
Altos retornos podem chamar atenção, mas só vale a pena estudar se conseguir explicar claramente a lógica do rendimento.