
Esses economistas são realmente muito ruins!!!
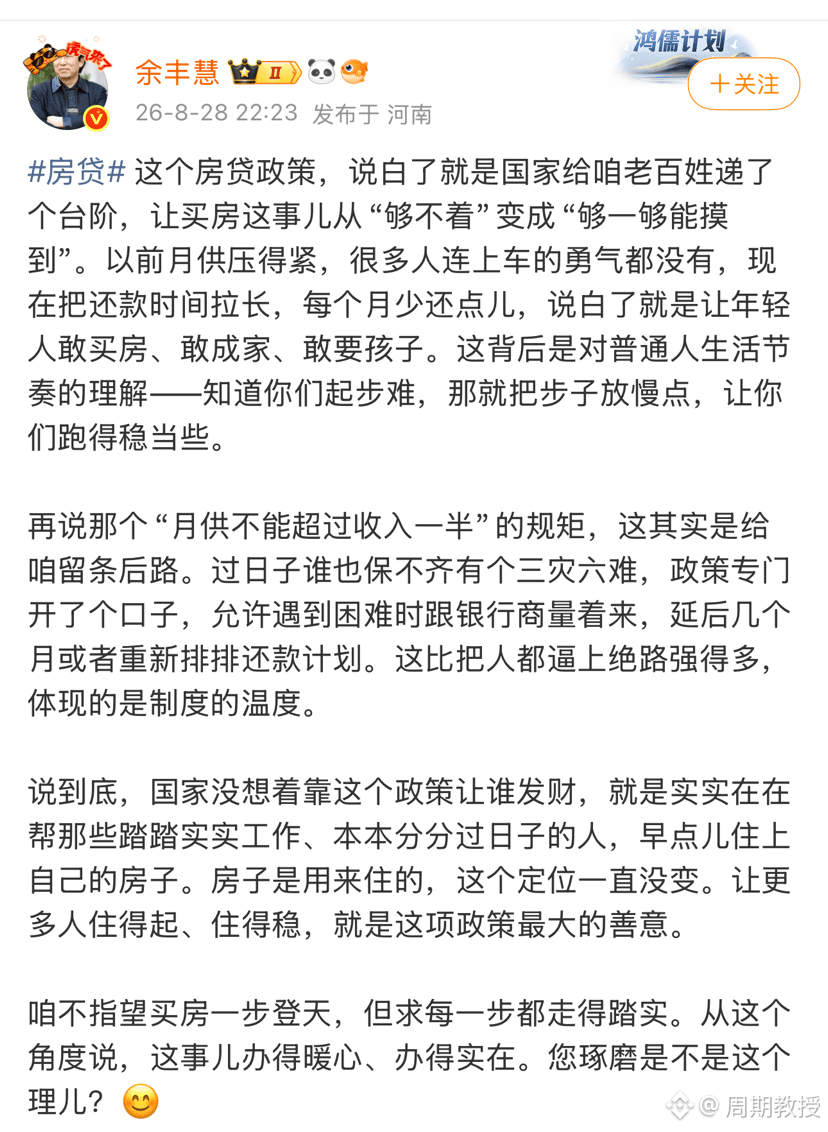
Uma certa medida para aliviar a pressão de liquidez do mercado e o risco de créditos inadimplentes das instituições financeiras é interpretada unilateralmente como uma atenção desinteressada aos jovens
Ao estender o prazo do empréstimo de 30 para 40 anos, embora isso reduza o valor das parcelas mensais, de acordo com o senso financeiro básico do cálculo de juros compostos em empréstimos hipotecários, o custo total de juros que o tomador acabará pagando ao banco aumentará significativamente. Em outras palavras, fazer os jovens trocarem dívidas de longo prazo por sobrevivência de curto prazo.
O texto menciona “parcela não ultrapassa metade da renda” e “se encontrar dificuldades, conversar com o banco para pedir adiamento”, o que parece ter um tom de cuidado, mas, na prática, para empréstimos e adiamento de pagamentos, os bancos têm critérios de aprovação extremamente rígidos e custos consideráveis em termos de crédito. Disfarça os mecanismos de proteção dos bancos comerciais, ignorando a posição vulnerável das pessoas comuns diante do risco de inadimplência.
Se o preço total do imóvel ainda for muito mais alto do que a renda, e só por meio do prolongamento do prazo de pagamento para “deixar as pessoas alcançarem”, na realidade isso incentiva de forma indireta os jovens a continuarem aumentando alavancagem, o que contradiz totalmente a intenção original de aliviar a carga de vida dos jovens.
Quando esses economistas poderão cumprir um papel fundamental de garantia: resolver o problema da moradia e aumentar a disposição para ter filhos depende principalmente de reduzir o custo básico de vida, oferecer moradia social de alta qualidade, equilibrar a relação entre preço dos imóveis e aluguel e aprimorar os serviços públicos.
Ao focar em “como facilitar para os jovens conseguirem empréstimo”, transfere-se para o indivíduo e para a família a responsabilidade que deveria ser assumida pelo sistema de seguridade social. Além disso, essa transferência de dívidas de longo prazo vai inibir bastante o desenvolvimento da economia e da sociedade.
Fico pensando: será que esse rapaz não sabe disso? Ele com certeza sabe, e sabe muito bem. Chama de algo caloroso, sincero, e na verdade é profundamente nojento.
A verdadeira maldade está na disseminação desse tipo de pensamento.
Uma certa medida para aliviar a pressão de liquidez do mercado e o risco de créditos inadimplentes das instituições financeiras é interpretada unilateralmente como uma atenção desinteressada aos jovens
Ao estender o prazo do empréstimo de 30 para 40 anos, embora isso reduza o valor das parcelas mensais, de acordo com o senso financeiro básico do cálculo de juros compostos em empréstimos hipotecários, o custo total de juros que o tomador acabará pagando ao banco aumentará significativamente. Em outras palavras, fazer os jovens trocarem dívidas de longo prazo por sobrevivência de curto prazo.
O texto menciona “parcela não ultrapassa metade da renda” e “se encontrar dificuldades, conversar com o banco para pedir adiamento”, o que parece ter um tom de cuidado, mas, na prática, para empréstimos e adiamento de pagamentos, os bancos têm critérios de aprovação extremamente rígidos e custos consideráveis em termos de crédito. Disfarça os mecanismos de proteção dos bancos comerciais, ignorando a posição vulnerável das pessoas comuns diante do risco de inadimplência.
Se o preço total do imóvel ainda for muito mais alto do que a renda, e só por meio do prolongamento do prazo de pagamento para “deixar as pessoas alcançarem”, na realidade isso incentiva de forma indireta os jovens a continuarem aumentando alavancagem, o que contradiz totalmente a intenção original de aliviar a carga de vida dos jovens.
Quando esses economistas poderão cumprir um papel fundamental de garantia: resolver o problema da moradia e aumentar a disposição para ter filhos depende principalmente de reduzir o custo básico de vida, oferecer moradia social de alta qualidade, equilibrar a relação entre preço dos imóveis e aluguel e aprimorar os serviços públicos.
Ao focar em “como facilitar para os jovens conseguirem empréstimo”, transfere-se para o indivíduo e para a família a responsabilidade que deveria ser assumida pelo sistema de seguridade social. Além disso, essa transferência de dívidas de longo prazo vai inibir bastante o desenvolvimento da economia e da sociedade.
Fico pensando: será que esse rapaz não sabe disso? Ele com certeza sabe, e sabe muito bem. Chama de algo caloroso, sincero, e na verdade é profundamente nojento.
A verdadeira maldade está na disseminação desse tipo de pensamento.