

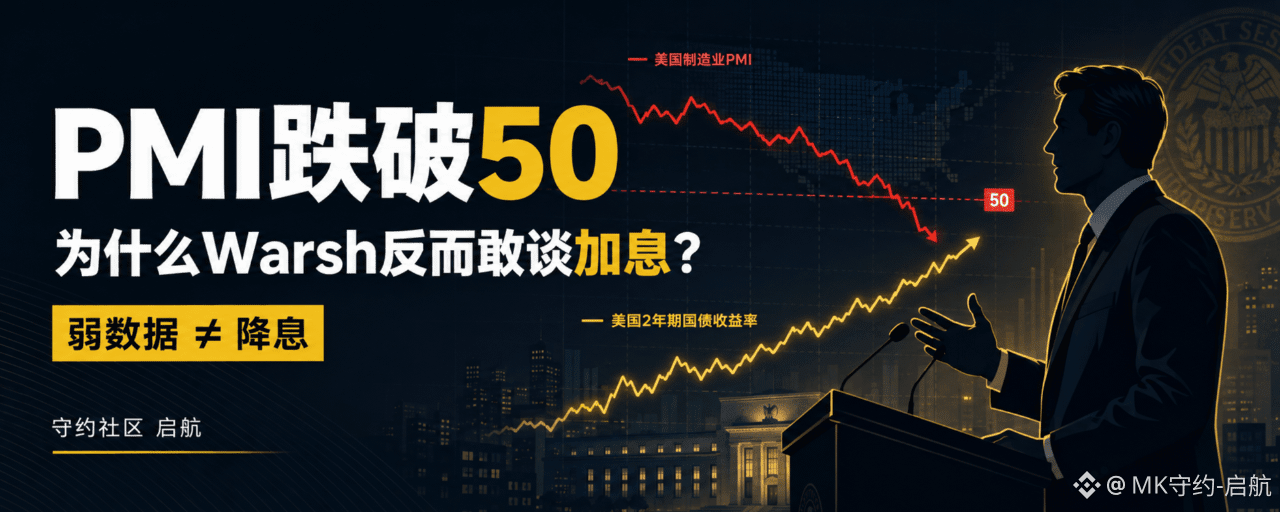
Ontem, o PMI de Chicago despencou de 57,6 para 47,1.
Novos pedidos caíram acentuadamente.
A produção voltou a se contrair.
A confiança do consumidor continua a piorar.
Os empregos não agrícolas dos EUA também foram revisados para baixo.
Seguindo os hábitos de negociação que o mercado formou nos últimos anos, esses dados parecem apontar para o mesmo resultado:
A economia está desacelerando; o Fed deve se preparar para flexibilizar.
Mas o resultado final negociado pelo mercado foi outra resposta.
Os rendimentos dos Treasuries dos EUA de 2 anos estão subindo.
O dólar está mais forte.
O ouro e o bitcoin sofrem pressão.
Nasdaq cai.
O mercado até aumentou as apostas de que o Fed voltará a subir juros.
Por quê?
Porque o que Warsh realmente disse ao mercado ontem não foi “com certeza haverá alta de juros em setembro”, e sim:
Os dados econômicos enfraqueceram; isso não significa automaticamente que o Fed vá cortar juros.
PMI está muito ruim, mas o que é mais problemático não é o crescimento
Primeiro, olhe o PMI de Chicago.
O indicador comercial “Chicago Business Barometer” de agosto caiu diretamente de 57,6 em julho para 47,1, voltou a cruzar o nível de 50 (linha de expansão/contração) e registrou o menor patamar desde dezembro de 2025.
Separando, fica ainda mais claro:
Novos pedidos caem 15,4 pontos em relação ao mês anterior (m/m).
O índice de produção caiu 8,8 pontos.
A carteira de pedidos atrasados também enfraquece em sincronia.
Isso indica que a demanda das empresas, a produção e os pedidos futuros estão esfriando rapidamente.
Mas os outros dois subitens tornam este relatório bem mais delicado.
Os componentes do emprego subiram levemente, encerrando a contração de vários meses consecutivos.
Enquanto isso, os preços pagos pelas empresas continuam subindo e chegam ao maior nível desde fevereiro de 2022.
Ou seja:
Com a queda da demanda, a produção cai, mas os custos não caem junto.
Se apenas o PMI estiver fraco, o mercado consegue negociar o arrefecimento da economia e a queda de juros.
Se só houver alta de preços, o mercado pode negociar superaquecimento econômico e alta de juros.
Mas quando as duas coisas acontecem ao mesmo tempo, o que o mercado enfrenta deixa de ser um mero arrefecimento econômico comum; vira uma combinação mais perigosa:
crescimento enfraquece, mas a inflação continua teimosa.
Já apareceram características direcionais de “estagflação”.
Mas por enquanto ainda não dá para anunciar que os EUA entraram em estagflação apenas com um PMI de Chicago.
O PMI de Chicago é uma pesquisa regional e, por si só, apresenta grande volatilidade. O que precisa ser observado de verdade são as próximas divisões do ISM — novos pedidos da manufatura e dos serviços, emprego e preços — se mostram mudanças semelhantes.
Se também surgirem dados nacionais com “queda de pedidos e alta de preços”, então o PMI de ontem não é apenas ruído; é um sinal antecipado de mudança na estrutura da economia dos EUA.
Não agrícolas foram revisados para baixo, mas o emprego ainda não “rompeu”.
Ontem, o que foi divulgado junto não foi um relatório comum mensal de empregos não agrícolas.
Ele é a revisão preliminar do benchmark anual de empregos não agrícolas da série do Bureau of Labor Statistics dos EUA, com dados até março de 2026.
O resultado mostra:
O emprego total nos EUA (não agrícolas) foi revisado para baixo em 79 mil, cerca de 0,1% do emprego total.
O emprego no setor privado foi revisado para baixo em 178 mil.
Indústria manufatureira revisada para baixo em 67 mil.
Comércio, transporte e serviços públicos revisados para baixo em 98 mil.
Mas a construção foi revisada para cima em 62 mil e o emprego do governo em 99 mil.
Esses dados mostram que o emprego privado nos EUA realmente não está tão forte quanto havia sido divulgado anteriormente.
Mas não provou que o mercado de trabalho dos EUA tenha entrado em colapso.
Nos últimos dez anos, a revisão do benchmark anual de empregos não agrícolas dos EUA, em valor absoluto, foi em média de cerca de 0,2% do emprego total. Desta vez, apenas 0,1% foi revisado para baixo no total de não agrícolas, ainda dentro da faixa normal de erro estatístico.
Uma interpretação mais precisa é:
O emprego nos EUA está desacelerando, mas ainda não entrou em “demissões contínuas”; está apenas em “redução de contratações”.
Esse é o ponto-chave para Warsh conseguir manter postura hawkish.
Enquanto a taxa de desemprego continuar perto de 4,1%, e o número de pedidos iniciais de seguro-desemprego não subir de forma contínua, as empresas apenas reduzem contratações em vez de demitir em massa; assim, o Fed não terá justificativa suficiente para mover o foco da política da inflação de volta para o emprego.
Então, não interprete a revisão para baixo de 79 mil de ontem como “de repente os EUA não têm 79 mil vagas líquidas a mais”.
Ele ajusta o benchmark de estoque de emprego e, no fim, a revisão só será formalmente incorporada ao dado de não agrícolas em fevereiro de 2027. Bureau of Labor Statistics dos EUA
O consumidor está pessimista, mas as expectativas de inflação ainda estão altas
O índice de confiança do consumidor final da Universidade de Michigan em agosto foi 51,7, abaixo dos 55,2 de julho.
O índice de expectativas do consumidor caiu para 51,5.
O índice da situação econômica atual caiu para 51,9.
Isso mostra que os residentes dos EUA estão preocupados com três coisas ao mesmo tempo:
O custo de vida ainda está alto demais.
Renda e perspectivas de emprego podem enfraquecer.
A atividade econômica futura pode continuar a esfriar.
Mas o problema é que, embora os consumidores estejam pessimistas, suas expectativas de inflação não voltaram de verdade à zona de conforto do Fed.
A expectativa de inflação para 1 ano caiu de 4,2% para 4,0%.
As expectativas de inflação de longo prazo permanecem no mesmo patamar pelo terceiro mês consecutivo, em 3,3%.
As expectativas de curto prazo melhoraram um pouco, mas 4,0% ainda é alto; as expectativas de longo prazo não subiram mais, porém continuam acima da principal faixa operacional de 2024.
Isso significa que as expectativas de inflação não se descontrolaram temporariamente, mas também não estão totalmente ancoradas perto de 2%. Pesquisa do consumidor da Universidade de Michigan
Por que Warsh ousa manter postura hawkish (mais rígida)?
Porque, para Warsh, a economia dos EUA não é uma recessão generalizada; é uma divisão bem evidente.
De um lado, consumidores comuns, moradia, agricultura e parte da indústria manufatureira começam a sentir pressão.
Do outro lado, investimentos em IA, lucros das empresas, despesas de capital e mercados financeiros seguem fortes.
Warsh listou um conjunto de dados muito importantes em seu discurso:
O investimento em equipamentos e ativos intangíveis cresceu cerca de 9% ano contra ano no 4º trimestre, atingindo a maior velocidade desde 2021.
Neste ano, mais da metade do crescimento dos investimentos de capital veio de infraestrutura de IA.
Os lucros das empresas do S&P 500 cresceram mais de 20% no ano passado.
Os spreads de crédito de títulos corporativos e empréstimos alavancados estão perto de mínimas históricas.
Os padrões de concessão de crédito bancário para empresas estão em uma posição historicamente relativamente frouxa.
As despesas reais de consumo cresceram mais de 2% nos últimos quatro trimestres.
A compra final doméstica privada deve crescer quase 3% neste ano.
Então a conclusão de Warsh é:
As condições financeiras são difíceis de chamar de restritivas; a economia dos EUA ainda tem resiliência.
Essa frase é muito importante.
Se taxas de juros altas realmente já empurraram a economia para a beira da recessão, o Fed terá de considerar cortes de juros.
Mas se os lucros das empresas forem fortes, spreads de crédito estiverem baixos, as despesas de capital com IA continuarem se expandindo e as condições de empréstimo não estiverem apertadas, então o Fed vai considerar:
As taxas atuais ainda não pressionaram de verdade a demanda agregada.
Enquanto isso, os dados de inflação vistos por Warsh são:
PCE ano contra ano +3,7%.
Nos últimos seis meses, o PCE anualizado subiu 4,1%.
No ano passado, ainda havia 54% dos itens no “cesto” do PCE com altas acima de 3%.
Nos últimos seis meses, também houve 49% dos projetos com alta anualizada acima de 3%.
Isso indica que a inflação não é impulsionada por apenas um ou dois itens de energia ou alimentos; ainda tem forte capacidade de disseminação.
Portanto, a ordem de prioridades da política dele fica bem clara:
O emprego não está tão ruim a ponto de exigir resgate, mas a inflação ainda está alta demais para afrouxar.
Warsh não se comprometeu com alta de juros; ele elevou o patamar para afrouxar (condição de flexibilização).
Ontem, muita gente só se lembrou de uma frase:
O Fed pode voltar a subir juros.
Mas o que Warsh realmente fez é mais importante do que apenas anunciar diretamente uma alta de juros.
Ele redefiniu as regras de como o mercado entende o Fed.
Primeiro, a meta de inflação PCE de 2% é um objetivo fixo, não uma meta “flexível” que pode ser comprometida no longo prazo.
Segundo, a taxa de juros de curto prazo ainda é a principal ferramenta para ajustar a demanda e as condições financeiras.
Terceiro, QE e expansão do balanço patrimonial só devem ser usados em crises reais.
Quarto, o Fed não fará um guia excessivamente antecipativo (forward guidance) que, antes da hora, comprometa o mercado com a trajetória futura das taxas de juros.
Quinto, apenas quando a inflação subjacente voltar claramente, de forma consistente e a uma velocidade suficientemente rápida, o Fed confirmará que a missão está concluída.
Warsh fez questão de enfatizar por fim:
Ele prometeu uma disciplina de política, não uma decisão específica de uma vez.
Então ele não anunciou oficialmente que certamente haverá alta de juros em setembro.
Mas ele criou para o mercado uma nova regra assimétrica:
O enfraquecimento na margem da economia não é suficiente para levar a cortes de juros; a inflação não consegue cair rapidamente, mas pode levar a um aperto adicional.
Esse é o núcleo da reprecificação do mercado de ontem. Texto original do discurso do Fed
Por que o mercado caiu primeiro?
Porque o que o maior pavor dos ativos de risco não é necessariamente uma recessão econômica.
Não é crescimento em queda com juros em baixa; é crescimento em queda, mas os juros não podem cair.
Quando o crescimento econômico desacelera, as expectativas de lucros das empresas caem.
Quando a inflação permanece em patamar alto, o Fed não consegue novamente dar suporte à avaliação por meio de cortes de juros.
Isso comprime, ao mesmo tempo, lucros e avaliações.
Para ações de tecnologia com múltiplos elevados, com a alta das taxas no longo prazo e dos juros reais, o valor presente dos fluxos de caixa futuros diminui.
Para o ouro, o risco de inflação oferece sustentação de longo prazo, mas a alta de juros reais e do dólar cria pressão de curto prazo.
Para o BTC, o que normalmente afeta o preço primeiro não é “PMI pior, então talvez no futuro haja afrouxamento”, mas sim o dólar à vista (spot) no curto prazo, os juros reais e a liquidez global.
Portanto, ontem apareceu uma ordem de negociação bem típica:
Warsh elevou o patamar de política.
O mercado ajustou para cima a probabilidade de nova alta de juros.
Rendimentos da dívida dos EUA sobem.
O dólar está mais forte.
O ouro e o BTC sofrem pressão.
Queda das ações de tecnologia com múltiplos elevados.
Isso não significa que o mercado ignore totalmente o enfraquecimento da economia.
Em vez disso, o mercado acredita que a economia ainda não enfraqueceu a ponto de forçar o Fed a agir para “salvar a situação”.
O que importa de verdade a seguir?
Primeiro, olhe o rendimento dos Treasuries de 2 anos dos EUA.
O rendimento dos Treasuries de 2 anos representa a precificação direta do mercado para a trajetória futura de juros.
Se os rendimentos de 2 anos continuarem subindo e se sustentarem, isso indica que o mercado ainda está precificando juros mais altos ou por mais tempo.
Segundo, veja o índice do dólar.
Se o dólar e os rendimentos de 2 anos subirem em sintonia, o repique do ouro e do BTC tende a ser mais facilmente contido.
Terceiro, olhe o PMI nacional.
Se tanto a indústria transformadora quanto os serviços (ISM) apresentarem queda de pedidos e alta de preços, o risco de “estagflação” deixa de ser um sinal regional e passa a ser um sinal nacional.
Quarto, ver se o emprego saiu de baixa contratação e passou para altas demissões.
O que realmente pode mudar a ordem de prioridades da política de Warsh não é uma pequena revisão do benchmark; é a alta contínua de pedidos iniciais, o aumento claro da taxa de desemprego e a sequência de não agrícolas passando a ficar negativa.
Quinto, veja a estrutura spot de BTC versus futuros (perpétuos).
Se a queda de preços for impulsionada principalmente pela liquidação de posições compradas com alta alavancagem e a pressão vendedora do spot não ampliar同步, ainda pode haver um repasse/recuperação depois de a alavancagem ser reduzida.
Mas se o CVD spot continuar caindo, o ETF continuar com saídas e o OI se mantiver em patamares altos durante a queda do preço, isso indica que não é apenas liquidação simples, e sim retirada ativa de capital.
Conclusão final
O que vale mais a pena observar ontem não é o PMI cair abaixo de 50.
mas o crescimento econômico está enfraquecendo, enquanto a inflação não caiu junto.
Os dados de emprego foram revisados para baixo, mas não ficaram fracos o bastante para forçar o Fed a mudar de rumo.
Warsh aproveitou exatamente isso e reajustou as expectativas do mercado sobre a política de “dados fracos = cortes de juros” para:
Só quando a inflação cair de fato, ou quando o emprego se romper de fato, o Fed mudará de direção.
Antes disso, a desaceleração do crescimento e juros altos podem coexistir.
E este é, na verdade, o risco que o mercado de ações dos EUA, o ouro e o BTC precisam enfrentar de verdade a seguir.
Não transforme cada dado fraco em negociação de que o Fed vai afrouxar imediatamente.
Comunidade Shouyue — Partida
Para mais relatórios de pesquisa, siga
Comunidade Shouyue
@MK守约