Este relatório de resultados do segundo trimestre da Nvidia, pode-se dizer, ajustou o rumo para a atual tendência do mercado de IA.
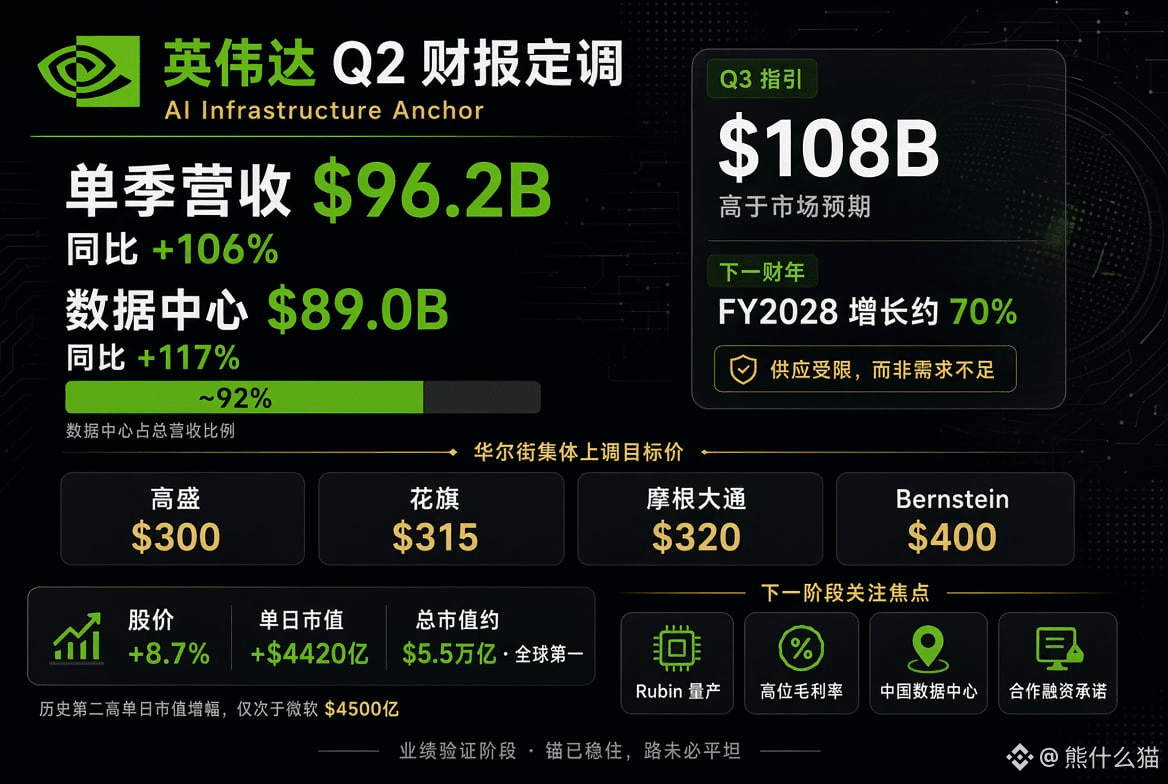
A receita no trimestre foi de US$ 96,2 bilhões, um aumento de 106% em relação ao ano anterior. A receita do segmento de data centers foi de US$ 89 bilhões, alta de 117%, continuando a ser a principal força do crescimento absoluto.
A orientação de receita para o terceiro trimestre é de US$ 108 bilhões, acima do que o mercado esperava. O mais importante, porém, é a previsão de crescimento de cerca de 70% para a próxima temporada fiscal, que alivia diretamente as preocupações anteriores do mercado de que os investimentos de capital em IA atingiriam o pico.
A Nvidia afirmou claramente que a previsão é limitada pela oferta, e não por insuficiência de demanda. Acho que a visão do JPMorgan de que a orientação é conservadora tem fundamento.
Após a divulgação do relatório, Wall Street ajustou coletivamente as metas de preço. O Goldman Sachs elevou para US$ 300, o Citigroup para US$ 315, o JPMorgan para US$ 320, e a Bernstein aumentou significativamente para US$ 400.
Várias instituições acompanharam a alta. As divergências entre as casas de análise sobre a continuidade da demanda por chips de IA estão se estreitando rapidamente.
Na quinta-feira, as ações da Nvidia subiram 8,7%, registrando a maior alta diária desde abril de 2025. O valor de mercado em um único dia aumentou cerca de US$ 442 bilhões, que é o segundo maior recorde de crescimento em um dia para uma ação individual global, ficando atrás dos US$ 450 bilhões da Microsoft, pouco menos de um mês antes.
No momento, o valor de mercado total da empresa é de cerca de US$ 5,5 trilhões, ainda sendo a empresa listada com maior capitalização do mundo.
Alguns meses atrás, o mercado ainda discutia se a negociação de IA estava “superaquecida” e se o retorno dos investimentos de capital dos provedores de nuvem seria questionável. Um único relatório de resultados virou o sentimento geral.
Antes, o mercado estava apostando nas expectativas; agora, aos poucos estamos entrando na fase de validação de resultados, e a lógica de precificação já mudou.
Próximamente, os holofotes do mercado serão transferidos. O cronograma de produção em massa da plataforma Rubin, se as margens brutas em patamar elevado conseguem ser mantidas, se a receita dos data centers na China vai voltar, e se as potenciais obrigações do balanço vão aumentar sob o modelo de financiamento com parceiros.
Essas variáveis vão determinar a trajetória futura das ações.
A âncora foi colocada na cadeia de infraestrutura de IA, mas isso também não significa que depois tudo será sempre tranquilo e sem turbulências.
A receita no trimestre foi de US$ 96,2 bilhões, um aumento de 106% em relação ao ano anterior. A receita do segmento de data centers foi de US$ 89 bilhões, alta de 117%, continuando a ser a principal força do crescimento absoluto.
A orientação de receita para o terceiro trimestre é de US$ 108 bilhões, acima do que o mercado esperava. O mais importante, porém, é a previsão de crescimento de cerca de 70% para a próxima temporada fiscal, que alivia diretamente as preocupações anteriores do mercado de que os investimentos de capital em IA atingiriam o pico.
A Nvidia afirmou claramente que a previsão é limitada pela oferta, e não por insuficiência de demanda. Acho que a visão do JPMorgan de que a orientação é conservadora tem fundamento.
Após a divulgação do relatório, Wall Street ajustou coletivamente as metas de preço. O Goldman Sachs elevou para US$ 300, o Citigroup para US$ 315, o JPMorgan para US$ 320, e a Bernstein aumentou significativamente para US$ 400.
Várias instituições acompanharam a alta. As divergências entre as casas de análise sobre a continuidade da demanda por chips de IA estão se estreitando rapidamente.
Na quinta-feira, as ações da Nvidia subiram 8,7%, registrando a maior alta diária desde abril de 2025. O valor de mercado em um único dia aumentou cerca de US$ 442 bilhões, que é o segundo maior recorde de crescimento em um dia para uma ação individual global, ficando atrás dos US$ 450 bilhões da Microsoft, pouco menos de um mês antes.
No momento, o valor de mercado total da empresa é de cerca de US$ 5,5 trilhões, ainda sendo a empresa listada com maior capitalização do mundo.
Alguns meses atrás, o mercado ainda discutia se a negociação de IA estava “superaquecida” e se o retorno dos investimentos de capital dos provedores de nuvem seria questionável. Um único relatório de resultados virou o sentimento geral.
Antes, o mercado estava apostando nas expectativas; agora, aos poucos estamos entrando na fase de validação de resultados, e a lógica de precificação já mudou.
Próximamente, os holofotes do mercado serão transferidos. O cronograma de produção em massa da plataforma Rubin, se as margens brutas em patamar elevado conseguem ser mantidas, se a receita dos data centers na China vai voltar, e se as potenciais obrigações do balanço vão aumentar sob o modelo de financiamento com parceiros.
Essas variáveis vão determinar a trajetória futura das ações.
A âncora foi colocada na cadeia de infraestrutura de IA, mas isso também não significa que depois tudo será sempre tranquilo e sem turbulências.