Discurso inaugural de Warsh no Jackson Hole: o que o mercado está realmente esperando esta noite?
A notícia mais importante para o mercado esta noite nos EUA talvez não seja o relatório de resultados de alguma empresa específica, mas a primeira aparição do novo presidente do Fed, Kevin Warsh, no Jackson Hole. Agora a pergunta já não é “quando haverá corte de juros”, e sim se o Fed vai ou não reconsiderar a alta de juros.
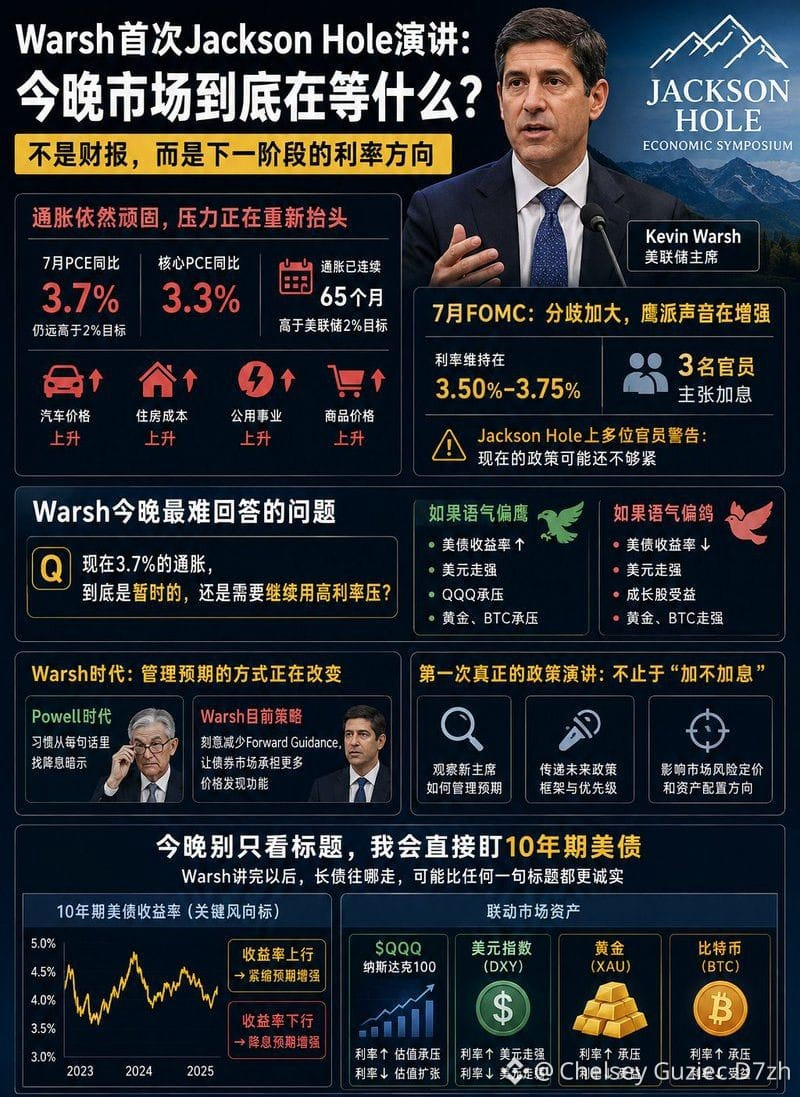
O PCE dos EUA em julho, na comparação anual, já voltou a 3,7%, e o PCE básico chegou a 3,3%; a inflação segue por 65 meses consecutivos acima da meta de 2% do Fed. O que torna isso ainda mais delicado é que, recentemente, preços de automóveis, moradia, serviços públicos e de commodities também voltaram a subir. No FOMC de julho, embora a taxa tenha sido mantida em 3,50%–3,75%, três autoridades já defenderam novas altas de juros; além disso, em Jackson Hole, vários dirigentes também avisaram publicamente que a política atual talvez ainda não esteja suficientemente restritiva.
Portanto, a verdadeira dificuldade que Warsh tem pela frente é responder: com a inflação em 3,7% agora, isso é algo temporário ou é necessário continuar pressionando com juros altos? Se ele disser que o risco inflacionário ainda é claramente relevante, a primeira reação pode vir dos rendimentos dos Treasuries e do dólar, e depois se espalhar para $QQQ, ouro e BTC. Se o tom for mais “hawkish” do que o esperado por pombas (mais dovish), as ações de crescimento podem continuar a absorver a expansão de valuation.
E ainda é a primeira grande fala de política pública com verdadeiro peso desde que Warsh assumiu o cargo. O mercado não está apenas especulando a próxima decisão de juros; está observando, pela primeira vez, como este novo presidente vai administrar as expectativas. Na era Powell, todos estavam acostumados a procurar pistas de corte de juros em cada frase; no momento, Warsh, ao contrário, está deliberadamente reduzindo o Forward Guidance, tentando fazer com que o mercado de títulos assuma mais a função de formação de preços.
#Quando o Fed vai cortar juros?
A notícia mais importante para o mercado esta noite nos EUA talvez não seja o relatório de resultados de alguma empresa específica, mas a primeira aparição do novo presidente do Fed, Kevin Warsh, no Jackson Hole. Agora a pergunta já não é “quando haverá corte de juros”, e sim se o Fed vai ou não reconsiderar a alta de juros.
O PCE dos EUA em julho, na comparação anual, já voltou a 3,7%, e o PCE básico chegou a 3,3%; a inflação segue por 65 meses consecutivos acima da meta de 2% do Fed. O que torna isso ainda mais delicado é que, recentemente, preços de automóveis, moradia, serviços públicos e de commodities também voltaram a subir. No FOMC de julho, embora a taxa tenha sido mantida em 3,50%–3,75%, três autoridades já defenderam novas altas de juros; além disso, em Jackson Hole, vários dirigentes também avisaram publicamente que a política atual talvez ainda não esteja suficientemente restritiva.
Portanto, a verdadeira dificuldade que Warsh tem pela frente é responder: com a inflação em 3,7% agora, isso é algo temporário ou é necessário continuar pressionando com juros altos? Se ele disser que o risco inflacionário ainda é claramente relevante, a primeira reação pode vir dos rendimentos dos Treasuries e do dólar, e depois se espalhar para $QQQ, ouro e BTC. Se o tom for mais “hawkish” do que o esperado por pombas (mais dovish), as ações de crescimento podem continuar a absorver a expansão de valuation.
E ainda é a primeira grande fala de política pública com verdadeiro peso desde que Warsh assumiu o cargo. O mercado não está apenas especulando a próxima decisão de juros; está observando, pela primeira vez, como este novo presidente vai administrar as expectativas. Na era Powell, todos estavam acostumados a procurar pistas de corte de juros em cada frase; no momento, Warsh, ao contrário, está deliberadamente reduzindo o Forward Guidance, tentando fazer com que o mercado de títulos assuma mais a função de formação de preços.
#Quando o Fed vai cortar juros?