



作者:Predictefy
编译:深潮 TechFlow
深潮导读:Em janeiro de 2026, o mercado de previsões lidou com mais de 23 bilhões de dólares em volume de negociação nominal. Enquanto isso, a Hyperliquid processou mais de 225 bilhões de dólares apenas no mesmo mês. A negociação de resultados pode trazer dezenas de bilhões de dólares em novos volumes de negociação para o mercado de previsões.
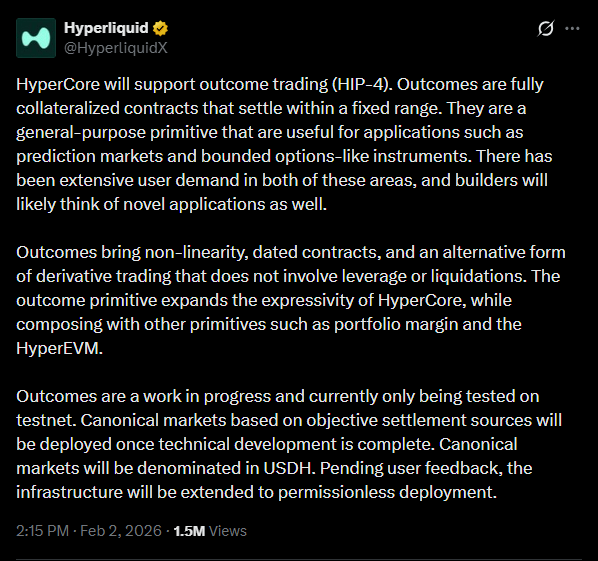
A análise da Predictefy aponta que a chave do HIP-4 é integrar os contratos de resultado dentro do mesmo framework de margem que os futuros perpétuos, permitindo que as negociações de eventos entrem em um ambiente semelhante ao de outros derivados cripto.
Isso pode trazer dezenas de bilhões de dólares em novos volumes de negociação e contratos em aberto para o mercado de previsões em um curto espaço de tempo. Uma estimativa conservadora sugere que o volume de negociação mensal pode chegar a 28 bilhões de dólares, com uma estimativa média de 33 bilhões de dólares, e uma forte integração pode ultrapassar 40 bilhões de dólares.
O texto completo é o seguinte:
Os mercados de previsão lidaram com mais de 23 bilhões de dólares em volume nominal em janeiro de 2026. Apenas o Hyperliquid lidou com mais de 225 bilhões de dólares no mesmo mês. As transações de resultados podem trazer bilhões de dólares em novo volume de negociação para os mercados de previsão.
Os mercados de previsão estão crescendo rapidamente, mas operam principalmente de forma independente. Você pode negociar resultados de eventos, mas essas posições não estão no mesmo sistema que os comerciantes usam para gerenciar riscos de mercado mais amplos.
O HIP-4 mudou isso. Na Hyperliquid, os contratos de resultado compartilham o mesmo quadro de margem que os futuros perpétuos, trazendo a negociação de eventos para o mesmo ambiente que outros derivativos criptográficos.
Isso pode trazer bilhões de dólares em novo volume de negociação e contratos em aberto para os mercados de previsão em um curto período de tempo. Aqui está como isso funciona.
Os mercados de previsão já alcançaram uma escala considerável
Ao longo do último ano, os mercados de previsão superaram atividades de nicho.
O volume semanal das principais plataformas superou 6 bilhões de dólares várias vezes
O último mês registrou cerca de 23,8 bilhões de dólares em volume nominal de negociação
A participação de mercado permanece concentrada, com plataformas como Polymarket, Opinion e Kalshi dominando a maior parte da atividade
Apesar desse crescimento, os mercados de previsão ainda operam principalmente como locais independentes. Exposições a eventos, exposições criptográficas direcionadas e exposições a volatilidade geralmente requerem plataformas, pools de garantias e sistemas de risco separados. Essa fragmentação limita a eficiência do capital e restringe os tipos de estratégias que os comerciantes podem implementar.
Contratos de resultado introduzem risco na infraestrutura central
Os contratos de resultado introduzidos pelo HIP-4 têm várias características definidoras:
Posições totalmente garantidas
A liquidação ocorre dentro de um intervalo de pagamento fixo e limitado
Sem mecanismo de liquidação
Contratos baseados em eventos ou baseados em tempo
Integração de posições no mesmo quadro de margem que futuros perpétuos
Os contratos binários em si não são novidade. A mudança estrutural está na forma como eles se integram em um motor de derivativos unificado. As exposições a eventos agora podem compartilhar garantias com posições perpétuas, permitindo o gerenciamento de riscos em nível de portfólio em vez de em um único mercado.
Aumento da eficiência do capital
No passado, a implementação de estratégias impulsionadas por eventos geralmente exigia que os comerciantes:
Depositassem garantias em plataformas de mercado de previsão
Depositassem garantias separadas em locais de futuros perpétuos para hedging
Gerenciassem riscos e margens de forma independente entre locais
Essa configuração aumenta a demanda de capital e a complexidade operacional.
Usando contratos de resultado em um ambiente de negociação compartilhado, exposições a eventos e hedges direcionados podem ser geridas juntas. Um sistema de margem de portfólio pode identificar riscos compensatórios, reduzindo o uso total de margem. Isso alinha a negociação de eventos com práticas de gerenciamento de risco de derivativos já estabelecidas.
O tamanho atual do mercado e o potencial de crescimento do volume de transações
Os mercados de previsão lidaram com cerca de 20-25 bilhões de dólares em volume mensal em janeiro de 2026 sob a estrutura isolada de hoje, com as transações de eventos localizadas fora do empilhamento mais amplo de derivativos.
Em contraste, o Hyperliquid registrou mais de 225 bilhões de dólares em volume de futuros perpétuos no mesmo mês, com o volume diário de negociação perpétua alcançando a casa dos bilhões de dólares. Os pools de liquidez de derivativos são agora muito mais profundos do que as atividades de mercado de previsão independentes.
Se o HIP-4 aumentar a eficiência do capital e facilitar o hedge de posições de eventos dentro do mesmo sistema, a atividade de negociação pode se expandir por meio de viradas estruturais - mais estratégias operando sobre o mesmo capital.
Cenários conservadores sugerem:
Adoção parcial → 28 bilhões de dólares em volume mensal de mercados de previsão
Adoção moderada → 33 bilhões de dólares
Integração forte → Acima de 40 bilhões de dólares
Essas estimativas refletem a integração de estratégias, e não ciclos especulativos, e não incluem o crescimento contínuo mensal já observado no volume de negociação nos mercados de previsão, que pode elevar o total ainda mais.
Os mercados de previsão começam a ter uma infraestrutura semelhante a opções
Introdução de contratos de resultado:
Pagamentos não lineares
Liquidação impulsionada por eventos
Características de risco limitado
Essas características se sobrepõem a exposições do tipo opção. Isso cria uma base para o seguinte:
Estratégias de volatilidade de eventos
Produtos estruturados que contêm posições de resultado
Portfólio sistemático que combina risco de eventos e de mercado
Protocólo para construir novos produtos sobre a primitiva de resultados
Os mercados de previsão passaram de serem impulsionados principalmente por narrativas para se tornarem componentes disponíveis em estratégias financeiras mais amplas.
Situação competitiva
Plataformas de mercado de previsão independentes mantêm vantagens em reconhecimento de marca, profundidade de liquidez e simplicidade. No entanto, as plataformas que integram riscos de eventos com contratos perpétuos e outros derivativos oferecem:
Pool de garantias compartilhadas
Hedge instantâneo no mesmo ambiente
Liquidação líquida de riscos em nível de portfólio
Até mesmo uma parte da migração de fluxos de negociação mais avançados pode afetar a localização de atividades de alta eficiência de capital e intensivas em hedge.
Sinais de adoção
A adoção estrutural se refletirá no comportamento de negociação, e não apenas no volume de negociação total:
Posições de resultado emparelhadas com hedge perpétuo
Crescimento de contratos em aberto relacionados a eventos macroeconômicos e de políticas
Aparecimento de tesourarias ou estratégias estruturadas baseadas em exposições a resultados
A redução do spread em relação a locais de mercado de previsão independentes
Esses sinais indicam que os resultados estão sendo usados como ferramentas financeiras, em vez de transações de eventos isoladas.
Conclusão
Os mercados de previsão já alcançaram escala, mas até agora permaneceram estruturalmente separados do empilhamento mais amplo de derivativos.
O HIP-4 introduziu uma estrutura onde o risco de eventos pode coexistir com futuros perpétuos dentro de uma infraestrutura de negociação compartilhada. À medida que esse modelo se desenvolve, os mercados de previsão podem operar cada vez mais como parte de portfólios de investimento diversificados de risco, em vez de locais de apostas independentes.