

Na postagem anterior, eu expliquei por que os bancos não querem compartilhar um único razão/livro-razão com concorrentes do mesmo setor. Depois de escrever, surgiu uma dúvida: já que cada um guarda seu próprio razão/livro-razão, como é que as transações entre dois bancos são, afinal, concluídas? O dinheiro e os ativos são registrados em dois livros que não se comunicam entre si — parece simplesmente impossível. Nesta postagem, eu quero esclarecer esse processo específico.
Link da postagem anterior aqui: (Por que os bancos não querem compartilhar um único razão/livro-razão com parceiros/concorrentes)
Primeiro, deixe o cenário bem definido; caso contrário, a explicação fica muito vaga.
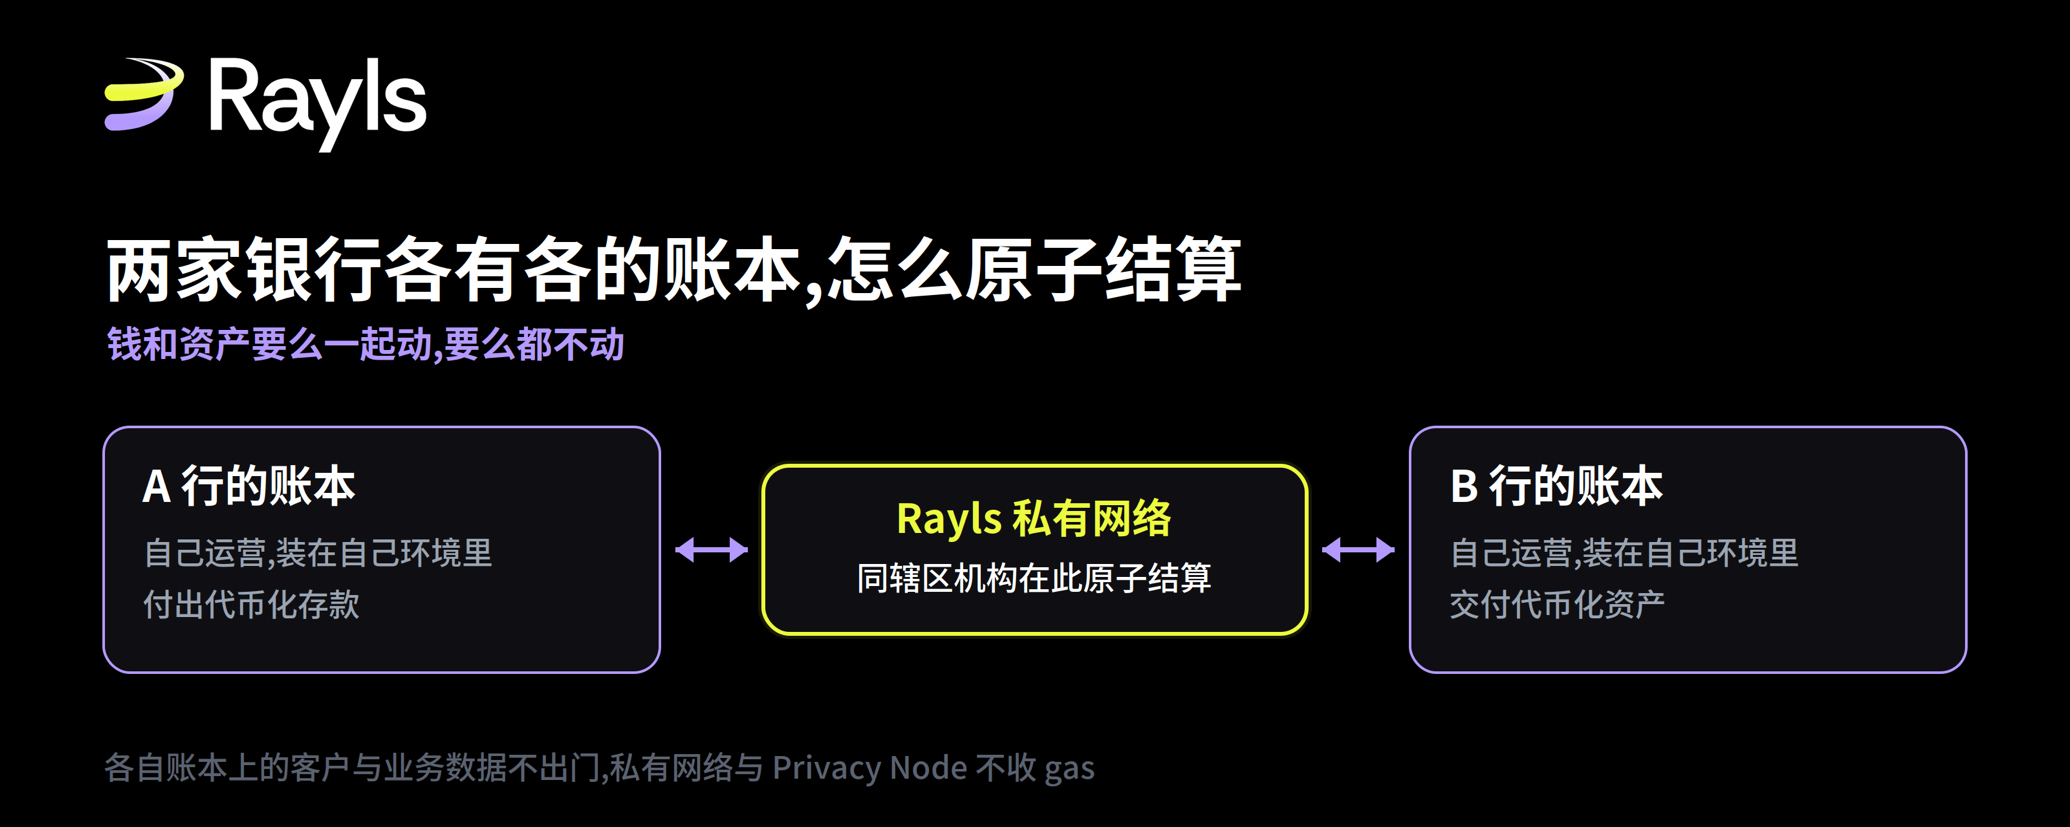
Suponha que, dentro da mesma jurisdição, existam dois bancos. O banco A precisa fazer um pagamento usando depósitos tokenizados emitidos por ele. O banco B precisa entregar um ativo tokenizado. Ambas as partes não querem entregar as informações do cliente, os saldos e a lógica do negócio à outra, nem querem entregá-los a qualquer terceiro como custodiante. Este é o caso mais típico de uma operação de pagamento versus entrega (PvP) — ou seja, o DvP como o setor chama.
As abordagens tradicionais são ou encontrar um intermediário para intermediar o post/registro, ou fazer cada lado registrar seus próprios livros e depois reconciliar. A primeira introduz um terceiro de confiança e risco do contraparte; a segunda cria a janela de que, em um lado, foi dado, e no outro, não foi dado.
O que cada uma das três camadas faz
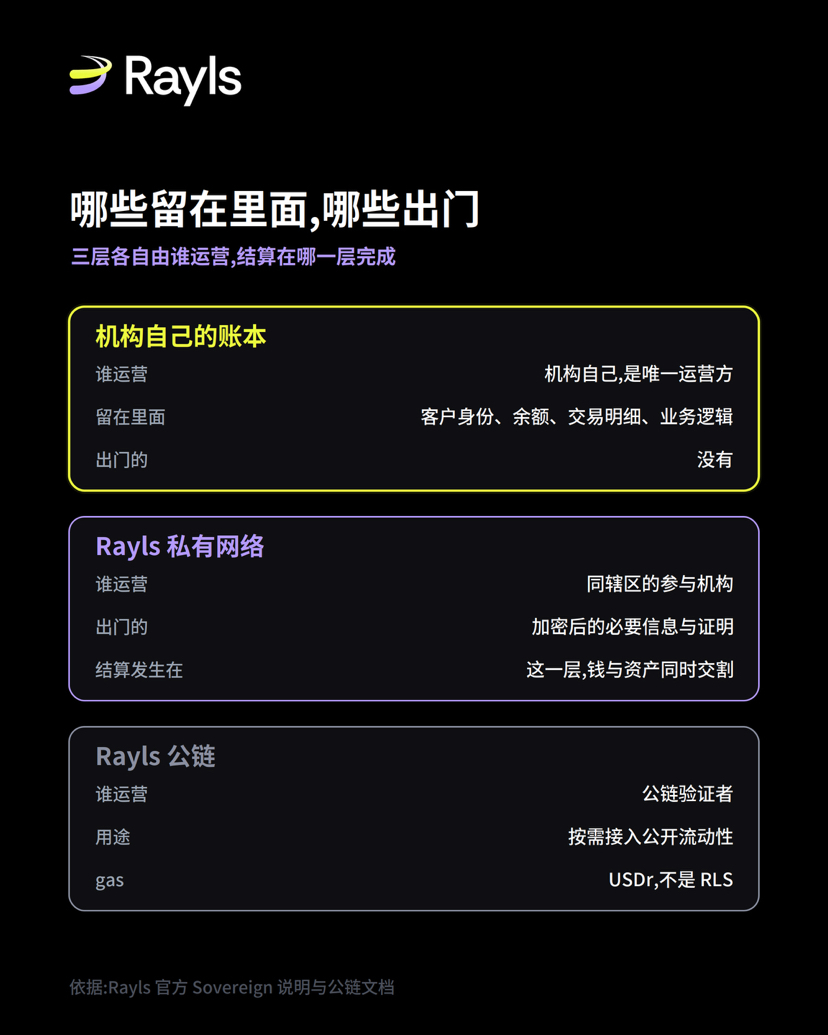
A abordagem da Sovereign é dividir essa questão em três camadas, com responsabilidades diferentes em cada uma.
No nível mais baixo está o próprio livro contábil da instituição. Ele roda na nuvem ou no datacenter local da instituição, e a própria instituição é a única operadora. Identidade do cliente, saldos, detalhes das transações e lógica de negócio ficam integralmente nessa camada, sem sair. Depósitos tokenizados do Banco A são emitidos no livro contábil dele; ativos tokenizados do Banco B são emitidos no livro contábil dele; eles não se veem.
No meio está a rede privada da Rayls. As instituições participantes do mesmo domínio se conectam a essa camada. A liquidação entre instituições acontece aqui; ao sair de cada livro contábil, só saem informações e provas necessárias, criptografadas. O exemplo oficial citado é prova de conhecimento zero. Em outras palavras, o Banco B não precisa saber quem é o cliente do Banco A nem quanto resta no saldo para confirmar que esse pagamento foi efetuado.
No topo está a blockchain pública da Rayls. As instituições se conectam a esta camada conforme a necessidade para acessar liquidez pública. Essa camada é opcional; uma liquidação puramente entre duas instituições do mesmo domínio não precisa passar pela blockchain pública.
Em última instância, de que a atomicidade depende para existir
O significado de liquidação atômica é bem simples: dinheiro e ativos ou se movem juntos, ou não se movem; não existe um estado intermediário em que um lado já recebeu e o outro ainda não chegou.
O ponto-chave não é juntar dois livros contábeis em um só, mas sim vincular duas ações à mesma liquidação, concluídas em um mesmo bloco de confirmação. Se qualquer uma das partes não se concretizar, a operação inteira não se concretiza; assim, os livros contábeis de cada parte não ficam em estado incompleto.
É isso que torna a finalidade determinística especialmente importante em cenários institucionais. Se uma cadeia só oferece finalidade probabilística, então, antes de a liquidação ser considerada suficientemente segura, as instituições precisam manter essa exposição e o capital ainda contabilizados; isso é tanto um risco quanto um custo de capital “travado”. Ao apresentar o Sovereign, a Rayls oficial lista explicitamente a finalidade probabilística como uma questão das plataformas existentes. Finalidade determinística significa que, quando a liquidação é concluída, ela está concluída; em seguida, o capital e a gestão de risco podem ser liberados imediatamente.
Há um detalhe que é fácil de confundir
Na rede privada e nas Privacy Nodes, esse tipo de transação não cobra gas.
Esse ponto vale ser dito separadamente, porque muita gente presume que “fazer transações na blockchain exige pagar taxas com seus tokens”. Na arquitetura da Rayls, as atividades das instituições em seu próprio livro contábil e na rede privada não precisam pagar gas por cada transação. O que exige gas é a blockchain pública da Rayls; e o token de gas nessa blockchain pública é USDr, não RLS.
Ao separar claramente essas duas coisas, é possível entender com precisão o custo real de uso das instituições dentro desse sistema.
Qual é o resultado prático
O impacto no negócio pode ser descrito em três pontos bem concretos.
A liquidação não precisa mais de um terceiro de confiança no meio do caminho. Nenhum dos dois bancos entrega o livro contábil, e ninguém vê os dados do cliente do outro; ainda assim, essa transação pode ser concluída de forma atômica.
A regulação consegue obter o que precisa. A explicação oficial é que conformidade e acesso regulatório são construídos na camada central do protocolo, e não adicionados como uma checagem “posterior”. Isso significa que a auditabilidade não depende de as instituições enviarem relatórios por iniciativa própria; ela é suportada pela arquitetura em si, para visualização dentro do escopo autorizado.
Eficiência de capital. A finalidade determinística faz com que, ao concluir a liquidação, o capital seja liberado imediatamente; não é necessário reservar capital adicional e exposição de gestão de risco para esperar confirmações probabilísticas.
Até que ponto isso foi colocado em prática
Essa arquitetura não é um desenho apenas no papel, mas a maturidade de casos diferentes varia bastante; misturá-los e olhar tudo junto pode levar a uma avaliação inflada.
Já em ambiente de produção, são os stablecoins em dólar USDXP emitidos pela XP sobre o Sovereign. A empresa também tem uma frase citável: “Clientes institucionais no Brasil processam, todos os meses, dezenas de milhares de ativos tokenizados nas Privacy Nodes já em funcionamento; a plataforma subjacente entrou em produção a partir de junho de 2024 e já tem mais de 30 instituições financeiras implantadas.”
Na fase de piloto, está o Drex do Banco Central do Brasil: 16 grandes bancos brasileiros implantam, cada um, seu próprio conjunto de instâncias, usando a moeda digital do banco central para liquidar títulos do governo e outros ativos. A redação aqui é “pilot”.
O que já foi testado foi a Kinexys, do JPMorgan, que testou o Sovereign como camada de privacidade e identidade no Project EPIC. Teste não é o mesmo que ir para produção.
O que foi prometido, mas ainda não foi entregue, inclui os US$ 1 bilhão de crédito privado do plano AmFi e também os US$ 100 bilhões (no máximo) de ativos de energia e commodities prometidos pela Nimofast. Esses dois números são volumes comprometidos, e não ativos já emitidos via Sovereign.
Depois de separar essas quatro faixas, observe esta lista: o poder de convencimento está em a tipologia de instituições ser completa — do banco central a bancos comerciais e emissores de ativos — e não em somar os valores prometidos.
Resumo em uma frase
Cada uma cuida do seu próprio livro contábil, e ainda assim é possível fazer negócios juntos; isso não entra em conflito. O ponto é colocar a liquidação naquela camada intermediária, de modo que o que sai de cada livro contábil sejam apenas as provas, e não os dados.
Para ver a explicação completa oficial sobre o Sovereign, acesse a página de produtos no site da Rayls: rayls.com/products/sovereign
Fonte de referência: blog oficial da Rayls (Introducing Rayls Sovereign: the onchain gateway for institutions) (Peter Bidewell, 25 de agosto de 2026); documentação da blockchain pública da Rayls: https://www.rayls.com/blog/introducing-rayls-sovereign-the-onchain-gateway-for-institutions