


$ZM O que mais vale a pena observar neste relatório do 2º trimestre não é o lucro líquido GAAP saltar para US$ 1,5 bilhão, mas sim que a receita do segmento de negócios para empresas cresceu 7,8% ano a ano — o maior ritmo de crescimento dos últimos três anos — enquanto a empresa aumentou as orientações para a receita anual e para o lucro por ação. A Zoom está se deslocando de um produto centrado em reuniões online para uma combinação de colaboração corporativa, experiência do cliente e ferramentas de IA, mas o negócio online ainda está muito próximo de zero crescimento.
Veja primeiro os dados essenciais
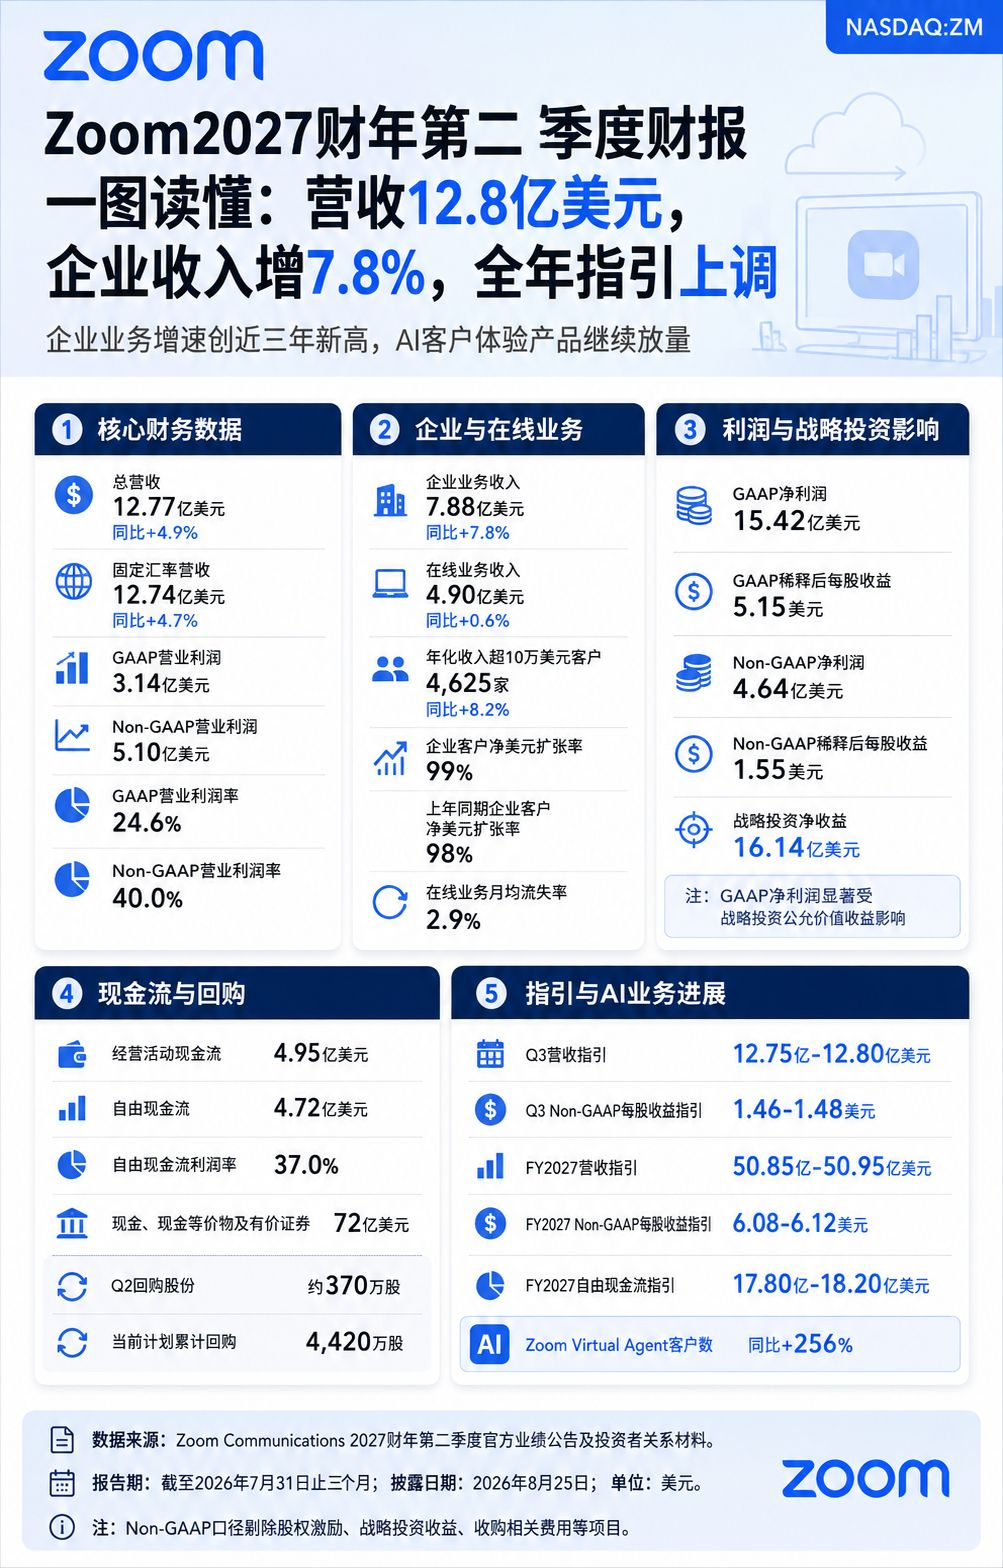
No 2º trimestre do ano fiscal de 2027 até 31 de julho de 2026, a receita total da Zoom foi de US$ 1,277 bilhão, um aumento de 4,9% ano a ano; em base de câmbio constante, o crescimento foi de 4,7%. O lucro operacional GAAP foi de US$ 314 milhões, correspondente a uma margem de lucro operacional de 24,6%; o lucro operacional Non-GAAP foi de US$ 510 milhões, correspondente a uma margem de lucro operacional de 40,0%.
收入增速不算高,但利润率与现金流依然保持在较强水平。对目前的Zoom来说,市场更关心的并非能否重回疫情时期的高增长,而是企业业务能否拉动增速,同时守住成熟软件公司的利润和现金创造能力。
企业业务开始成为增长主力
企业业务收入为7.88亿美元,同比增长7.8%;在线业务收入为4.90亿美元,同比仅增长0.6%。这说明增长主要来自直销、渠道和大客户驱动的企业端,而不是个人及小微用户的在线订阅。
截至季度末,过去12个月收入超过10万美元的客户达到4,625家,同比增长8.2%;企业客户净美元扩张率为99%,较去年同期的98%略有改善。这个指标还没有回到强扩张状态,但至少表明大客户的续费、升级与流失整体已趋于稳定。
GAAP净利润不能直接当作主营改善
本季GAAP净利润为15.42亿美元,稀释后每股收益5.15美元,显著高于去年同期;但其中包含16.14亿美元战略投资净收益。剔除股权激励、战略投资收益、收购相关费用等项目后,Non-GAAP净利润为4.64亿美元,同比略低于去年同期的4.71亿美元;Non-GAAP稀释后每股收益为1.55美元,高于去年同期的1.53美元。
因此,GAAP利润大幅跳升并不等于核心经营利润同幅改善。更能反映主营经营状态的,还是企业收入增速、Non-GAAP营业利润率,以及后续客户扩张情况。
现金流和回购仍是财务底盘
本季经营活动现金流为4.95亿美元,自由现金流为4.72亿美元,对应37.0%的自由现金流利润率。截至7月末,公司现金、现金等价物及有价证券合计约72亿美元。
Zoom在Q2回购约370万股,当前计划下累计回购4420万股。较强的现金流和净现金储备,让公司可以继续推进产品研发和并购,同时通过回购减少股份数量。但回购本身不能替代业务增长,企业收入增速能否持续抬升仍是估值修复的基础。
AI产品能否转为更稳定的企业收入
公司提到,AI-first客户体验产品组合的年化收入实现高双位数增长,Zoom Virtual Agent客户数同比增长256%。这些数据说明AI产品有较快的早期采用,但公司并未披露具体收入规模,因此现阶段更适合将其视为企业业务增长的潜在增量,而不是独立支撑估值的新业务。
公司将FY2027营收指引上调至50.85亿至50.95亿美元,Non-GAAP每股收益指引上调至6.08至6.12美元,并预计全年自由现金流为17.80亿至18.20亿美元。Q3营收指引为12.75亿至12.80亿美元,意味着短期总体增速仍相对温和。
需要继续验证的地方
Zoom当前最关键的验证点有三个:企业业务能否持续跑赢整体收入;99%的企业客户净美元扩张率能否回到100%以上的净扩张;AI客户体验产品能否从客户数增长,转化为可量化、可持续的收入贡献。在线业务低个位数增长仍是拖累,企业端能否补上这一部分,决定了公司增长中枢能否真正上移。
一句话看完:Zoom Q2的核心亮点是企业收入增速回到近三年高位、全年指引上调;但GAAP净利主要受战略投资收益推动,真正需要跟踪的仍是企业客户扩张和AI产品能否兑现为持续收入。


关注我,后面会持续更新港美股重点公司财报一图读懂。