


$XPEV.US Neste relatório financeiro do 2T, não dá para olhar apenas para a recuperação da receita em relação ao trimestre anterior e para a margem bruta consolidada acima de 20%. O mais importante a analisar em separado é: a melhora da margem bruta total vem principalmente dos negócios de serviços e outras atividades; a margem bruta dos veículos ainda está em 12,1%; o volume de entregas é praticamente estável em relação ao ano anterior, e os prejuízos ainda não voltaram ao nível do mesmo período do ano passado.
Primeiro, veja os dados principais
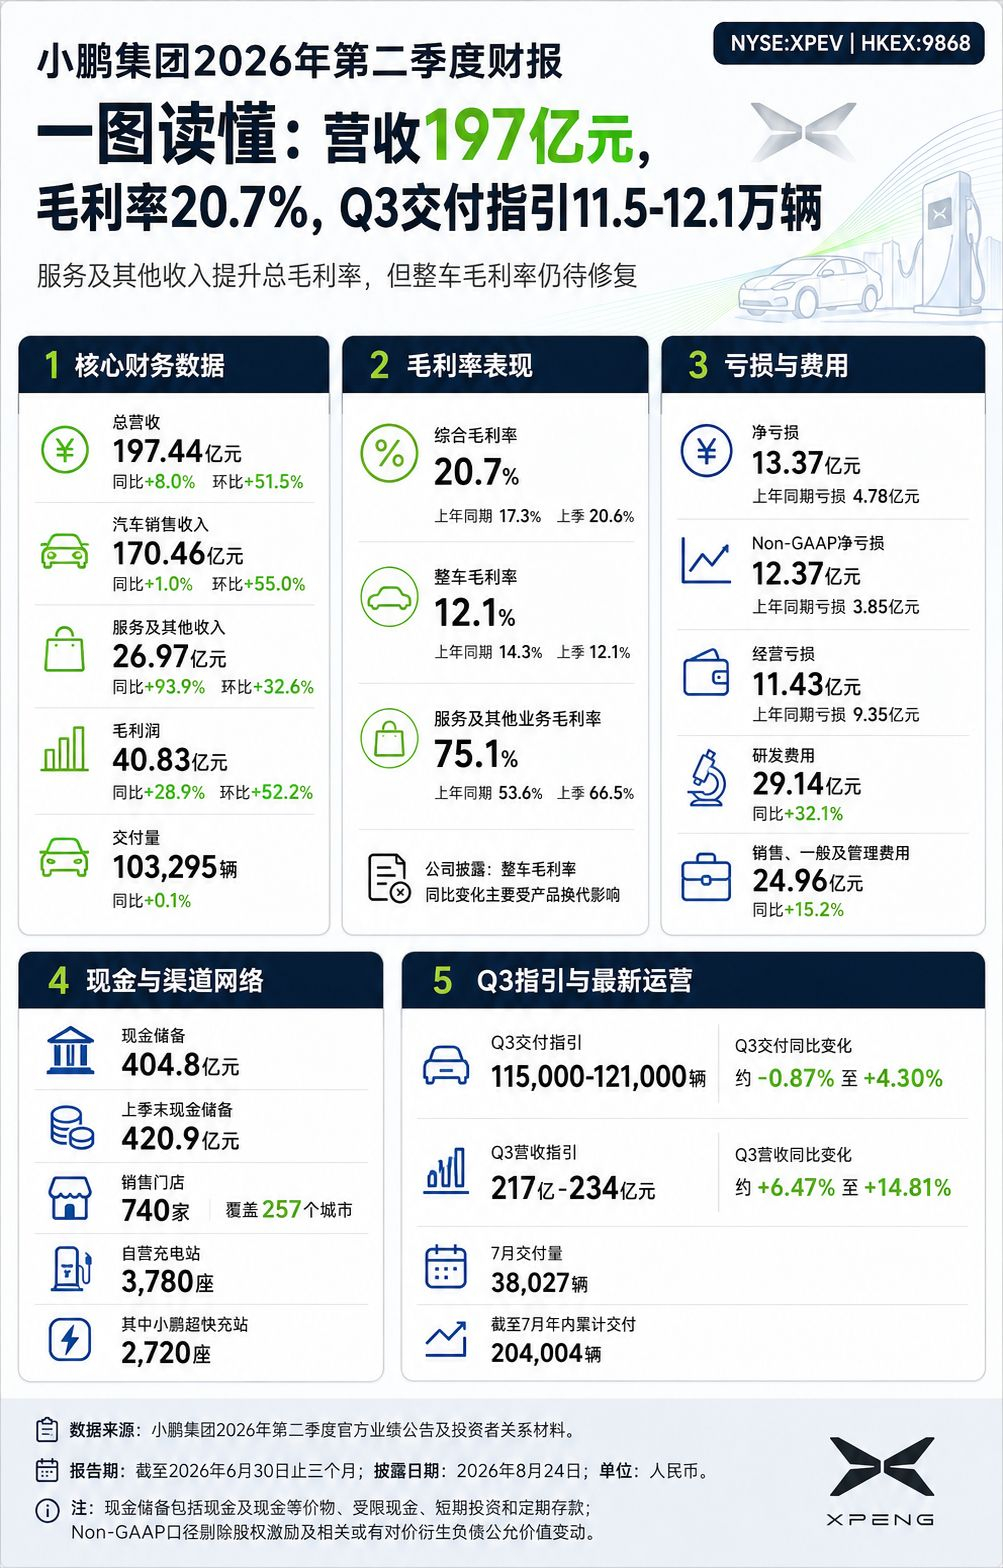
No 2T, a receita total foi de 197,44 bilhões de RMB, um aumento de 8,0% em relação ao ano anterior e de 51,5% em relação ao trimestre anterior. Dentre isso, a receita de vendas de veículos foi de 170,46 bilhões de RMB, um aumento de 1,0% em relação ao ano anterior; já as receitas de serviços e outras foram de 26,97 bilhões de RMB, um aumento de 93,9%. O volume de entregas no trimestre foi de 103.295 veículos, com um crescimento de apenas 0,1% ano contra ano. Isso indica que o crescimento da receita não veio principalmente de um aumento nas entregas ano contra ano, mas sim do crescimento de serviços e outras operações, além do retorno do ritmo de produtos e entregas durante o trimestre.
A margem bruta total melhora, mas a margem bruta do veículo completo não é restaurada ao mesmo tempo
Nesta temporada, a margem bruta consolidada foi de 20,7%, acima dos 17,3% do mesmo período do ano passado e também ligeiramente acima dos 20,6% do trimestre anterior; porém, a margem bruta do veículo completo foi de 12,1%, igual à do trimestre anterior e abaixo dos 14,3% do mesmo período do ano passado. A empresa explica que a variação anual da margem bruta do veículo completo foi principalmente influenciada pela substituição/atualização de produtos.
Por outro lado, a margem bruta dos serviços e de outras operações atingiu 75,1%, acima dos 53,6% do mesmo período do ano passado e dos 66,5% do trimestre anterior. Portanto, esta alta na margem bruta consolidada é um sinal positivo, mas não equivale diretamente a dizer que a capacidade de gerar lucros do veículo completo já foi totalmente restaurada; isso ainda depende da economia unitária depois do aumento de escala das entregas dos novos modelos.
Prejuízo diminui em relação ao trimestre anterior, mas continua pressionado na comparação anual
O prejuízo líquido no 2T foi de 13,37 bilhões de yuans, ficando menor do que os 17,84 bilhões de yuans do 1T, mas ainda acima dos 4,78 bilhões de yuans do mesmo período do ano passado; o prejuízo líquido (não-GAAP) foi de 12,37 bilhões de yuans, contra 3,85 bilhões de yuans no mesmo período do ano passado. O prejuízo operacional foi de 11,43 bilhões de yuans, também acima dos 9,35 bilhões de yuans do mesmo período do ano passado.
As despesas com P&D foram de 2,914 bilhões de yuans, crescimento de 32,1%; as despesas de vendas, gerais e administrativas (SG&A) foram de 2,496 bilhões de yuans, aumento de 15,2%. Na fase de avanço contínuo dos investimentos em novos modelos, tecnologia de IA e globalização, o lado das despesas ainda deve pressionar o demonstrativo de resultados no curto prazo. Neste momento, a tarefa central da XPeng não é reduzir ao máximo o prejuízo em um único trimestre, e sim provar que os investimentos conseguem gerar de forma contínua melhorias nos modelos, na margem bruta e na estrutura da receita.
Caixa e canais ainda dão suporte
Até o fim de junho, o caixa da empresa somava 40,48 bilhões de yuans, abaixo dos 42,09 bilhões de yuans de fim de março, mas ainda mantendo espaço suficiente para as próximas atividades de P&D, investimentos em canais e em produtos. No mesmo período, a rede de vendas atingiu 740 lojas, cobrindo 257 cidades; os postos de carregamento próprios chegaram a 3.780 unidades, dos quais 2.720 são de carregamento ultrarrápido. Para empresas de carros elétricos inteligentes, canais e rede de recarga não significam receita diretamente, mas afetam a promoção de novos modelos e a capacidade de atendimento ao usuário.
O guidance do 3T mostra que o crescimento ainda precisa ser validado
A empresa prevê que o volume de entregas do 3T será de 115 mil a 121 mil veículos, com variação ano a ano na faixa de aproximadamente -0,87% a +4,30%; o guidance de receita é de 21,7 bilhões a 23,4 bilhões de yuans, o que corresponde a um crescimento anual de aproximadamente 6,47% a 14,81%. Em julho, foram entregues 38.027 veículos; no acumulado de 2024 até julho, foram entregues 204.004 veículos.
Este guidance indica que o crescimento em relação ao trimestre anterior continua, mas a taxa de crescimento ano contra ano não é tão agressiva. O que o mercado vai querer ver a seguir é se os novos modelos conseguem trazer um crescimento de entregas mais contínuo, e se a margem bruta da produção completa consegue sair do patamar de cerca de 12%.
Em uma frase: a receita e a margem bruta consolidada da XPeng no 2T melhoraram, mas a principal força motriz foi o negócio de serviços e outras operações, que tem margens mais altas; a margem bruta do veículo completo e a capacidade de lucrar ainda precisam ser verificadas com a expansão de escala dos modelos subsequentes.

Siga-me: nos próximos posts, vou continuar atualizando uma leitura em uma imagem dos principais resultados das empresas listadas em Hong Kong e nos EUA.