
$PDD.US Os destaques do relatório do 2º trimestre (Q2) são que a receita continua crescendo e os serviços de transação continuam acelerando, mas o lado dos lucros não melhorou na mesma proporção. A receita e o lucro operacional cresceram 8% ano contra ano; no entanto, o lucro líquido atribuível aos acionistas caiu 12% ano contra ano. Isso indica que, daqui para frente, o mercado não pode olhar apenas para GMV, transações e receita — é preciso também observar como os investimentos no ecossistema e outros itens de resultado afetam a lucratividade.
Primeiro, veja os dados centrais
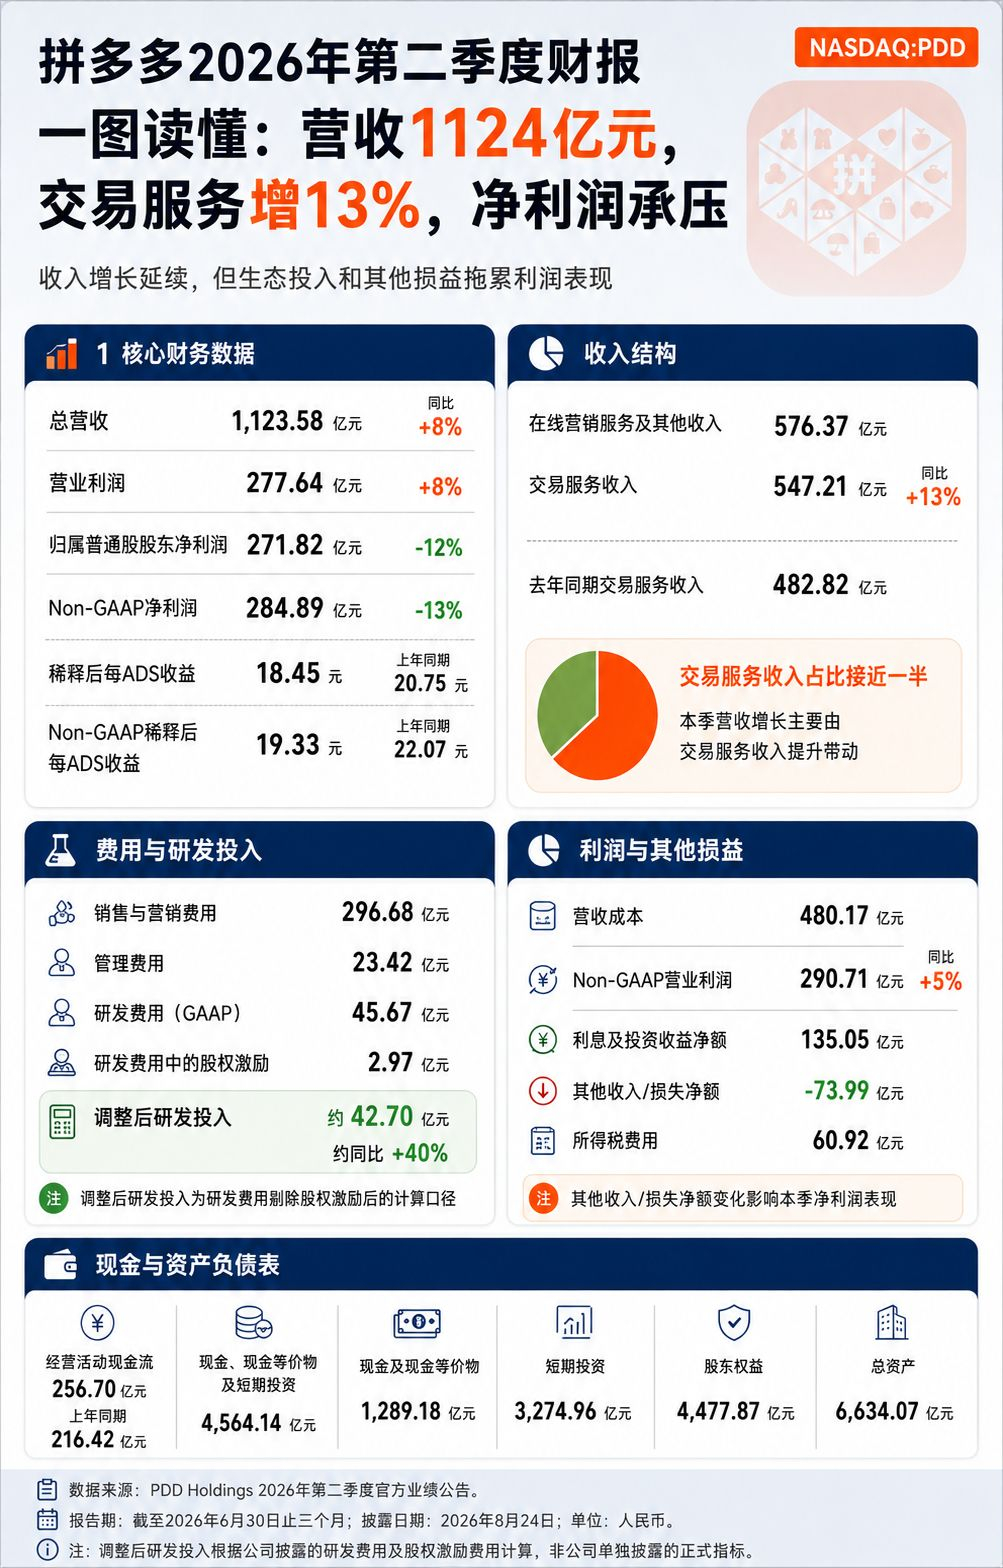
A receita total do 2º trimestre foi de 112,358 bilhões de yuan, alta de 8% ano contra ano; o lucro operacional foi de 27,764 bilhões de yuan, alta de 8%. O lucro líquido atribuível aos acionistas ordinários da empresa foi de 27,182 bilhões de yuan, queda de 12% ano contra ano; o lucro líquido Non-GAAP foi de 28,489 bilhões de yuan, queda de 13% ano contra ano. O lucro por ADS diluído foi de 18,45 yuan, abaixo dos 20,75 yuan no mesmo período do ano passado. A receita e o lucro operacional cresceram ao mesmo ritmo, mas o lucro líquido enfraqueceu — este é o ponto que precisa ser mais desmembrado neste relatório.
Serviços de transação seguem como principal força do crescimento da receita
Serviços de marketing online e outras receitas somaram 57,637 bilhões de yuans; a receita de serviços de transação foi de 54,721 bilhões de yuans, um aumento de 13%, acima do ritmo de crescimento da receita total. A receita de serviços de transação já está perto de metade da receita total, o que significa que o crescimento da PDD não depende apenas da monetização tradicional por anúncios; a própria cadeia de transações da plataforma ainda contribui com crescimento incremental.
Mas, em termos de ritmo de crescimento, neste trimestre a receita total foi apenas 8% acima do mesmo período do ano anterior; o foco do mercado em PDD mudou de “se a receita consegue manter um crescimento alto” para “se o crescimento dos serviços de transação consegue sustentar uma qualidade de lucratividade mais duradoura”.
Os investimentos no ecossistema não pararam
Neste trimestre, as despesas de vendas e marketing foram de 29,668 bilhões de yuans, e as despesas de P&D de 4,567 bilhões de yuans; as despesas operacionais totais foram de 36,577 bilhões de yuans. A administração mencionou no comunicado que o 2T intensificou ainda mais os investimentos no ecossistema; o foco continua sendo o desenvolvimento dos comerciantes, a governança da plataforma, a construção dos sistemas de confiança e segurança.
Esse tipo de investimento no curto prazo afeta a taxa de despesas e o ritmo de liberação dos lucros, mas não dá para entendê-lo simplesmente como falha da lógica de lucro. Para a PDD, se o ecossistema de comerciantes, a experiência de fulfillment e a governança da plataforma conseguem melhorar é o que determina se o crescimento dos serviços de transação pode continuar, e não quanto as despesas de um único trimestre aumentaram.
A queda do lucro líquido depende principalmente de outros ganhos/despesas
O lucro operacional cresceu 8% em relação ao ano anterior, mas o lucro líquido caiu 12%. A diferença importante entre os dois vem de “outros itens” na demonstração financeira. Neste trimestre, a receita líquida de juros e investimentos foi de 13,505 bilhões de yuans; já “outras receitas/despesas líquidas” foi de **-7,399 bilhões de yuans**, enquanto no mesmo período do ano anterior havia sido positiva em 0,119 bilhão de yuans. Isso prejudica diretamente o desempenho do lucro antes de impostos e, por fim, do lucro líquido.
Portanto, não dá para julgar apenas a piora da operação central com base na queda do lucro líquido, nem ignorar a pressão de valuation causada pela volatilidade na demonstração de resultados. O que vale mais a pena acompanhar a seguir é se essa parte de outros ganhos/despesas tem caráter contínuo e se os investimentos no ecossistema conseguem, aos poucos, se refletir nos ganhos de receita de serviços de transação e no lucro operacional.
O caixa ainda é bem robusto
O fluxo de caixa das atividades operacionais no 2T foi de 25,670 bilhões de yuans, acima dos 21,642 bilhões do mesmo período do ano passado. Até o fim de junho, o total de caixa, equivalentes de caixa e investimentos de curto prazo da empresa somava 456,414 bilhões de yuans. Essa reserva de caixa suficiente significa que a PDD ainda tem capacidade mais forte de investir, além de deixar espaço para apoio a comerciantes, governança da plataforma e construção de negócios no longo prazo.
No entanto, ter caixa suficiente não significa que não exista pressão sobre os lucros. O que o mercado precisa realmente verificar é se os investimentos da plataforma conseguem gerar um crescimento de transações com mais qualidade, e não ficar, por muito tempo, na fase de “usar lucro para sustentar crescimento”.
O que ainda precisa ser verificado
Este relatório não trouxe orientação quantitativa de desempenho. No curto prazo, o mais valioso é observar se a receita de serviços de transação consegue continuar crescendo mais rápido do que a receita total, e, após aumento de investimentos em vendas e marketing, se surgem retornos operacionais mais claros no ecossistema de usuários e comerciantes. Do lado do lucro líquido, é preciso continuar monitorando a volatilidade de outros ganhos/despesas, para evitar extrapolar automaticamente mudanças de um trimestre em itens não operacionais como tendência de longo prazo.
Em uma frase: na PDD, a receita e os serviços de transação do 2T ainda estão crescendo, mas a pressão no lucro líquido indica que o mercado vai prestar mais atenção à eficiência do retorno dos investimentos no ecossistema, e também a se o crescimento das transações consegue voltar a se converter em um desempenho de lucro mais estável.


Siga-me: vou continuar atualizando, em seguida, de forma contínua, relatórios de resultados em uma página para companhias-chave dos mercados de Hong Kong e EUA, para entender tudo de uma vez.