


24 de agosto/ Greater Bay Area Economic Net Guangzhou Network Comprehensive/ Em 21 de agosto, o TeaYanYueSe anunciou oficialmente que sua marca subsidiária Gudemo Ning deixou Changsha. Sua primeira parada foi em Guangzhou. Ela deverá entrar, junto com a marca principal do TeaYanYueSe, no final de setembro, no complexo turístico e comercial Bai’e Tan Vanke Cheng. Em Guangzhou, onde as marcas locais se aglomeram, será que uma marca nova e estrangeira consegue conquistar um espaço? A resposta talvez esteja na tendência do setor de “new tea drinks” de “desviar-se do caminho principal” — quando a HeyTea instala sua primeira loja focada em processo artesanal em Guangzhou, permitindo que os consumidores “vejam a preparação do chá de forma imersiva”; quando a Mixue Bingcheng inaugura uma “loja-flagship no nível de supermercado”; quando a Nai Xue, a Bawang Chajii e a Chadian Dou saem do setor de bebidas e fazem movimentos para além dele, “não é só vender chá” já se tornou a escolha coletiva das principais marcas de new tea drinks por trás dessa disputa por participação de mercado em meio a um cenário de demanda existente.
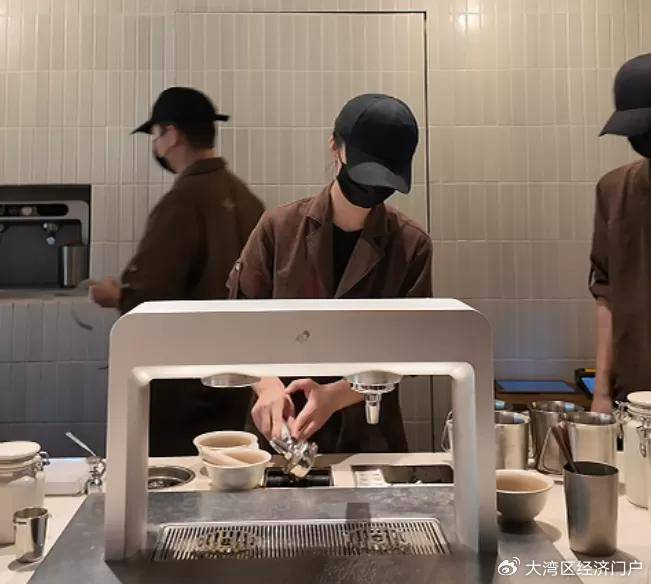
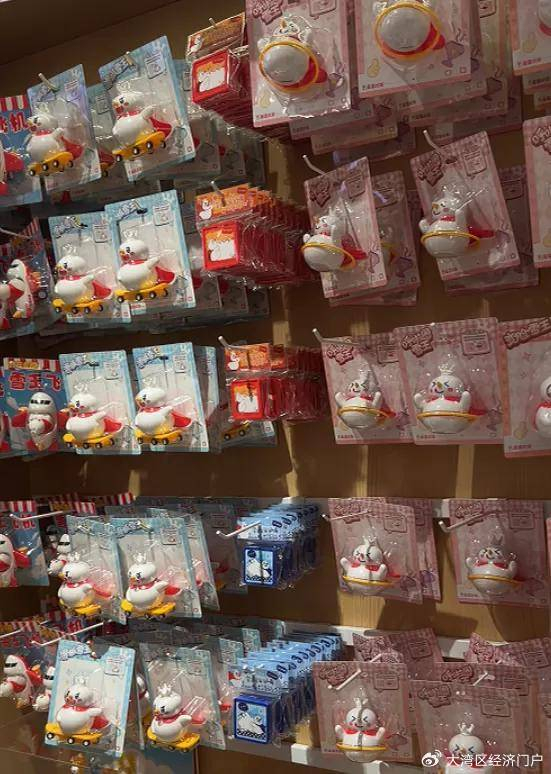
“Lojas de milk tea, todas em grupo fazendo negócios paralelos” é a palavra-chave mais marcante do setor de novos chás de 2026. Em 19 de agosto, após reabrir a loja da Hey Tea no número 236 da Rua Shipa Qiao, em Guangzhou, ela se tornou a primeira loja de “artesanato” da Hey Tea em todo o país. Diferente das lojas comuns, que priorizam a lógica de eficiência de produção rápida e saída imediata, a loja de artesanato foca na experiência em espaço imersiva e no ritual de preparo do chá. Etapas antes restritas ao setor de pesquisa e desenvolvimento — preparar o chá, extrair o chá e ajustar o chá — são apresentadas integralmente. O atendente afirma: “Todo mundo vai querer sentar aqui com calma para apreciar, tirar foto para o check-in, como se fosse um chá da tarde; e também é possível levar sobremesa para combinar com as bebidas e ir sentindo, devagar, o clima de beber chá.” Ainda no circuito comercial de Tianhe, em Guangzhou, a Míxue Bingcheng abriu uma “loja-chefe no estilo de supermercado”: snacks de lazer acessíveis a um yuan, bichos de pelúcia temáticos do ‘Rei da Neve’ por pouco mais de nove yuan, café de orelha pendurada para levar e chás florais fracionados, entre diversos produtos, tudo disponível. A Nayuk aproveita a tendência de consumo saudável para construir lojas independentes de lanches leves; a Bawang Chaji, por sua vez, sai do âmbito “comer e beber” para “fazer roupas”, indo de óculos escuros, lenços e bolsas de lona até o segmento de vestuário de estilo tradicional, tornando-se a primeira marca, no setor de novos chás do país, a entrar no segmento de vestuário.
Por trás de “as lojas de milk tea fazerem negócios paralelos em grupo” está a dura realidade do esgotamento do bônus de crescimento do novo setor de bebidas para chá. Dados da indústria mostram que a taxa de crescimento do mercado de bebidas de chá preparada no local caiu de 19,3% em 2023 para 6,4% em 2025, indicando um claro arrefecimento do ritmo de crescimento. Em 2025, o país registrou uma redução líquida de mais de 30 mil lojas de bebidas de chá preparadas na hora; mais de 70% das marcas de chá desaceleraram o ritmo de expansão de unidades — a era em que “abrir muitas lojas novas fazia com que alguém comprasse” já acabou. Sempre que chega a troca de estação, depois que um novo produto fica famoso, logo passa a aparecer no cardápio de todas as lojas de milk tea. Assim, onde beber milk tea e quais são as diferenças? Quando matérias-primas, aluguel e custos de mão de obra seguem subindo, uma guerra de preços não é a solução.
A demanda ainda mais profunda vem da expansão dos cenários de consumo. Contando apenas com bebidas, os cenários ficam rigidamente limitados a momentos limitados, como matar a sede e o chá da tarde. Consumos como café da manhã, refeições principais e necessidades de lazer para “matar a fome” não conseguem ser absorvidos. Quando a loja passa a disponibilizar, ao mesmo tempo, uma variedade de categorias como lanches leves, biscoitos e snacks, os cenários de consumo passam a abranger mais períodos, do começo ao fim do dia — muitos consumidores entram inicialmente apenas para comprar um copo de milk tea, mas acabam levando também snacks e sobremesas, elevando naturalmente o ticket médio da loja e trazendo um incremento real e palpável. A estratégia de atuar em áreas além do segmento também é uma “senha” para captar o fluxo do público jovem: na contemporaneidade, os jovens têm forte curiosidade por experiências novas, e quando as marcas saem da estrutura fixa do milk tea para testar algo inédito, elas já carregam, por si, atributos de compartilhamento e divulgação social.
No entanto, a diversificação não é uma cura universal. Uma expansão cega de categorias pode cair na armadilha de “ter fama, mas pouca escala; ter escala, mas pouca margem”. De acordo com o Securities Times, aumentar SKU sem planejamento intensifica a pressão sobre estoque e perdas de ingredientes nas lojas; além disso, as exigências de armazenagem e giro variam entre diferentes categorias, e os custos de perdas costumam ser arcados pela própria loja, corroendo, em vez disso, o espaço de lucro. Bebidas de chá, lanches leves e vestuário pertencem a lógicas comerciais completamente diferentes: marcas de bebidas dominam a produção de bebidas, mas nem sempre possuem capacidade de cadeia de suprimentos e operação de controle de qualidade para múltiplas categorias. Como a Nayuk vende lanches leves e a Bawang Chaji vende roupas, ambas ainda não demonstraram um modelo lucrativo de replicação em larga escala. Muitos projetos de diversificação atraem apenas o fluxo de “check-in”; depois que a animação passa, fica difícil manter compras recorrentes estáveis. O mais importante é que a diversificação só consegue gerar incrementos, não consegue corrigir as contradições subjacentes da indústria — problemas como homogeneização, guerras de preços e saturação de lojas continuam existindo.
Em uma perspectiva mais macro, a diversificação é a questão obrigatória de sobrevivência quando a inovação optativa se transforma em uma era de mercado com baixo crescimento em volume, mas ela é apenas uma ferramenta auxiliar para sair do impasse, não um “super-remédio” para salvar resultados. Wang Hongtao, vice-presidente da Associação de Gestão de Cadeias de Negócios da China, ao conceder entrevista à Xinhua Net, afirmou que a ampliação de categorias pode destravar a mão de obra e os horários ociosos das lojas, atender a mais cenários de consumo como café da manhã e almoço, momentos de lazer e “beliscar” para matar a fome, além de puxar o ticket médio e a eficiência por área (vendas por metro quadrado) das lojas. A loja-chefe do tipo supermercado da Míxue Bingcheng é um caso típico: o responsável revelou que a Míxue Bingcheng já estabeleceu mais de 30 lojas-chefes de nível city no país, cobrindo cidades de primeiro nível e centros regionais. Dentro das lojas-chefes, a participação das vendas de produtos de cultura e criatividade (c/ tema da marca) supera 80%. Mas o outro lado do bônus esconde armadilhas reais consideráveis: para marcas de chá quererem manter a operação estável, no fim não podem se afastar do “núcleo” do negócio de bebidas de chá.
Origem: Guanzhou Channel do Economic Net da Grande Baía