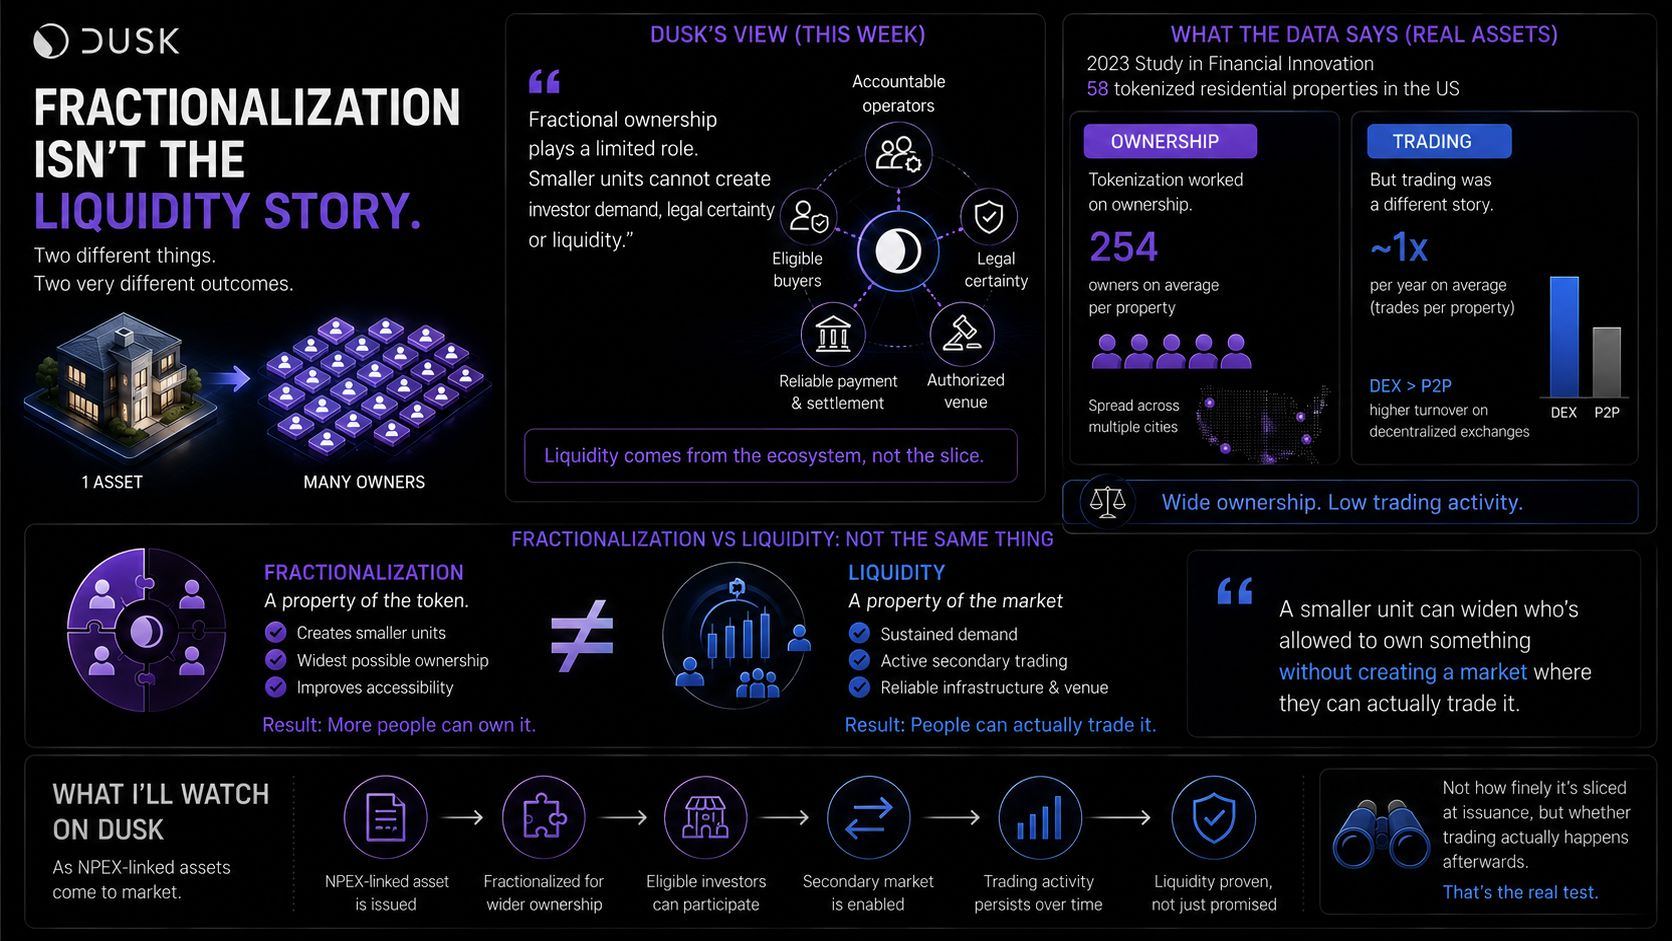
Eu assumi que a tokenização fracionada era a maior parte da história de liquidez: dividir um ativo em partes menores e ampliar o conjunto de potenciais proprietários. O texto próprio da Dusk sobre tokenização para PMEs, publicado esta semana, diz que isso é apenas uma parte limitada do quadro, e um estudo acadêmico independente sobre ativos tokenizados reais mostra por que a lacuna importa.
A Dusk afirma de forma direta: "a propriedade fracionada desempenha um papel limitado. Unidades menores não conseguem criar demanda de investidores, segurança jurídica ou liquidez." O valor, argumentam, vem de conectar o título a operadores responsáveis, compradores elegíveis, pagamentos e liquidações confiáveis, e um local autorizado — não de o quão finamente ele é fatiado.
Um estudo de 2023 publicado em Financial Innovation testou algo próximo disso em ativos residenciais tokenizados reais, 58 propriedades nos EUA. Em termos de propriedade, os resultados foram claros: a propriedade média tinha 254 proprietários separados. Mas, em termos de negociação, o cenário foi diferente. A titularidade mudou de mãos cerca de uma vez por ano, em média; as propriedades em exchanges descentralizadas giravam com mais frequência do que aquelas negociadas ponto a ponto, embora a referência anual permanecesse baixa em qualquer dos casos.
Isso significa que as duas afirmações que as pessoas confundem — "este ativo é fracionado" e "este ativo é líquido" — na verdade descrevem coisas diferentes. A fracionação é uma propriedade do token. A liquidez é uma propriedade do mercado ao seu redor.
"Uma unidade menor pode ampliar quem está autorizado a possuir algo, sem criar um mercado onde eles realmente consigam negociá-lo."
O que eu observaria nos ativos ligados à NPEX à medida que chegam à Dusk: não o quão finamente eles são fracionados na emissão, mas se a negociação secundária de fato persiste depois disso — a mesma lacuna que o estudo das 58 propriedades encontrou entre ampla titularidade e negociação ativa.
#dusk $DUSK @Dusk
A Dusk afirma de forma direta: "a propriedade fracionada desempenha um papel limitado. Unidades menores não conseguem criar demanda de investidores, segurança jurídica ou liquidez." O valor, argumentam, vem de conectar o título a operadores responsáveis, compradores elegíveis, pagamentos e liquidações confiáveis, e um local autorizado — não de o quão finamente ele é fatiado.
Um estudo de 2023 publicado em Financial Innovation testou algo próximo disso em ativos residenciais tokenizados reais, 58 propriedades nos EUA. Em termos de propriedade, os resultados foram claros: a propriedade média tinha 254 proprietários separados. Mas, em termos de negociação, o cenário foi diferente. A titularidade mudou de mãos cerca de uma vez por ano, em média; as propriedades em exchanges descentralizadas giravam com mais frequência do que aquelas negociadas ponto a ponto, embora a referência anual permanecesse baixa em qualquer dos casos.
Isso significa que as duas afirmações que as pessoas confundem — "este ativo é fracionado" e "este ativo é líquido" — na verdade descrevem coisas diferentes. A fracionação é uma propriedade do token. A liquidez é uma propriedade do mercado ao seu redor.
"Uma unidade menor pode ampliar quem está autorizado a possuir algo, sem criar um mercado onde eles realmente consigam negociá-lo."
O que eu observaria nos ativos ligados à NPEX à medida que chegam à Dusk: não o quão finamente eles são fracionados na emissão, mas se a negociação secundária de fato persiste depois disso — a mesma lacuna que o estudo das 58 propriedades encontrou entre ampla titularidade e negociação ativa.
#dusk $DUSK @Dusk