Recentemente, o Bitcoin disparou. Muitas pessoas têm analisado que a causa por trás disso talvez seja o fato de que a dívida pública dos EUA já se tornou insustentável.
Sobre esse assunto, o fundador da Bridgewater (o maior fundo de hedge do mundo), Dalio (equivalente, na China, à dupla Zhang Lei e Gao Shanwen da High Tide), escreveu ontem um artigo especialmente explicando esse raciocínio.
A seguir está uma organização e um resumo com traços pessoais. Acho que fica mais fácil de entender do que o texto original~
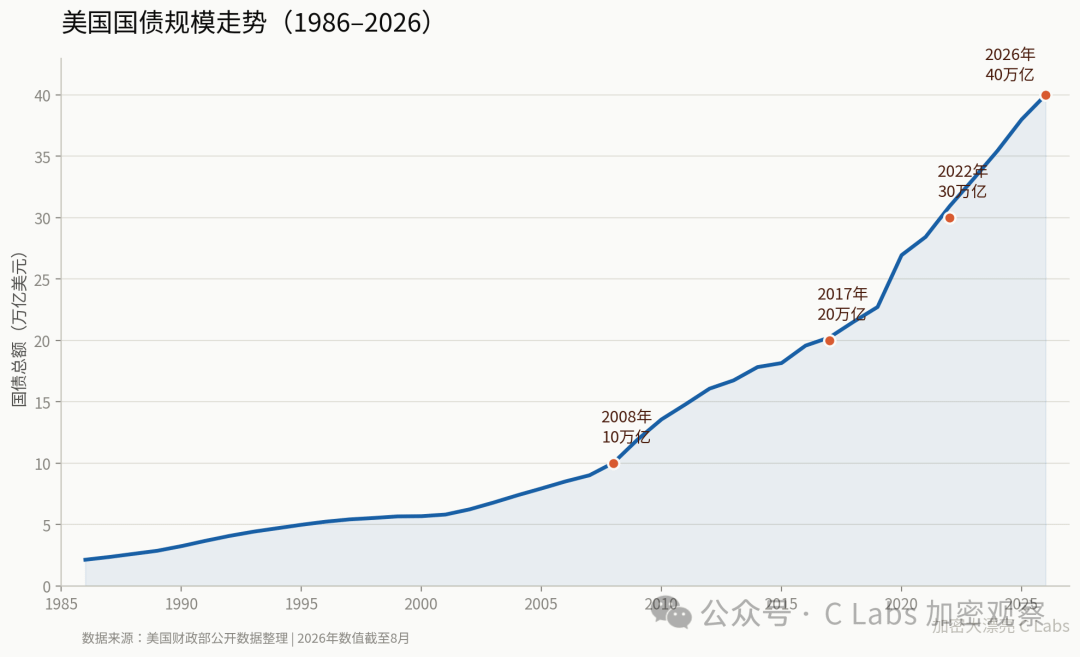
Em agosto de 2026, os títulos do Tesouro dos EUA oficialmente romperam a marca de 40 trilhões de dólares.
Esse ritmo vale ser comentado: de 1949 até o primeiro rompimento de 1 trilhão, levou aproximadamente 200 anos; de 10 trilhões para 20 trilhões levou 13 anos; de 20 trilhões para 30 trilhões levou 5 anos; de 30 trilhões para 40 trilhões, levou apenas 4 anos — e, no fim, esses últimos 10 trilhões foram atingidos em apenas 150 dias.
E, nesta semana, três coisas colidiram ao mesmo tempo:
1. O governo japonês está vendendo os Títulos do Tesouro dos EUA que tem em mãos, trocando o dinheiro por ienes, com o objetivo de estabilizar a taxa de câmbio do iene e sustentar o mercado de capitais do país; ao mesmo tempo, não quer elevar a taxa de juros mais do que o que planejava, só para “proteger a cotação” (do iene).
2. Os rendimentos dos títulos do Tesouro dos EUA estão subindo, com a alta mais forte na ponta longa: por um momento, o de 30 anos chegou a tocar 5,31%, ao mesmo tempo em que o dólar enfraqueceu;
3. O secretário do Tesouro dos EUA, Bessent, anunciou que o Tesouro vai atuar no recompra de títulos longos por conta própria, mas o volume de recursos que pode ser mobilizado é limitado: no mínimo 4 bilhões de dólares a cada quinzena, a execução vai de 9 de setembro até 4 de novembro.
E a avaliação de Ray Dalio é que, se a rota atual não mudar, a crise da dívida dos EUA provavelmente chegará em cerca de 3 anos (com variação de ±2 anos).
O sistema de dívida de um país pode ser comparado à circulação sanguínea de um corpo humano. O crédito é o “sangue”, que alimenta as diversas partes da economia.
Se for bem usado, consegue gerar produção e renda suficientes; com isso, dá para pagar principal e juros. O sistema fica saudável.
Se não for bem administrado, não se transforma em renda suficiente; e o pagamento de principal e juros vai se acumulando como placas dentro dos vasos sanguíneos, acabando por empurrar para fora outros gastos que deveriam ser feitos.
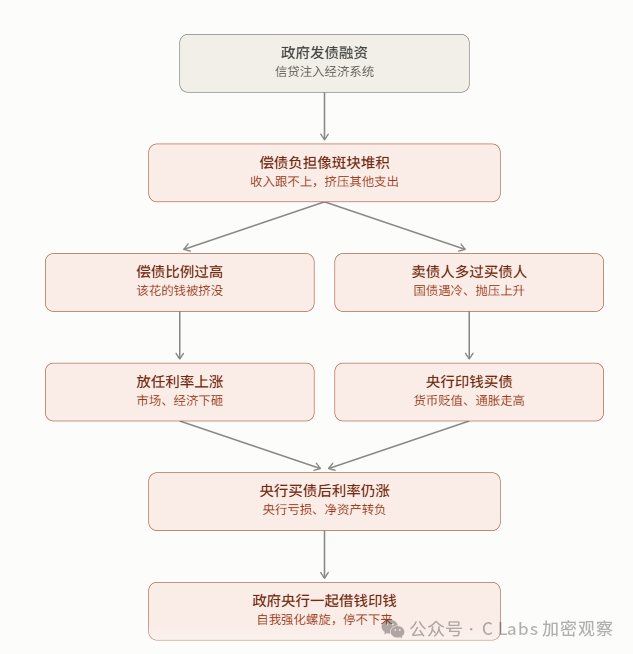
Quando as “placas” se acumulam até certo nível, dois problemas aparecem ao mesmo tempo:
Primeiro, “a proporção do peso do serviço da dívida sobre a receita fiscal” é tão alta que fica anormal; o dinheiro que deveria ser gasto é simplesmente comprimido para fora.
Em segundo lugar, “há mais gente querendo vender dívida do que gente querendo comprar”: nesse momento, ou se deixa a taxa de juros subir (e o mercado e a economia despencam junto), ou o próprio banco central imprime dinheiro e entra para comprar títulos (desvalorização da moeda; a inflação fica mais alta do que o nível que seria esperado inicialmente).
Essas duas vias são difíceis de suportar. Além disso, uma vez que o banco central compra uma grande quantidade de títulos e as taxas de juros continuam subindo, o próprio banco central também passa a perder dinheiro. Com perdas demais, o patrimônio líquido fica negativo. No fim, o governo e o banco central passam a tomar dinheiro emprestado e a emitir moeda juntos para cobrir o rombo, o que vira uma espiral de morte que se reforça: não dá para parar sozinho.
Quando esse ciclo chega à fase final, o mercado primeiro vê as taxas de juros de longo prazo puxando a alta; a moeda se desvaloriza frente ao ouro; e o Tesouro, como não consegue vender títulos longos, só consegue emitir títulos curtos para “tapar” a diferença. Se piorar ainda mais, alguns países na história acabam chegando a controles de capital, forçando credores a só poderem comprar e não vender.
O Japão é o exemplo anterior:
Antes de 2013, os títulos da dívida pública do Japão eram comprados principalmente por instituições privadas; a partir de 2013, os compradores privados não conseguiram acompanhar, e o Banco do Japão teve de ir ao mercado e “imprimir dinheiro” para assumir o papel, elevando a participação de 11,6% para 53,3% ao longo do tempo.
O custo recai sobre os detentores: nesses mais de dez anos, os títulos da dívida do Japão, quando convertidos em dólares, desvalorizaram 51%; quando convertidos em ouro, desvalorizaram 76%. E os salários dos trabalhadores comuns japoneses, convertidos na mesma moeda, caíram 55% em relação aos trabalhadores dos EUA nesses mesmos anos.
Para os EUA, as opções apresentadas na mesa são basicamente três: emissão de moeda para diluir, ajuste fiscal e reestruturação do calote/renegociação da dívida.
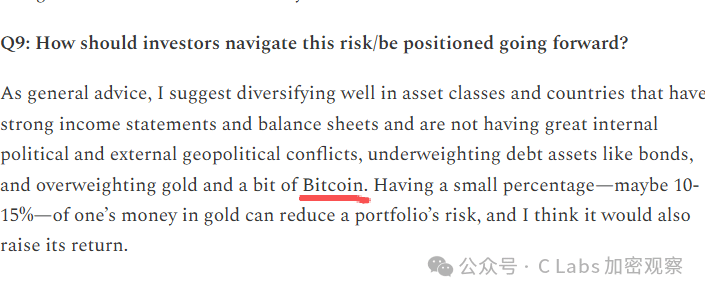
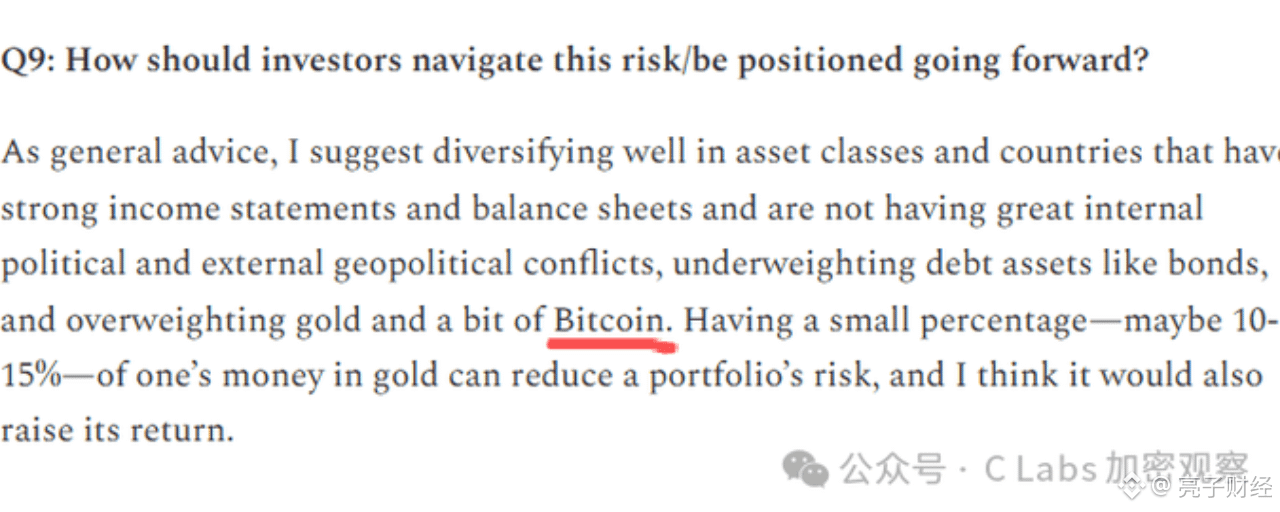
Reino Unido, União Europeia e China também têm problemas semelhantes de dívida e déficit; por isso, ele prevê que ajustes semelhantes de dívida e desvalorização monetária ocorrerão de forma sincronizada em vários países. Esse é também o motivo da recomendação de Dalio para alocar em ouro e bitcoin: essas duas coisas não podem ser criadas/impressas pelo governo.
O plano proposto por Dalio é fazer com que os EUA reduzam o déficit fiscal para 3% do PIB: cortando despesas e aumentando impostos, cada um reduzindo cerca de 5% (em relação ao plano atual). Ao mesmo tempo, deixar que as taxas de juros caiam naturalmente de 1% para 1,5%. São três “pernas” trabalhando juntas; se alguém tentar fazer força demais, a correção será muito mais violenta.
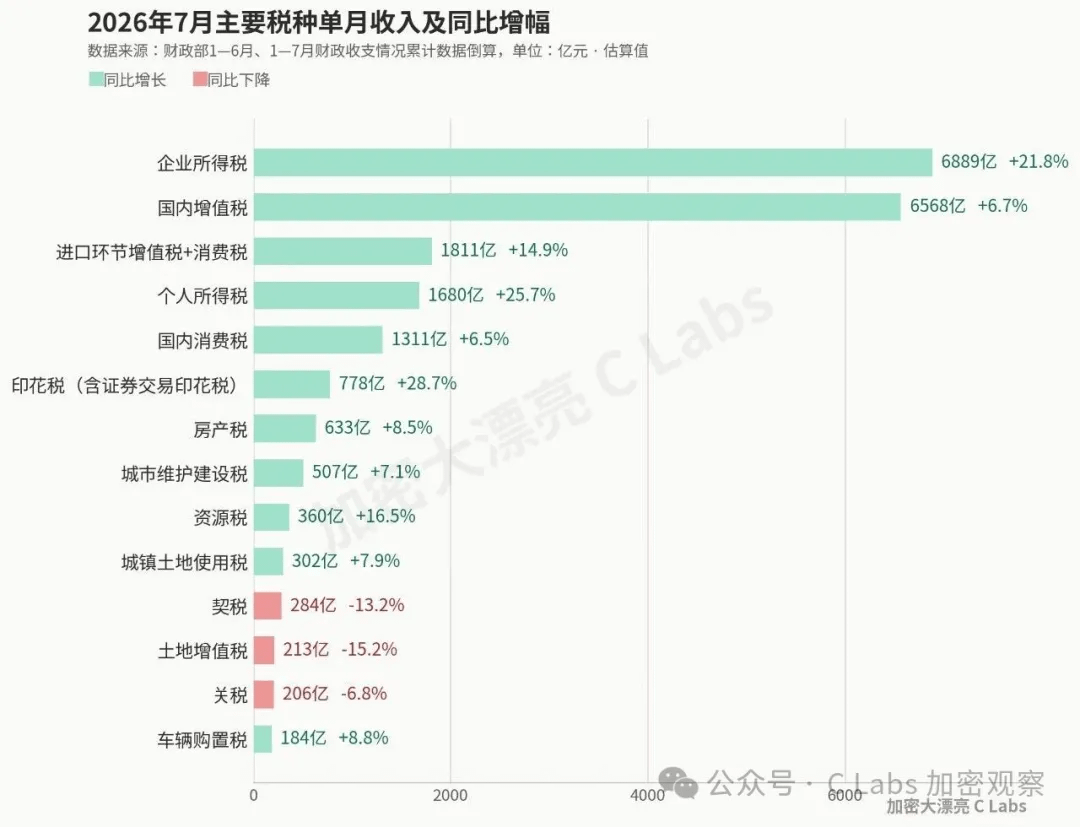
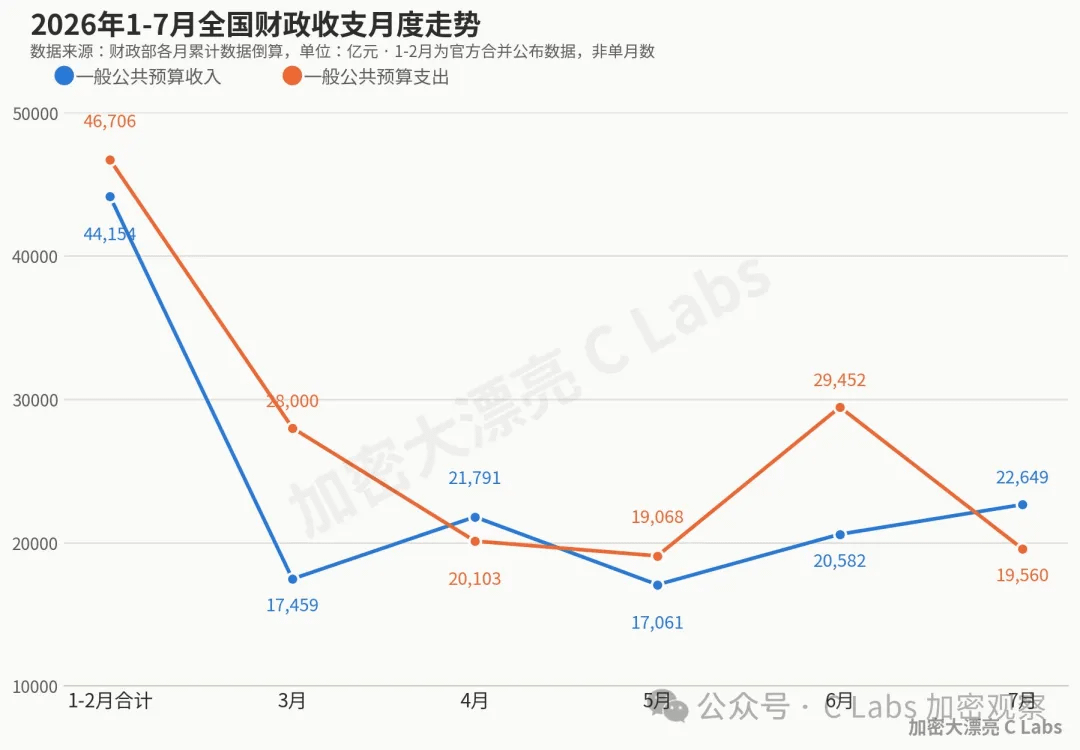
No momento, porém, a China está seguindo nessa direção: aumentando fortemente a renda e, ao mesmo tempo, comprimindo as despesas.
Em julho deste ano, a receita fiscal da China subiu 12% ano contra ano; em um único mês, já foi possível registrar lucro.