Presumi que um empréstimo de taxa fixa em TermMax significava um número fixo: o que você pegou emprestado, esse é o valor fixo que você eventualmente devolve. Mas não é o quadro completo.
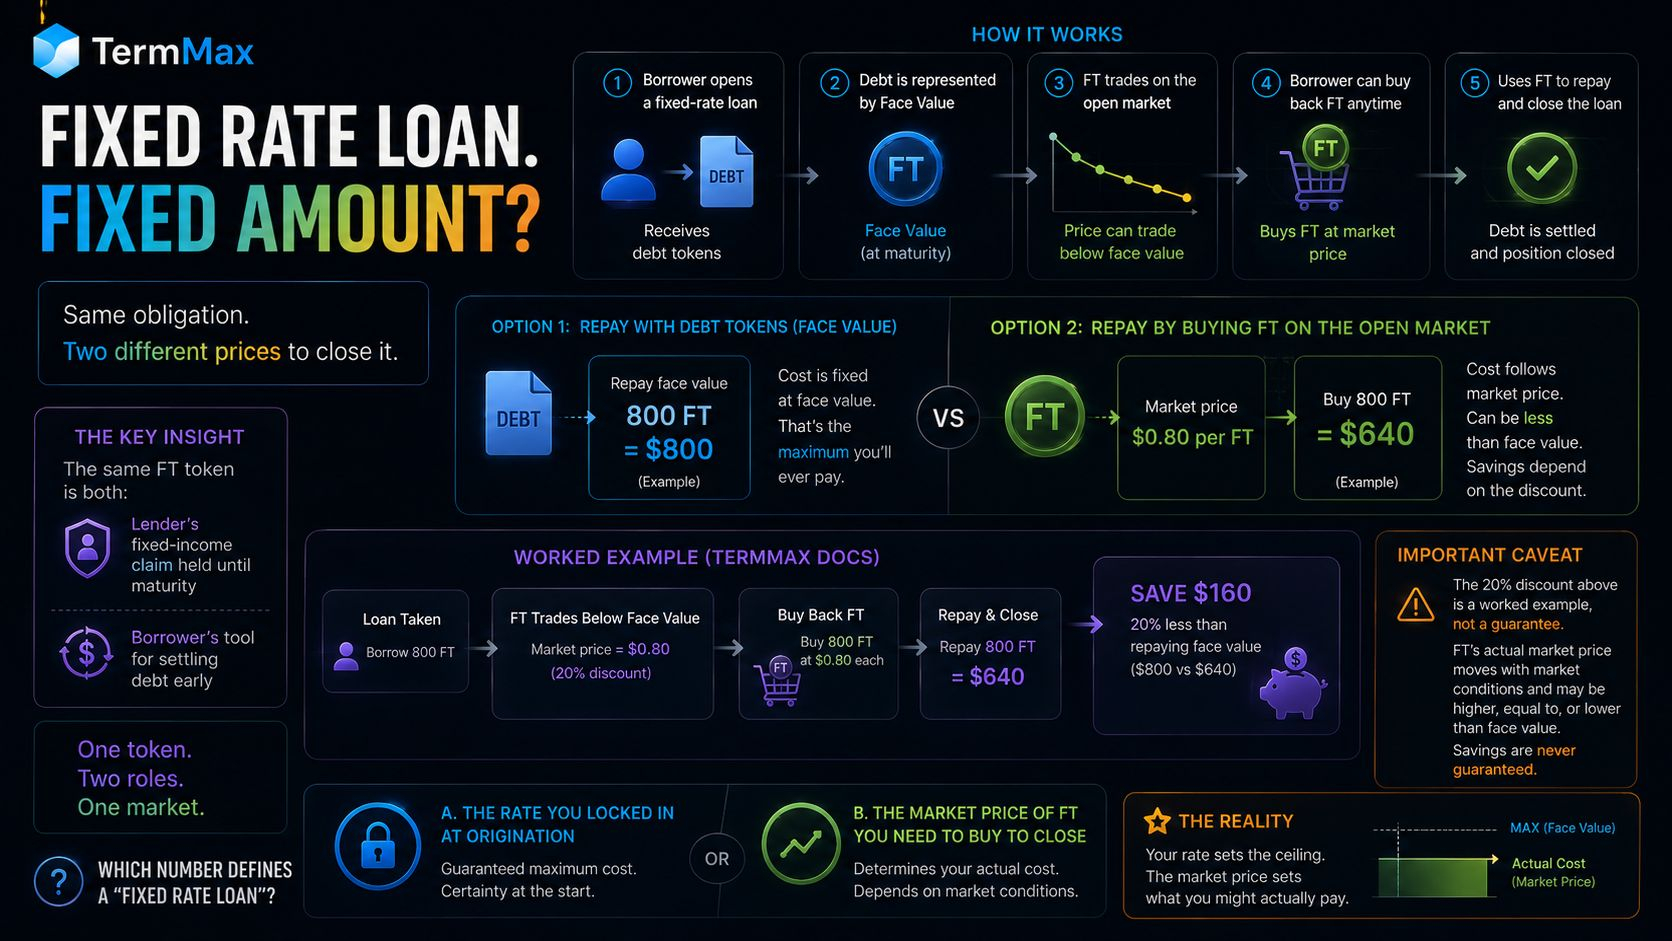
Veja como funciona. Quando um tomador de empréstimo contrai um empréstimo, ele recebe tokens de dívida e pode quitá-los devolvendo exatamente esse mesmo valor nominal. Mas o TermMax também permite que ele recompre FT — o token que representa essa mesma dívida — no mercado aberto, em vez disso. O FT pode ser negociado abaixo do valor nominal antes do vencimento, e o exemplo trabalhado do TermMax mostra como isso pode reduzir o custo da quitação. Nesse exemplo, um tomador que deve 800 FT pode comprá-los de volta a US$ 0,80 cada e liquidar a dívida por US$ 640, em vez de pagar diretamente US$ 800. A mesma obrigação, dois preços diferentes para encerrá-la.
Isso não é uma diferença de arredondamento. É uma lacuna de 20% entre o valor de quitação contratual e o que fechar a posição pode custar de fato, dependendo de onde o FT estiver sendo negociado naquele dia.
Eis o que isso revela: o mesmo token de FT é, simultaneamente, a reivindicação de renda fixa do credor mantida até o vencimento e a ferramenta do tomador para liquidar a dívida antes do prazo. A dívida não é um número que fica parado entre a emissão e o vencimento. Ela pode ter um preço de mercado antes do vencimento, e esse preço de mercado pode se mover independentemente da taxa informada na origem.
Uma ressalva importante: a própria documentação do TermMax usa esse número de 20% como um exemplo trabalhado, e não como uma condição de mercado garantida. O desconto real do FT varia com as condições do mercado e nem sempre será tão amplo.
Então, qual número deve realmente definir um "empréstimo de taxa fixa": a taxa que você travou na origem, ou o preço de mercado do instrumento que você precisaria comprar para encerrá-lo?
#termmax @TermMax
Veja como funciona. Quando um tomador de empréstimo contrai um empréstimo, ele recebe tokens de dívida e pode quitá-los devolvendo exatamente esse mesmo valor nominal. Mas o TermMax também permite que ele recompre FT — o token que representa essa mesma dívida — no mercado aberto, em vez disso. O FT pode ser negociado abaixo do valor nominal antes do vencimento, e o exemplo trabalhado do TermMax mostra como isso pode reduzir o custo da quitação. Nesse exemplo, um tomador que deve 800 FT pode comprá-los de volta a US$ 0,80 cada e liquidar a dívida por US$ 640, em vez de pagar diretamente US$ 800. A mesma obrigação, dois preços diferentes para encerrá-la.
Isso não é uma diferença de arredondamento. É uma lacuna de 20% entre o valor de quitação contratual e o que fechar a posição pode custar de fato, dependendo de onde o FT estiver sendo negociado naquele dia.
Eis o que isso revela: o mesmo token de FT é, simultaneamente, a reivindicação de renda fixa do credor mantida até o vencimento e a ferramenta do tomador para liquidar a dívida antes do prazo. A dívida não é um número que fica parado entre a emissão e o vencimento. Ela pode ter um preço de mercado antes do vencimento, e esse preço de mercado pode se mover independentemente da taxa informada na origem.
Uma ressalva importante: a própria documentação do TermMax usa esse número de 20% como um exemplo trabalhado, e não como uma condição de mercado garantida. O desconto real do FT varia com as condições do mercado e nem sempre será tão amplo.
Então, qual número deve realmente definir um "empréstimo de taxa fixa": a taxa que você travou na origem, ou o preço de mercado do instrumento que você precisaria comprar para encerrá-lo?
#termmax @TermMax