Um exemplo do TermMax me fez olhar os descontos do FT nos seus mercados de captação a taxa fixa de forma um pouco diferente.
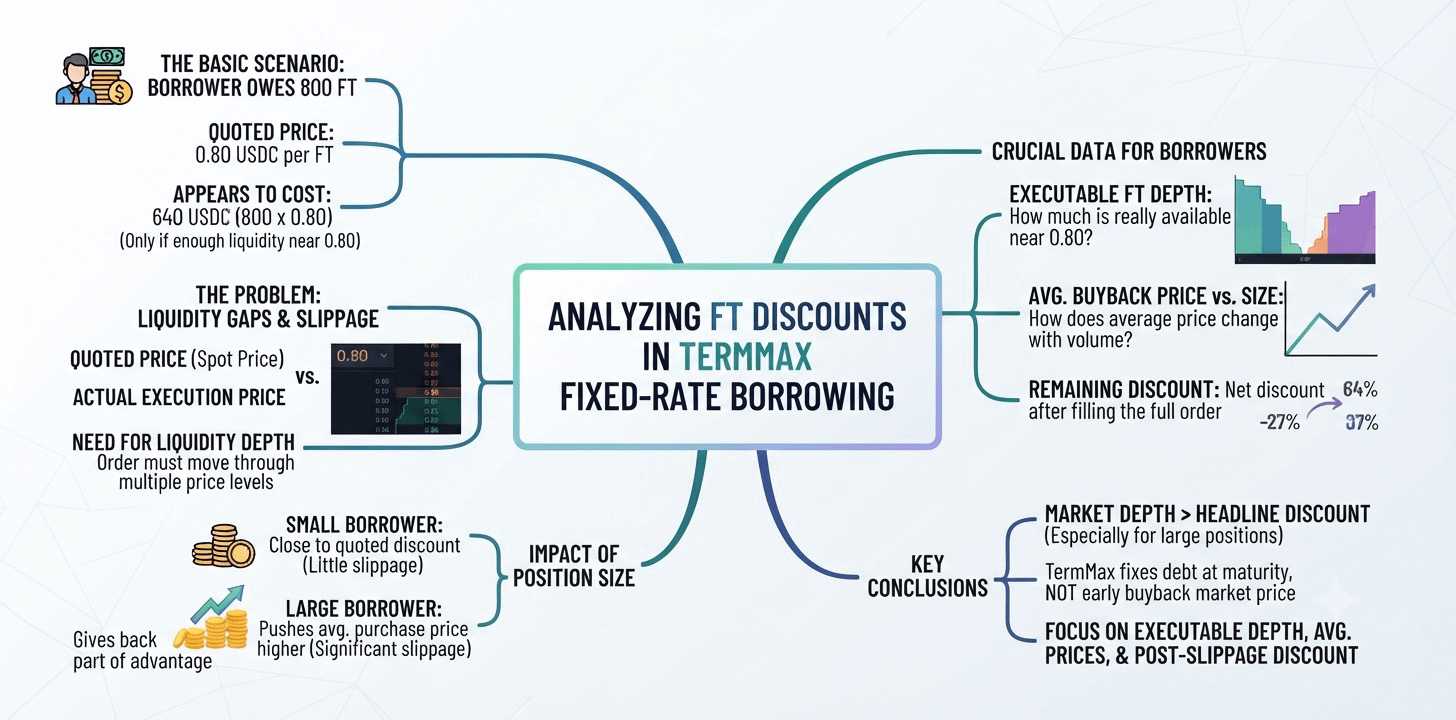
Um tomador pode dever 800 Tokens de taxa fixa (FT). Se o FT estiver cotado a 0,80 USDC, recomprar o valor total parece custar 640 USDC.
Mas isso só é verdade se houver FT suficiente disponível perto de 0,80.
O preço cotado me diz onde o mercado está negociando. Ele não me diz quanto custaria de fato comprar 800 FT, especialmente se a ordem tiver que avançar por vários níveis de liquidez.
Essa diferença importa mais conforme o tamanho da posição cresce. Um tomador pequeno pode chegar perto do desconto cotado. Um maior pode elevar o preço médio de compra e devolver parte dessa vantagem por meio do slippage.
O que eu ainda não sei é com que rapidez isso acontece nos mercados de FT do TermMax.
Os dados úteis seriam a profundidade por trás da cotação: quanto FT está disponível perto de 0,80, como o preço médio de recompra muda com o tamanho e quanto do desconto em relação ao valor de face ainda existe depois que a ordem completa é executada.
Isso me diz mais do que o preço à vista do FT por si só.
O TermMax pode corrigir o que um tomador deve na maturidade. Ele não pode corrigir o preço que o mercado oferecerá quando esse tomador tentar recomprar a dívida antes do prazo.
Para posições maiores, isso torna a profundidade do mercado mais importante do que o desconto em destaque.
Estou acompanhando a profundidade executável de FT, os preços médios de recompra em diferentes tamanhos de posição e quanto do desconto sobrevive após o slippage.
#termmax @TermMax