#termmax @TermMax Eu costumava pensar que o aspeto interessante do TermMax era simplesmente o empréstimo a taxa fixa. Quanto mais analisava a forma como os seus produtos se interligam, mais percebia que isso era apenas a superfície.
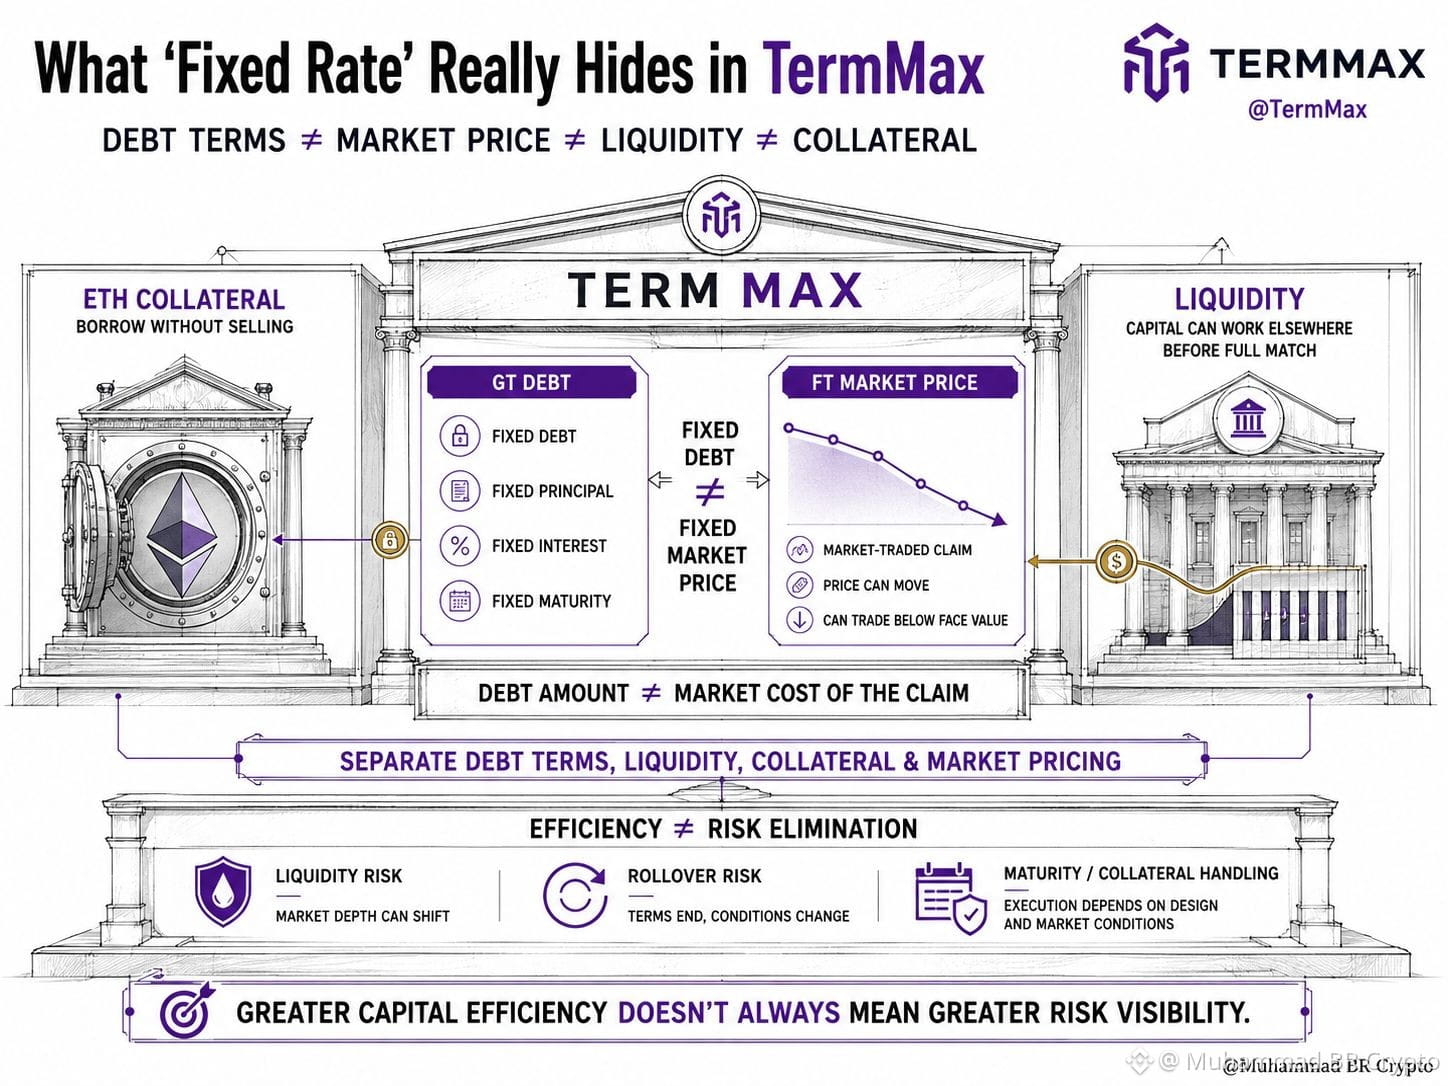
Um mutuário pode usar ETH como garantia sem o vender, enquanto os credores podem ter capital a render noutro lugar mesmo antes de uma ordem ser totalmente correspondida. Mas um TVL elevado no protocolo não significa necessariamente liquidez profunda nem execução fácil em todos os mercados.
O que realmente mudou a minha perspetiva foi ver como o capital se comporta de forma diferente consoante o local onde está. Uma dívida GT pode manter-se fixa enquanto o FT associado a essa dívida é negociado abaixo do valor nominal — por isso, o montante da dívida e o custo de mercado para adquirir o crédito não são necessariamente iguais.
Isso levou-me a ver o @TermMax menos como um mercado de empréstimos simples e mais como uma tentativa de separar as condições da dívida, a liquidez, as garantias e a cotação de mercado, em vez de tratar tudo como uma só coisa.
A contrapartida é que isto pode melhorar a eficiência do capital, mas não elimina automaticamente os riscos de liquidez ou de refinanciamento — especialmente quando uma posição se aproxima do vencimento ou é necessário gerir as garantias após um incumprimento.
A questão mais importante, então, não é simplesmente saber se o @TermMax torna o capital mais eficiente. É saber se separar a dívida, a liquidez, as garantias e a cotação de mercado facilita a gestão do capital — ou se apenas torna os riscos mais difíceis de identificar.
Um mutuário pode usar ETH como garantia sem o vender, enquanto os credores podem ter capital a render noutro lugar mesmo antes de uma ordem ser totalmente correspondida. Mas um TVL elevado no protocolo não significa necessariamente liquidez profunda nem execução fácil em todos os mercados.
O que realmente mudou a minha perspetiva foi ver como o capital se comporta de forma diferente consoante o local onde está. Uma dívida GT pode manter-se fixa enquanto o FT associado a essa dívida é negociado abaixo do valor nominal — por isso, o montante da dívida e o custo de mercado para adquirir o crédito não são necessariamente iguais.
Isso levou-me a ver o @TermMax menos como um mercado de empréstimos simples e mais como uma tentativa de separar as condições da dívida, a liquidez, as garantias e a cotação de mercado, em vez de tratar tudo como uma só coisa.
A contrapartida é que isto pode melhorar a eficiência do capital, mas não elimina automaticamente os riscos de liquidez ou de refinanciamento — especialmente quando uma posição se aproxima do vencimento ou é necessário gerir as garantias após um incumprimento.
A questão mais importante, então, não é simplesmente saber se o @TermMax torna o capital mais eficiente. É saber se separar a dívida, a liquidez, as garantias e a cotação de mercado facilita a gestão do capital — ou se apenas torna os riscos mais difíceis de identificar.