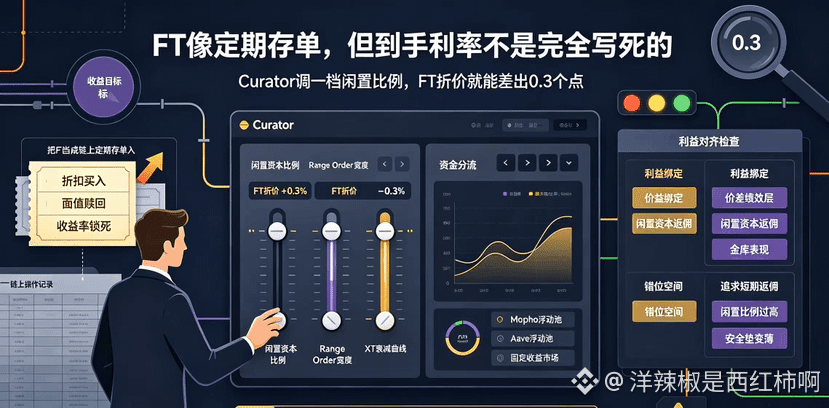
Muitas pessoas compram o FT da TermMax como um “depósito a prazo on-chain”. Compram com desconto, resgatam pelo valor nominal no vencimento e a taxa de retorno fica travada no exato momento em que entram. Essa interpretação está correta.
Mas se você realmente trata o FT como um depósito, acaba ignorando uma variável-chave — quando o Curator ajusta os parâmetros por trás, os interesses dele são realmente iguais aos seus?
Nesstes dias, consultei os registros de operações de tesourarias da Keyrock e da Origami e descobri que, para o mesmo prazo e o mesmo tipo de ativo colateral, o desconto do FT pode variar em até 0,3 ponto. Esses 0,3 não são resultado de volatilidade aleatória do mercado; é consequência de decisões do próprio Curator — ao aumentar em uma etapa a proporção de capital ocioso alocada no Morpho, o desconto se estreita um pouco; ao reduzir, o desconto se amplia.
O problema é: quando o Curator ajusta esse parâmetro, ele está buscando uma taxa melhor para os compradores de FT, ou está buscando uma comissão maior para sua própria camada de performance?
No sistema de incentivos da TermMax, a camada de performance que o Curator recebe é baseada na diferença de preço entre FT/XT, somada à divisão de comissões provenientes do repasse de capital ocioso para Morpho/Aave. Essas duas fontes de receita ficam vinculadas ao interesse do comprador de FT, mas ainda existe espaço para desalinhamento — se o Curator, para fazer a camada de capital ocioso gerar mais comissões, levar a proporção de idle ao limite, o desconto do FT pode de fato se estreitar, mas a segurança geral da tesouraria não ficaria mais fina junto?
Isso não quer dizer que o Curator necessariamente aja de má-fé. Instituições do nível da Keyrock têm valor de marca maior do que um espaço curto de arbitragem. Mas “não agir de má-fé” e “alinhamento total de interesses” são duas coisas diferentes. A capacidade central do Curator é o “julgamento” — ele julga taxas de funding de curto prazo, compatibilidade de prazos, como fixar a curva de decaimento do XT — mas o resultado desse julgamento determina diretamente a taxa de retorno que você efetivamente recebe ao comprar o FT. Ao escolher uma tesouraria, você na verdade está escolhendo em qual “julgamento de duration do Curator” confia.
Ao analisar o painel do Curator, eu não verifico primeiro a proporção de idle; eu vejo antes se ele mesmo coloca dinheiro de verdade no FT sob sua administração. Se as pessoas que gerenciam a tesouraria nem compram o FT que gerenciam, então existe uma camada de custo de agência sem risco entre a cadeia de decisão dele e a minha. Isso é mais digno de atenção do que 0,3 ponto a mais de APY. #termmax @TermMax
Mas se você realmente trata o FT como um depósito, acaba ignorando uma variável-chave — quando o Curator ajusta os parâmetros por trás, os interesses dele são realmente iguais aos seus?
Nesstes dias, consultei os registros de operações de tesourarias da Keyrock e da Origami e descobri que, para o mesmo prazo e o mesmo tipo de ativo colateral, o desconto do FT pode variar em até 0,3 ponto. Esses 0,3 não são resultado de volatilidade aleatória do mercado; é consequência de decisões do próprio Curator — ao aumentar em uma etapa a proporção de capital ocioso alocada no Morpho, o desconto se estreita um pouco; ao reduzir, o desconto se amplia.
O problema é: quando o Curator ajusta esse parâmetro, ele está buscando uma taxa melhor para os compradores de FT, ou está buscando uma comissão maior para sua própria camada de performance?
No sistema de incentivos da TermMax, a camada de performance que o Curator recebe é baseada na diferença de preço entre FT/XT, somada à divisão de comissões provenientes do repasse de capital ocioso para Morpho/Aave. Essas duas fontes de receita ficam vinculadas ao interesse do comprador de FT, mas ainda existe espaço para desalinhamento — se o Curator, para fazer a camada de capital ocioso gerar mais comissões, levar a proporção de idle ao limite, o desconto do FT pode de fato se estreitar, mas a segurança geral da tesouraria não ficaria mais fina junto?
Isso não quer dizer que o Curator necessariamente aja de má-fé. Instituições do nível da Keyrock têm valor de marca maior do que um espaço curto de arbitragem. Mas “não agir de má-fé” e “alinhamento total de interesses” são duas coisas diferentes. A capacidade central do Curator é o “julgamento” — ele julga taxas de funding de curto prazo, compatibilidade de prazos, como fixar a curva de decaimento do XT — mas o resultado desse julgamento determina diretamente a taxa de retorno que você efetivamente recebe ao comprar o FT. Ao escolher uma tesouraria, você na verdade está escolhendo em qual “julgamento de duration do Curator” confia.
Ao analisar o painel do Curator, eu não verifico primeiro a proporção de idle; eu vejo antes se ele mesmo coloca dinheiro de verdade no FT sob sua administração. Se as pessoas que gerenciam a tesouraria nem compram o FT que gerenciam, então existe uma camada de custo de agência sem risco entre a cadeia de decisão dele e a minha. Isso é mais digno de atenção do que 0,3 ponto a mais de APY. #termmax @TermMax